Har I brug for arbejdsskadeforsikring?
Hvis I har en ansat, der arbejder for jer (som en nanny, husassistent, plejer til ældre osv.), er arbejdsskadeforsikring som enhver anden forsikring – den tilbyder beskyttelse i det usandsynlige tilfælde, at I har brug for den.
Man ved aldrig, hvornår jeres ansatte måske skades på arbejdet. Jeres nanny kunne snuble over en legetøj og knække sin ankel. Jeres husassistent kunne falde ned ad jeres trappe. Jeres plejer kunne strække en muskel, når hun prøver at løfte jeres mor op af sengen. De uheldige muligheder er uendelige.
Forsikringen, som typisk koster en privat arbejdsgiver mindre end 1.000 dollar om året (i nogle stater koster den mindre end 300 dollar for en ansat), betaler 100 procent af en ansats medicinske pleje, hvis de skades på arbejdet, og en procentdel af deres tabte løn, mens de genopretter sig. Uden forsikring kan disse summer løbe op i ti-tusinder af dollar.
Care.com HomePays arbejdsskadeforsikringsprogram, HomeStaff Protect, tilbyder gratis tilbud og adgang til en top-vurderet arbejdsskadeforsikringsudbyder for familier.
Tjek svarene på fem almindelige spørgsmål, familier har om denne type forsikring.
- Hvorfor gøre sig umage?
Kun omtrent halvdelen af staterne i landet kræver, at arbejdsgivere har arbejdsskadeforsikring. Som resultat tror mange arbejdsgivere, at hvis det ikke er påkrævet, har de sandsynligvis ikke brug for det. Arbejdsskadeforsikring er et sikkerhedsnet for den ansatte, men vigtigere er det finansiel beskyttelse for arbejdsgiveren. Ud over at give ydelser til den ansatte, tillader en arbejdsskadeforsikringspolis også arbejdsgiveren at finde midlertidig hjælp. "De penge, der betales til jeres ansatte for tabt løn og medicinske udgifter, kommer ikke af jeres egen lomme, når I har en arbejdsskadeforsikringspolis," siger Tom Breedlove, direktør for Care.com HomePay. "I stedet kan I lægge side den samme mængde penge, I normalt ville have betalt jeres vikar for at finde kvalificeret backup-pleje, mens hun genopretter sig."
- Hvordan kan jeg tilmelde mig?
Uanset hvad nogen måske fortæller jer, tilbydes arbejdsskadeforsikring normalt ikke under nogen ejendomsforsikring (California er den mest almindelige undtagelse). Som arbejdsgiver kan I nemt få adgang til arbejdsskadeforsikring gennem HomePay, eller I kan finde en agent, der er specialiseret i erhvervsforsikring og tilbyder arbejdsskadeforsikring til mindre virksomheder.I skal oplyse grundlæggende oplysninger, herunder jeres navn og adressen, hvor jeres ansat normalt arbejder (selvom det dækker en ansat, der ikke er på den normale arbejdsplads – for eksempel i et feriehus eller på en legeplads). I skal også have et arbejdsgiveridentifikationsnummer (EIN), som I allerede bør have fra betaling af arbejdsafgifter.
Når politikken er oprettet, træder den i kraft næsten med det samme. Det er almindeligt at modtage en revision inden for 30 dage efter, at jeres årlige politik udløber. I bør besvare disse spørgsmål om jeres lønlisten og antal ansatte for at holde jeres fornyede politik fra at blive annulleret.
- Hvad sker der, hvis min vikar skades?
Hvis jeres ansatte skades, skal I underret jeres forsikringsselskab og medtage alle relevante oplysninger, som dato, tid, sted, navne og kontaktoplysninger. Forsikringsselskabet vil generelt betale lægelægningsregningerne direkte og sende betaling til den ansatte for tabt løn.Forsikringsselskabet vil sandsynligvis også ringe til jer, jeres ansatte og den person, der har givet medicinsk behandling. De kunne endda komme forbi jeres hus (eller hvor skaden skete) for at samle detaljerne.
Læs mere om, hvordan nannyer kan ansøge om arbejdsskadeersstatning.
- Hvad hvis min stat kræver det, og jeg vælger ikke at købe det?
Hvis I bor i en stat, der pålægger arbejdsskadeforsikring, og I ikke køber det, sætter I jer selv i risiko, hvis jeres ansatte nogensinde skades og gør gældende et krav. Hvis det sker, kan I blive pålagt gebyrer og bøder fra staten, der kan gælde retroaktivt fra ansatts startdato.På toppen af det vil I stadig være ansvarlige for at betale jeres ansattes lægelægningsregninger og tabte løn ud af egen lomme. Det er et scenarie, ingen familie ønsker at stå over for, og en, der let er undgåelig ved at kende loven. For at se, om arbejdsskadeforsikring er påkrævet, hvor I bor, skal I tjekke kravene i jeres stat.
- Hvorfor kan jeg ikke bare betale lægelægningsregningen?
N ja, det er ikke præcis den korrekte måde at gøre det på. Og bare at tilbyde jeres ansatte en kontant udbetaling for at tage sig af skaden, så I undgår et krav, kan vende sig mod jer. Hvis jeres ansattes skade gentager sig eller flarer op, kunne I stå over for endnu flere regninger.
Jeres næste skridt:
- Ansæt en nanny
- Lær, hvad I bør betale jeres nanny
- Opsæt sundhedsforsikring for vikarer
Julia Quinn-Szcesuil er en præmiebelønnet freelance-forfatter og mor til to piger. Hun bor i Massachusetts og har skrevet til lokale og nationale publikationer.
* Oplysningerne i denne artikel bør ikke bruges til nogen faktisk vikarforhold uden rådgivning og vejledning fra en professionel rådgiver, der er fortrolig med alle relevante fakta. Oplysningerne her er af generel art og er ikke ment som juridisk, skatte- eller investeringsrådgivning. Desuden kan oplysningerne muligvis ikke være anvendelige på eller egne sig for jeres specifikke omstændigheder og kan kræve overvejelse af andre forhold.
-
 At omfavne historier, der humaniserer marginaliserede stemmer og vender sig mod de ufordeleagtige aspekter af vort lands fortid, er vitalt for at skabe et mere retfærdigt samfund. Alligevel bekræfter den historie, vi ofte accepterer, dominante perspe
-
 Der er meget at tænke på, når du klæder din baby til koldt vejr. Hvor mange lag skal de have på? Er det outfit sikkert til bilestolen? Hvordan ved du, om de fryser? Hvordan ved du, om de er for varme? Hvad er det bedste vinter-udstyr til at holde dem
-
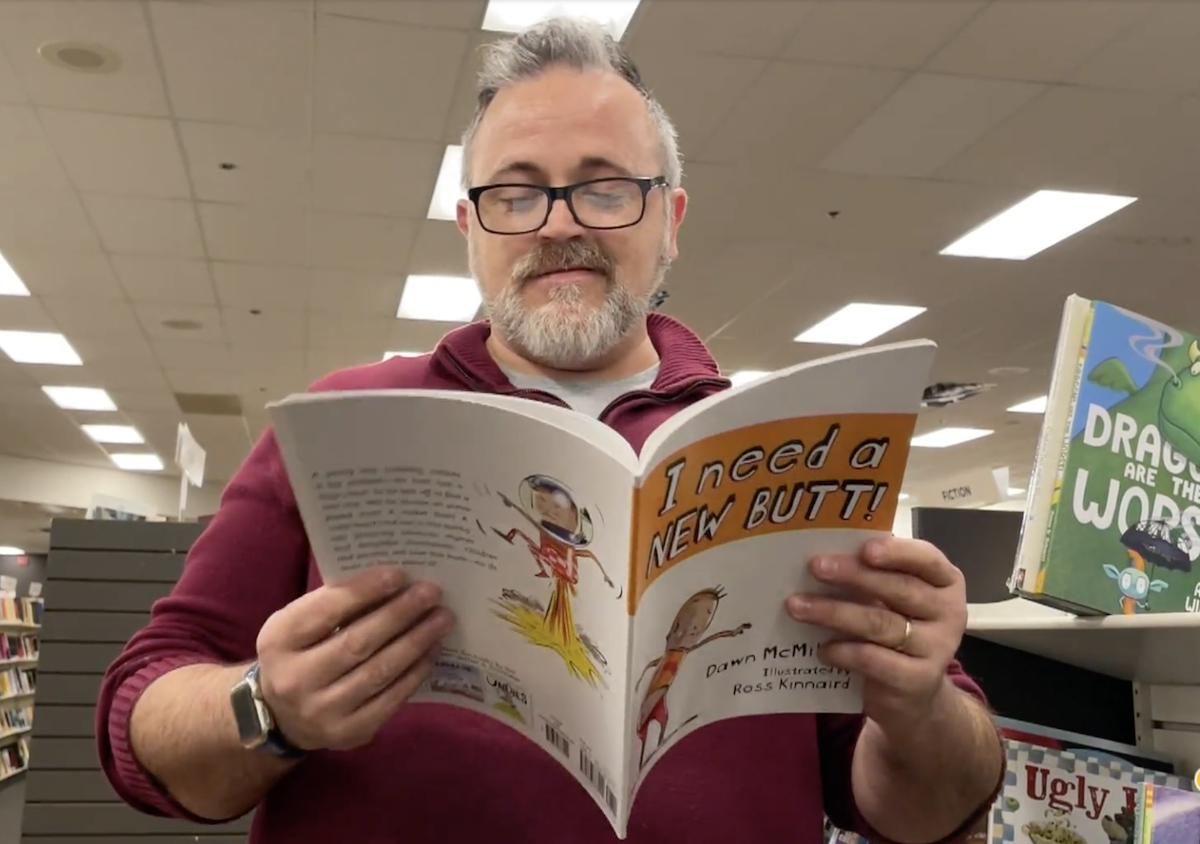 En Mississippi-pædagog modtager en bølge af støtte efter at have mistet sit job for at have læst eleverne en sjov bog, som mange familier har på deres hylder hjemme. Tidligere assistent rektor ved Gary Road Elementary School, Toby Price, fortæller U