Assicurazione sanitaria: decodificare i termini
L'assicurazione sanitaria ha un linguaggio tutto suo. Ecco alcune parole che devi conoscere:
- Claim (Richiesta di rimborso): Una spiegazione dettagliata dei servizi medici che tu o il tuo medico dovete presentare alla compagnia assicurativa per essere rimborsati.
- Coinsurance (Coassicurazione): Simile al copay, ma invece di pagare un importo fisso, paghi una percentuale del costo totale. (Esempio: un intervento costa 5.000$. Potresti dover pagare il 20%, cioè 1.000$, mentre il tuo piano paga l'80%, 4.000$.)
- Co-payment / Co-pay (Copay): La parte del conto di cui sei responsabile ogni volta che ricevi un servizio. (Esempio: dopo aver raggiunto la franchigia, per una visita da 100$ paghi un copay di 25$, l'assicurazione copre gli altri 75$.)
- Coverage limits (Limiti di copertura): Importo massimo che una polizza pagherà nell'arco di un anno o per tutta la vita. Negli USA, le nuove polizze emesse dal 2014 in poi non possono avere limiti annuali o vitalizi.
- Deductible (Franchigia): L'importo che devi pagare di tasca tua prima che l'assicurazione inizi a pagare i servizi. (Esempio: con una franchigia di 500$ all'anno e visite a 100$ l'una, l'assicurazione potrebbe non intervenire finché non hai fatto cinque visite.)
- Health Insurance Exchange / Health Insurance Marketplace: Opzione per acquistare l'assicurazione che permette a chi deve comprarla da solo negli USA di confrontare le opzioni e scegliere la migliore.
- In-network provider (Fornitore in rete): Qualsiasi medico, ospedale o fornitore di servizi medici che ha accettato di far parte della rete della tua compagnia assicurativa e offrire servizi a tariffe scontate. Chiamato anche participating provider. (Confronta con out-of-network provider, sotto.)
- Non-covered services (Servizi non coperti): Servizi non inclusi nella tua polizza, per cui sei responsabile di tutti gli addebiti se scegli di farli. Esempi frequenti: chirurgia estetica, chiropratica, terapie alternative come agopuntura.
- Out-of-network provider (Fornitore fuori rete): Qualsiasi medico, ospedale o fornitore che non ha tariffe speciali con la tua assicurazione. Se ne usi uno, l'assicurazione potrebbe pagare meno per quella visita — o non coprirla affatto. Devi pagare la differenza (o l'intera tariffa) di tasca tua. (Confronta con in-network provider, sopra.)
- Out-of-pocket maximum (Massimale a carico del paziente): L'importo in dollari che la tua quota dei costi sanitari non può superare ogni anno. (Esempio: se il tuo massimale annuo è 6.350$ e hai spese per visite, procedure e copay che superano quell'importo, l'assicurazione coprirà ogni ulteriore richiesta al 100%.)
- Policy (Polizza): Contratto tra una compagnia assicurativa e un individuo che fornisce copertura per costi sanitari in cambio di un pagamento prestabilito.
- Precertification (Preautorizzazione): Quando devi informare la tua assicurazione in anticipo su esami o procedure ordinate dal medico. Se la tua assicurazione richiede la preautorizzazione e non la fai prima del trattamento, la procedura potrebbe non essere coperta.
- Pre-existing condition (Condizione preesistente): Qualsiasi infortunio o malattia esistente prima della data di inizio della tua polizza attuale. Negli USA, le compagnie assicurative non possono rifiutarti o farti pagare di più se hai una condizione preesistente.
- Premium (Premio): L'importo che paghi alla compagnia assicurativa ogni mese per acquistare la copertura sanitaria.
- Primary care doctor / Primary care physician (PCP): Un medico (solitamente pediatra, medico di famiglia o internista) che coordina tutte le tue cure mediche, dagli esami annuali al referral a specialisti.
- Referral (Referral / Impegnativa): Quando la tua assicurazione richiede che il tuo medico di base autorizzi le visite ad altri medici o specialisti. Se non ottieni il referral, la visita potrebbe non essere coperta.
- Usual, customary, and reasonable (Usuale, consueto e ragionevole): Termini che si riferiscono all'importo tipicamente addebitato dai fornitori sanitari per servizi simili nella tua zona. (Esempio: il tuo dermatologo chiede 200$ per una visita, ma la maggior parte degli altri nella zona ne chiede 150$. La tua assicurazione potrebbe rimborsare basandosi su 150$.)
-
 La scelta del Presidente Donald Trump per il ruolo di direttore del budget della Casa Bianca doveva più di 15.000 dollari in tasse statali e federali sulla disoccupazione dopo aver assunto una babysitter per i suoi trigemini dal 2000 al 2004. Il rapp
-
 Da dove cominciare! Ogni volta che incontravo una donna incinta e mi chiedeva da dove iniziare, scrivevo alcuni nomi di siti (e persone) che amo e di cui mi fido per indirizzarla nella giusta direzione. Mentre la conversazione continuava, dicevo: O
-
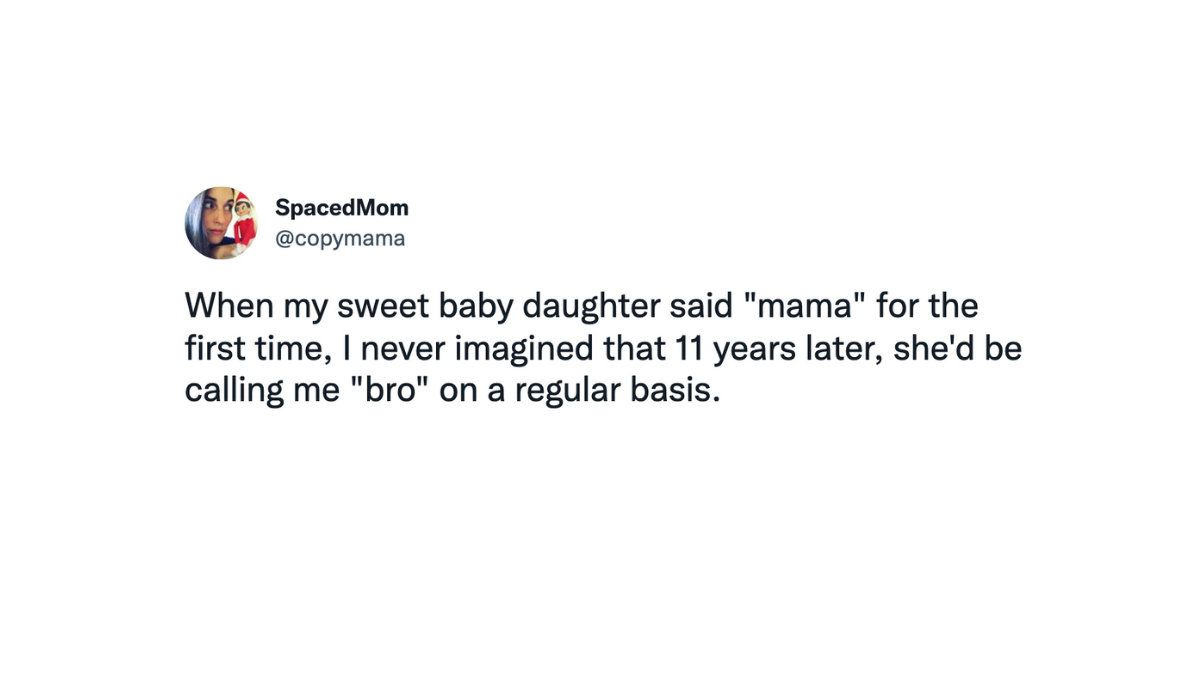 Ricordate quel momento in cui tutti pensavamo che il 2021 sarebbe stato LANNO?! Sembravamo iniziare forte con una fine della pandemia apparentemente in vista. Ma poi sono arrivati Delta e Omicron e bambini in quarantena e scuole che chiudevano di nu