Geldpatronen worden vastgelegd op 7-jarige leeftijd - Dit moet je wel en niet je kinderen leren
Hoewel het moeilijk te voorstellen is, worden de levenslange geldpatronen en -gewoontes van onze kinderen grotendeels vastgelegd op de basisschool. Ja, rond de tweede klas of op 7-jarige leeftijd, wanneer we nog hun schoollunches pakken en met ze tekenfilms kijken, hebben onze kinderen veel van de gedachteprocessen gevormd die hun financiële vaardigheden later als volwassenen zullen beïnvloeden.
Een studie van de Universiteit van Cambridge getiteld "Habit Formation and Learning in Young Children" bevestigt dit, en legt uit dat veel basale concepten die breed gerelateerd zijn aan latere financiële gedragingen - dingen als budgetteren, uitgestelde beloning, en sparen - doorgaans op die leeftijd al aanwezig zijn.
Dezelfde Cambridge-studie legt uit dat de ontwikkeling en leerervaring van elk kind sterk afhangt van de fysieke en sociale omgeving waarin ze leven, met de opmerking dat "kinderen, wezens die essentieel sociaal leren, culturele praktijken moeiteloos en geleidelijk assimileren van waarden, houdingen, standaarden, normen, kennis en gedragingen die bijdragen aan financiële levensvatbaarheid en welzijn."
Vertaling: je kinderen observeren je geldgedrag, patronen en houdingen, en leren door na-aping vanaf zeer jonge leeftijd. Sociale context vormt ook economische overtuigingen, houdingen en waarden, wat leidt tot verschillende niveaus van kennis en financieel gedrag.
Hoewel het geen verrassing zou mogen zijn dat we als ouders de volgende generatie voorbereiden op geldbeheer, is het toch een ontroerende feiten om te overwegen dat de geldmindset van je kind op zo jonge leeftijd ontstaat - en moeilijk te veranderen is eenmaal gevormd.
Het is veel om te verwerken als ouder. Maar het goede nieuws is dat het aanleren van solide, fundamentele geldgewoontes aan jonge kinderen relatief eenvoudig kan zijn - en zelfs leuk, afhankelijk van hoe je het aanpakt. Gelddeskundigen leggen uit wat dit allemaal in de praktijk betekent voor ouders op dagelijkse basis, en hoe je financieel onderlegde en competent volwassenen opvoedt.
Gesprekken aan de eettafel tellen mee
Op het meest fundamentele niveau leren kinderen veel over persoonlijke financiën en geldbeheerstijlen simpelweg door te luisteren naar de gesprekken van de volwassenen in hun leven. Hoewel ze de fijne kneepjes op 5, 6 of 7 jaar misschien niet begrijpen, begrijpen ze wel de emoties die geassocieerd zijn met geldgesprekken en hoe geld de volwassenen om hen heen doet voelen en handelen. En hier is het sleutelpunt: ze leren uiteindelijk misschien zich op dezelfde manier te voelen en te gedragen wanneer het om geld gaat.
"Eigenlijk, met jonge kinderen, gaat het veel om voorbeeldgedrag of dialoog aan de eettafel," vertelt geldcoach Carrie Casden, oprichter van Summit Financial, aan Parents. "Zijn ouders altijd gestrest of ruzieerend over geld? Op 7-jarige leeftijd beginnen kinderen de energie en dialoog op te pikken."
Betekent dat geen geldruziën meer voor de kinderen en geen gesprekken meer gedrenkt in geldgerelateerde stress? Tot een zekere mate, ja, dat is wat het zou moeten betekenen.
"Ouders praten over allerlei dingen en denken niet dat kinderen horen of begrijpen," zegt Casden. "Je kinderen horen je. En ze zijn veel slimmer dan we hun toerekenen. Als het niet de taal is die ze begrijpen, is het de energie."
De juiste boodschappen overbrengen
Naast het uitstellen van uitdagende persoonlijke financiën-gesprekken tot de kinderen niet luisteren, stelt Casden voor om nadenkend te zijn over de gesprekken die je wél voert met jonge kinderen over geld en de beslissingen die je neemt, zodat je de juiste boodschappen overbrengt.
"Een van de grote fouten die ik zie bij ouders is zeggen: 'Je kunt die tennisschoenen die je wilt niet hebben want we kunnen ze niet betalen,'" legt Casden uit. "Maar de boodschap eigenlijk zou moeten zijn: 'Dat is niet hoe we kiezen om geld uit te geven. We willen spaartjes voorop stellen.' Of 'we willen niet overconsumeren.' We willen onze kinderen leren bewust te zijn van het feit dat geld geen oneindige bron is."
Bovendien stuurt zeggen: "We verdienen niet genoeg geld" voor iets een heel ander bericht dan "Dat is niet hoe we kiezen om geld uit te geven" of "Ik vind dat geen goede waarde." De eerste benadering vermittelt een gebrek aan controle over je financiële situatie, terwijl de tweede de boodschap geeft dat doordachte geldkeuzes en -beslissingen kunnen leiden tot gewenste resultaten.
"Hoewel het begrijpelijk is dat geld angst kan oproepen voor velen, [de taal die je kiest] doet alsof je budget jou beheert in plaats van andersom, en je loopt het risico dat je kind leert geld te associëren met een gevoel van stress," zegt Brittney Castro, gecertificeerd financieel planner bij het financiële platform Mint, aan Parents.
Geld een zichtbaar deel van het dagelijks leven maken
Vanwege al de technologie, fintech-apps, en zelfs credit- of debitcards waarop we in het dagelijks leven vertrouwen, zien veel kinderen geen echt geld meer worden gebruikt voor aankopen. Dat kan problematisch zijn, leidend tot een gebrek aan begrip van de waarde van een dollar of zelfs een totale loslating van het feit dat het echt geld is dat gebruikt wordt om betalingen te doen, wat uiteindelijk rampzalig kan zijn als ze volwassenen worden die geen betekenisvol concept van geld hebben.
Om dit tegengaan, probeer actief routine geldtransacties open te bespreken terwijl ze plaatsvinden, en ze te gebruiken als kleine, leerzame momenten.
"Maak het een gewoonte om momenten hardop uit te leggen, zoals welke afwegingen je maakt om items te kopen of wat de totale kosten zijn," zegt Jennifer Seitz, gecertificeerd financieel opvoedingsinstructeur en educationele content lead voor Greenlight, de debitkaart voor kinderen. "Bespreken hoe je de beste prijs in de supermarkt kiest of spaart voor een lekkere traktatie, laat ze zien dat er een belangrijk gedachteproces zit achter geldkeuzes, zelfs als ze het geld dat je uitgeeft niet fysiek kunnen zien."
Dingen in de uitverkoop kopen is een andere waardevolle leerzaamheid, zegt Casden. "Toen mijn dochter klein was, keken we altijd op de uitverkooprek en zei ik tegen haar: 'Allemaal ter info, dit jurkje is nu $30, maar het was $100. Dus we kunnen veel meer met ons geld doen door dit jurkje in de uitverkoop te kopen.' Nu is mijn dochter zelf heel goed in dingen in de uitverkoop kopen."
Voor jonge kinderen kun je zelfs uitleggen dat ze drie speelgoedjes voor de prijs van één kunnen hebben als ze kiezen voor dingen in de uitverkoop.
De sleutel is om je geldhandelingen een regelmatig onderdeel te maken van het alledaagse gesprek, de emotie eruit te halen en te focussen op hoe je geld gebruikt en het betrokken gedachteproces, vertelt Kari Lorz, gecertificeerd financieel opvoedingsinstructeur en oprichter van MoneyfortheMamas.com, aan Parents.
"Tijdens boodschappen doen, kun je zeggen: 'Wow, kip is deze week een geweldige prijs; we zouden er extra moeten kopen,'" zegt Lorz. "Of tijdens het plannen van een voorjaarsvakantie, zeg: 'We moeten nu al geld gaan sparen voor deze reis, want het is duur.'"
Deze gesprekken moeten licht en niet serieus zijn, voegt Lorz toe. Maak ze normale gespreksonderwerpen, net alsof je praat over wat er vanavond op tafel komt.
Laat kinderen weten dat je geld spaart
Kinderen op jonge leeftijd aan het sparen laten wennen is ook een belangrijke taak voor ouders, een die cruciaal is voor het opvoeden van financieel onderlegde en succesvolle volwassenen. Er zijn verschillende manieren om deze les aan te pakken en geen hoeft overdreven gecompliceerd te zijn.
"De sleutel om jonge kinderen het belang van sparen en hoe te sparen te leren, is het visueel en concreet maken," zegt Kelly Lannan, senior vice president emerging customers bij Fidelity Investments. "Zelfs kinderen van 3 tot 6 jaar kunnen begrijpen wat een doel is en ernaar toe werken, zolang ze het visueel kunnen zien gebeuren."
Daarvoor kun je beginnen met het geven van een klein, regelmatig zakgeld om ze te leren hun eigen geld te beheren. In plaats van ze gewoon geld te geven en weg te lopen, voer een gesprek eromheen en vraag wat ze er uiteindelijk mee willen doen.
Overweeg ze hun contant geld in een spaarpot te laten bewaren zodat ze hun spaargeld zien ophopen en het laten gebruiken om iets kleins te kopen. Deze stappen helpen principes in kinderen op jonge leeftijd in te sluiten die helpen een stevige basis te bouwen voor goede spaargewoontes later, zegt Lannan.
Moedig kinderen aan om te oefenen met budgetteren
Naast het leren van sparen, kan het geven van zakgeld ook een kans zijn om kinderen te leren een budget op te stellen en hun uitgaven te managen op een manier die veel meer impact heeft dan simpelweg vertellen over budgetteren.
"Leren hoe je een budget maakt helpt kinderen het verschil tussen behoeften en wensen te identificeren en kan hen helpen om spijtige impulsinkopen met hun zakgeld te vermijden," legt Castro uit. "Je kunt ze helpen hun zakgeld te verdelen in behoeften, wensen, sparen, en liefdadigheid, met speciale potjes of spaarpotten voor elk. Zo leren ze hun geld te verdelen op basis van wat nu het meest voor hen telt. Kinderen leren budgetteren helpt ze ook andere belangrijke levensvaardigheden, zoals hoe je beperkte middelen budgetteert."
De kern
Omdat kinderen zoveel over het leren door het gedrag van hun ouders na te bootsen, is het cruciaal om ze gezonde geldgewoontes te laten zien op zeer jonge leeftijd en geldgesprekken te normaliseren, terwijl je de lessen opsplitst in kleine, verteerbare, echte momenten. Maar nog belangrijker: als je de moeite niet neemt, zullen ze waarschijnlijk weinig positieve begeleiding elders krijgen.
Previous:Wat het betekent om je als moeder 'uitgetikt' te voelen en hoe je ermee omgaat
Next:Vader deelt simpele truc om alles van de jeugd van je kinderen te onthouden
-
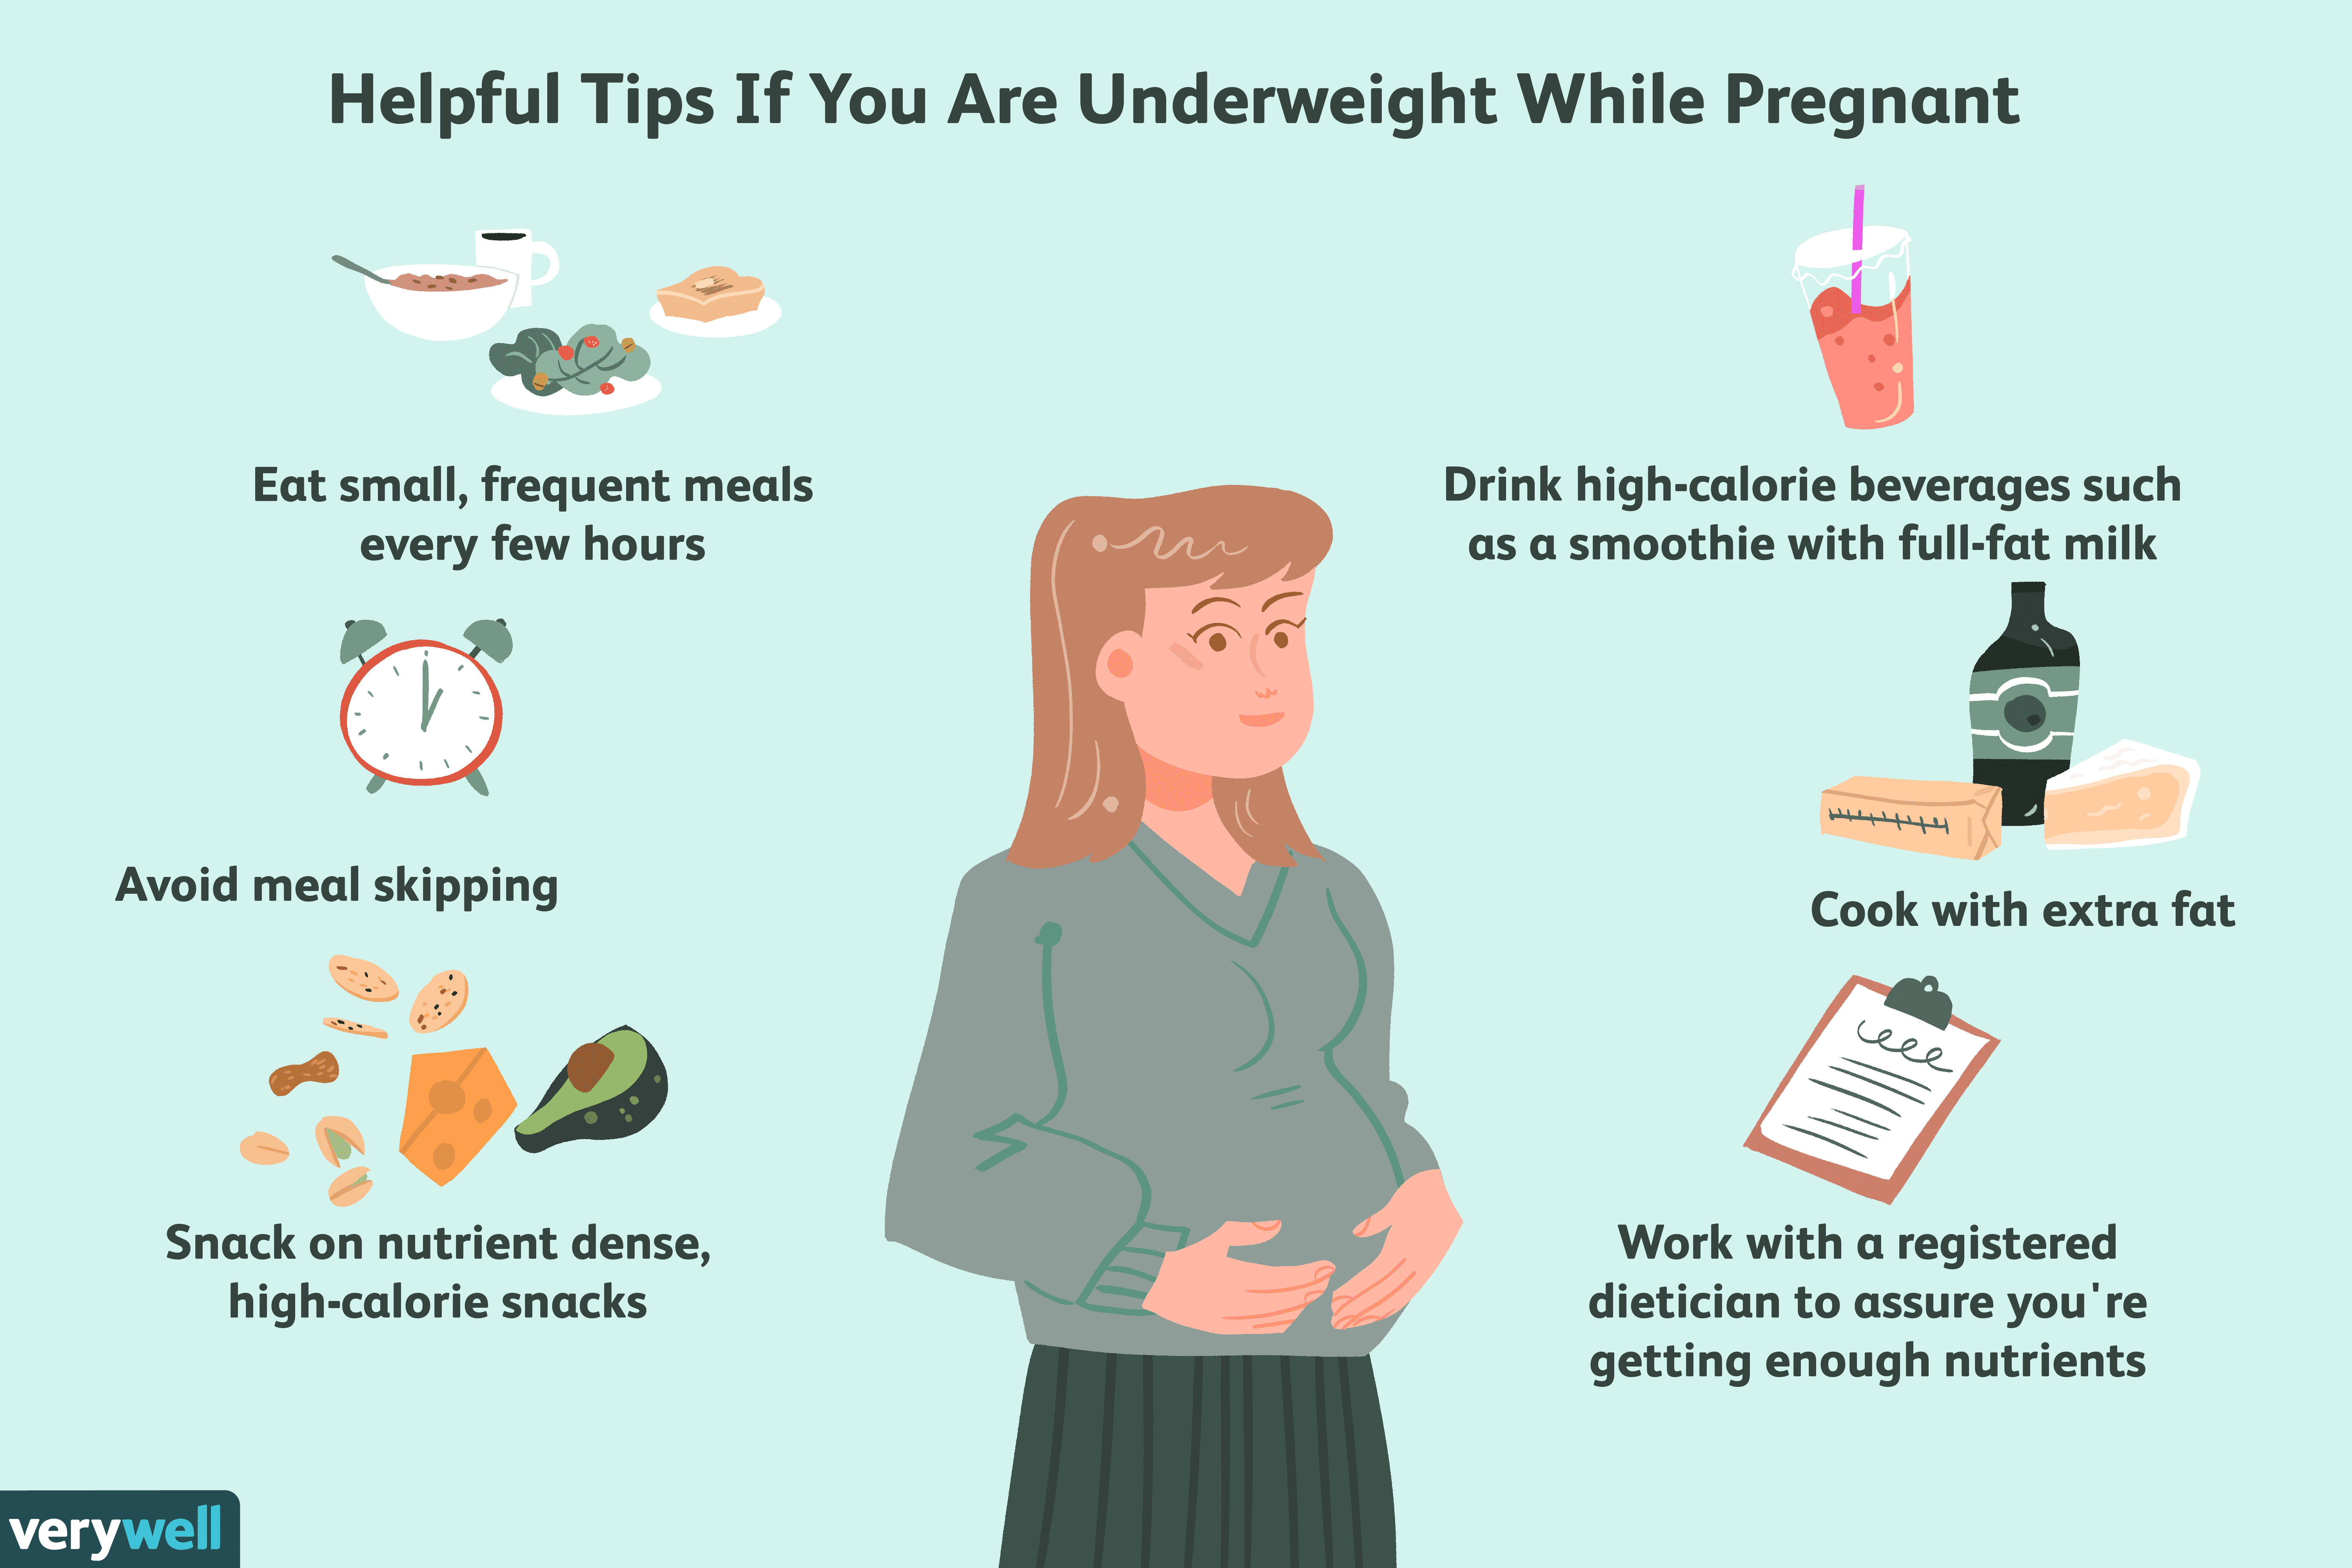 Gewicht aankomen tijdens de zwangerschap is belangrijk voor de groei en ontwikkeling van je toekomstige baby. Gewichtstoename is ook een sleutelcomponent van energieopslag voor het maken van borstvoeding na de bevalling. Het goede nieuws is dat de r
-
 Horend over de negatieve effecten van alleenstaande ouderschap op kinderen, van economische moeilijkheden tot vertrouwensissues gerelateerd aan verlating, kan overweldigend voelen. Maar wat is met de positieve effecten van opgegroeid worden door een
-
 Een moeder uit Mississippi startte een belangrijk gesprek over tienermeisjes en lichaamsbeeld in reactie op een potentieel lichaamsschamende brief van een verrassende bron: de studiekeuzebegeleiders op de middelbare school van haar dochter. Ashley He