Comment une ado doit-elle gérer son argent ?
Une étude 2011 de Charles Schwab a révélé que seulement 13 % des adolescentes interrogées avaient déjà discuté argent avec leurs parents : dépenses, épargne, fonctionnement des cartes de crédit. Schwab a constaté que les filles manquaient de composantes clés de culture financière, mettant leur avenir en jeu. Avec l'importance actuelle d'un bon score de crédit, il est plus crucial que jamais d'aider les ados à apprendre à gérer leur argent.
Dépenses
À l'adolescence, dans la plupart des cas, une jeune femme devrait assumer la responsabilité financière de certains aspects de sa vie : téléphone, vêtements, déjeuners. Elle doit 확실히 contrôler l'argent pour ses loisirs et vie sociale. Elle peut avoir des objectifs universitaires dont elle est partiellement responsable. Elle peut aussi soutenir des causes ou associations caritatives. Tout cela compte comme dépenses et doit entrer dans les plans financiers. Les parents peuvent aider à budgétiser, mais doivent éviter de la renflouer en cas de difficultés.
Budget
Peu d'ados ont des revenus illimités. Même sans grosses dépenses, il est crucial qu'elle apprenne à faire couvrir ses besoins par son argent. Commencez par un journal de dépenses sur deux mois : tout ce qu'elle dépense et gagne (job, argent de poche). Après deux mois, analysez ensemble. Surlignez les dépenses nécessaires (ex: crédit auto, assurance). Marquez les dépenses régulières non essentielles (café quotidien). Aidez-la à décider comment allouer son argent dans un budget tenable.
Épargne
Si elle n'a pas de compte épargne, qu'elle en ouvre un. Beaucoup de banques ont des comptes spéciaux pour ados et jeunes épargnants. Budgétiser l'épargne sert plusieurs buts. D'abord, cela l'empêche de tout dépenser chaque mois. Aidez-la à voir ce compte comme un filet de sécurité pour imprévus. Encouragez-la à utiliser une partie pour planifier gros achats. Acheter avec de l'épargne est bien moins cher qu'à crédit (intérêts et frais évités).
Investissement
Pour un ado, la retraite semble à des années-lumière. Mais ce n'est pas la réalité. Un ado de 16 ans travaillant l'été a près de 50 ans pour faire fructifier cet argent. Regardez les différents plans d'épargne retraite (IRA). Certains sont strictement pour la retraite, d'autres permettent retraits pour études, santé, premier achat immobilier. Incitation immédiate : jusqu'à 5 000 $ investis dans un IRA sont déductibles d'impôts, ce qui peut augmenter son remboursement d'impôt tout de suite. En plus, prendre l'habitude d'investir pour l'avenir l'aide à dépasser la gratification immédiate.
-
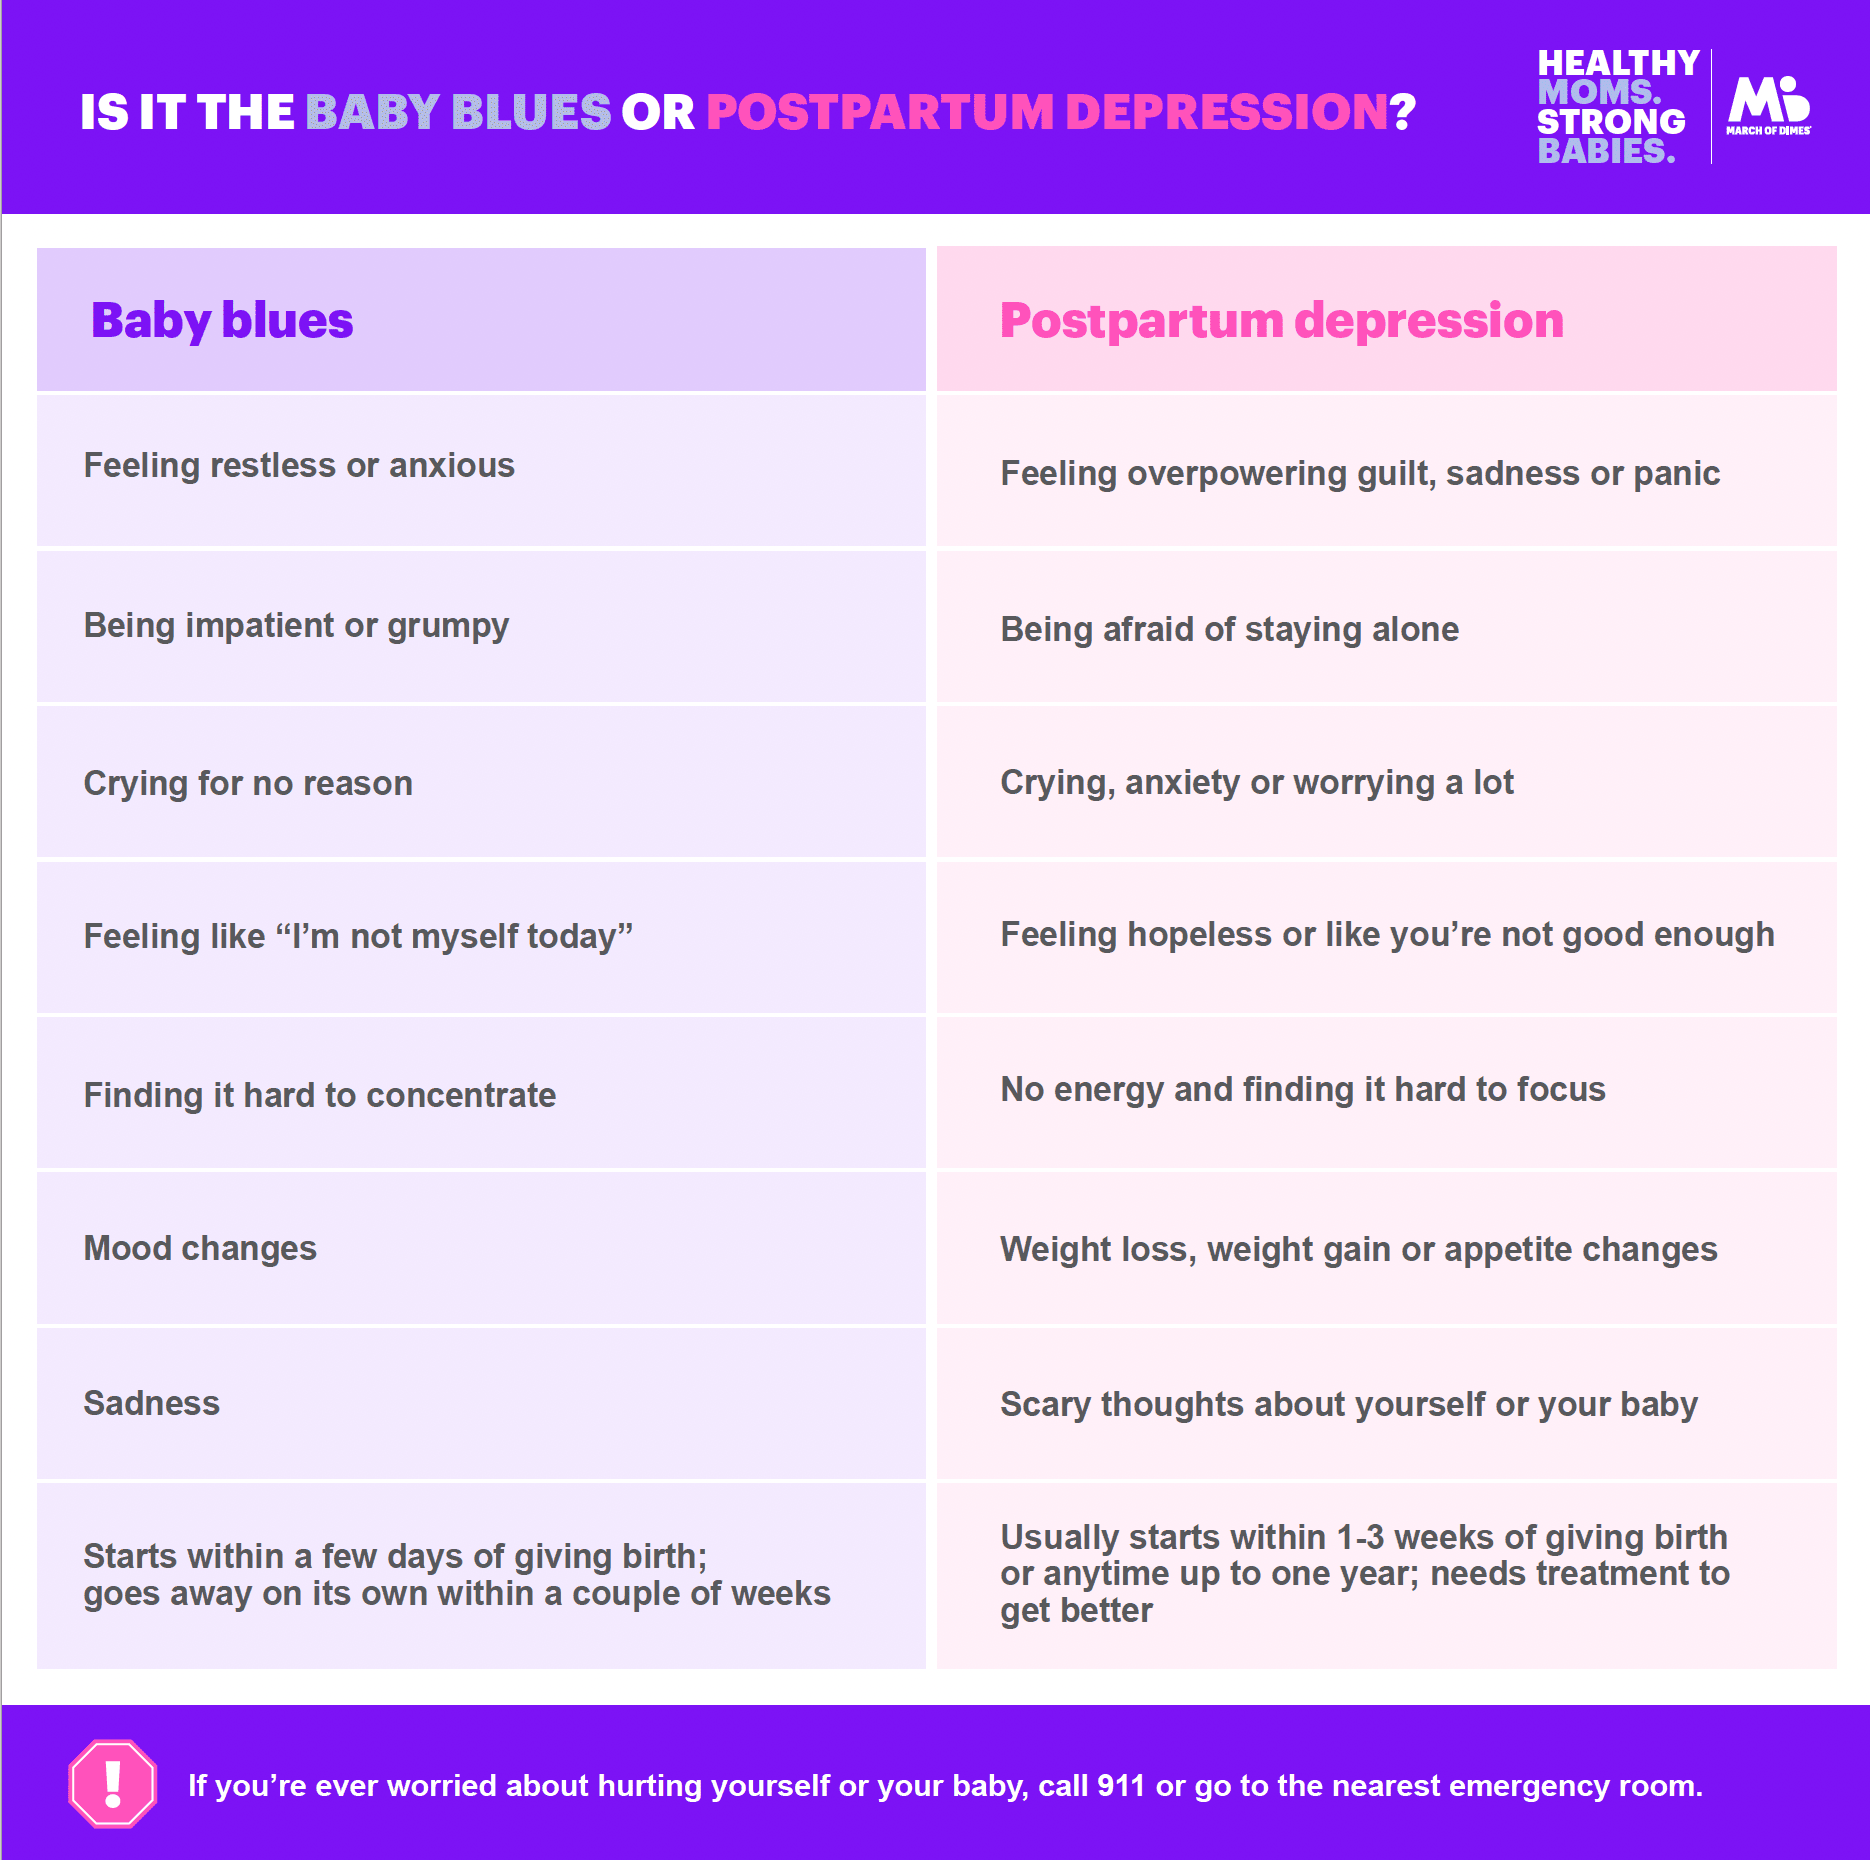 Quest-ce que le baby blues ? Le baby blues (ou « blues du post-partum ») sont des sentiments de tristesse qui peuvent survenir dans les premiers jours après laccouchement. Jusquà 4 parents sur 5 (80 %) le vivent. Cela touche tous les nouveaux parents
-
 Il nest pas rare que les parents attrapent le thermomètre quand leur bébé est grincheux, irritable ou semble généralement pas bien. Mais la poussée dentaire pourrait-elle être la cause de la fièvre de votre bébé ? Au sens médical strict, non. Mais l
-
 Choisir un prénom de bébé peut être un processus délicat pour nimporte quel parent, et un futur papa dit quil a du mal avec sa femme à cause de son refus de faire des compromis sur le prénom de leur future fille. Dans un post sur Reddit, lhomme dit q