
Zdravstveno zavarovanje: Razbijanje kode – ključni pojmi, ki jih morate poznati
Zdravstveno zavarovanje ima svoj lastni jezik. Tukaj so nekateri besedi, ki jih boste morali vedeti:
- Zahtevek (Claim): Podrobna razlaga zdravstvenih storitev, ki jo vi ali vaš zdravnik morate posredovati zavarovalnici, da bi bili nadomestili.
- Sodelovanje (Coinsurance): Podobno kot soplačilo, razen da ne plačujete fiksne vsote, ampak odstotek skupne cene. (Primer: Imate operacijo, ki stane 5.000 $. Morda boste morali plačati 20 %, torej 1.000 $, medtem ko vaš zdravstveni načrt pokrije ostalih 80 %, torej 4.000 $.)
- Soplačilo (Co-payment ali co-pay): Del računa, za katerega ste odgovorni vsakič, ko prejmete storitev. (Primer: Ko gredo k zdravniku, ko ste dosegli franšizo, morda več ne boste morali plačati polnih 100 $; namesto tega boste morda plačali 25 $ soplačila, medtem ko zavarovanje pokrije ostalih 75 $.)
- Omejitve pokritja (Coverage limits): To pomeni največjo vsoto, ki jo zavarovalna polica pokrije skozi leto ali življenje. V ZDA nove zavarovalnice, izdane 2014 ali kasneje, ne smejo imeti letnih ali življenjskih omejitev pokritja.
- Franšiza (Deductible): Vsota, ki jo morate plačati iz lastnega žepa, preden zavarovalnica začne plačevati za storitve. (Primer: Če imate 500 $ franšize na leto in vsak obisk pri zdravniku stane 100 $, vaše zavarovanje morda ne bo začelo delovati, preden ne boste pri zdravniku petkrat.)
- Zavarovalna zamenjava zdravstvenega zavarovanja ali Tržišče zdravstvenega zavarovanja: Ta možnost nakupa zdravstvenega zavarovanja omogoča ljudem v ZDA, ki morajo sami kupiti zavarovanje, da primerjajo možnosti in izberejo najboljše zavarovanje za svoje potrebe.
- Ponudnik v mreži (In-network provider): Kakršnikoli zdravnik, bolnica ali drug ponudnik zdravstvenih storitev, ki je soglasil biti v mreži vaše zavarovalnice in ponujati storitve pri znižani ceni. Prav tako imenovan sodelujoči ponudnik. (Primerjajte z ponudnikom izven mreže, spodaj.)
- Nepokrite storitve (Non-covered services): Storitve, ki niso pokrite pod vašo zavarovalnico polico, kar pomeni, da boste odgovorni za vse zaračune, če se odločite za njih. Primeri storitev, ki pogosto niso pokrite, vključujejo plastično kirurgijo, kiropraktiko in alternativne terapije, kot je akupunktura.
- Ponudnik izven mreže (Out-of-network provider): Kakršnikoli zdravnik, bolnica ali drug ponudnik zdravstvenih storitev, ki ni vzpostavil posebnih cen z vašo zavarovalnico. Če se odločite za ponudnika izven mreže, vaše zavarovanje morda ne bo pokrilo toliko za ta obisk – ali pa obisk ne bo pokrit sploh. Morate plačati razliko (ali celo celotno honorar) iz lastnega žepa. (Primerjajte z ponudnikom v mreži, zgoraj.)
- Maksimalni lastni prispevek (Out-of-pocket maximum): To je denarna vsota, ki vaš delež zdravstvenih stroškov ne more preseči vsako leto. (Primer: Če je vaša letna maksimalna lastna prispevek 6.350 $ – in imate obiske pri zdravniku, posege in soplačila za zdravila, ki so presegle to vsoto – vaše zavarovanje bo pokrilo nadaljnje zahtevke pri 100 %.)
- Polica (Policy): Pogodba med zavarovalnico in posameznikom, ki zagotavlja pokritje zdravstvenih stroškov v zameno za fiksno plačilo.
- Predhodno odobritev (Precertification): Ko morate obvestiti svojo zavarovalnico vnaprej o kakršnikoli medicinskih testih ali posegih, ki jih je naročil zdravnik. Če vaša zavarovalnica zahteva predhodno odobritev in tega ne storite pred zdravljenjem, poseg morda ne bo pokrit.
- Predhodno stanje (Pre-existing condition): Kakršnakoli poškodba ali bolezen, ki je obstajala pred datumom, ko je začel vaš trenutni polic. V ZDA zavarovalnice ne morejo vas zavrniti ali zaračunati več, če imate predhodno stanje.
- Zavarničnina (Premium): Vsota, ki jo plačujete zavarovalnici vsak mesec za kupnjo zdravstvenega pokritja.
- Primarni zdravnik/primarni zdravnik (PCP v kratki): Zdravnik (običajno pediatra, zdravnik družinske medicine ali internist), ki koordinira vašo celotno zdravstveno nego, od letnih pregledov do usmerjanja k specialistom.
- Usmerjanje (Referral): Ko vaša zavarovalnica zahteva, da vaš primarni zdravnik odobri obiske k drugim zdravnikom ali specialistom. Če ne dobite usmerjanja, vaš obisk morda ne bo pokrit.
- Običajno, običajno in razumno (Usual, customary, and reasonable): Pojmi, ki se nanašajo na vsoto, ki jo običajno zaračunavajo ponudniki zdravstvene nege za podobne storitve v območju, kjer živite. (Primer: Vaš dermatolog zaračuna 200 $ za obisk, a večina drugih dermatologov na vašem območju zaračunava 150 $. Vaša zavarovalnica morda nadomesti na podlagi zaračuna 150 $.)
-
 Ni vsi memi so za otroke. Nekateri pa so. In, upamo, da jih večina prav tako smešna kot tisti, ki jih rad ne bi delili z malčki. (Ve, tiste … skrolate po telefonu, smejete se sebi, ko se otrok čudovito pojavi nad vašim ramenom, vpraša: „Lahko grem?“)
-
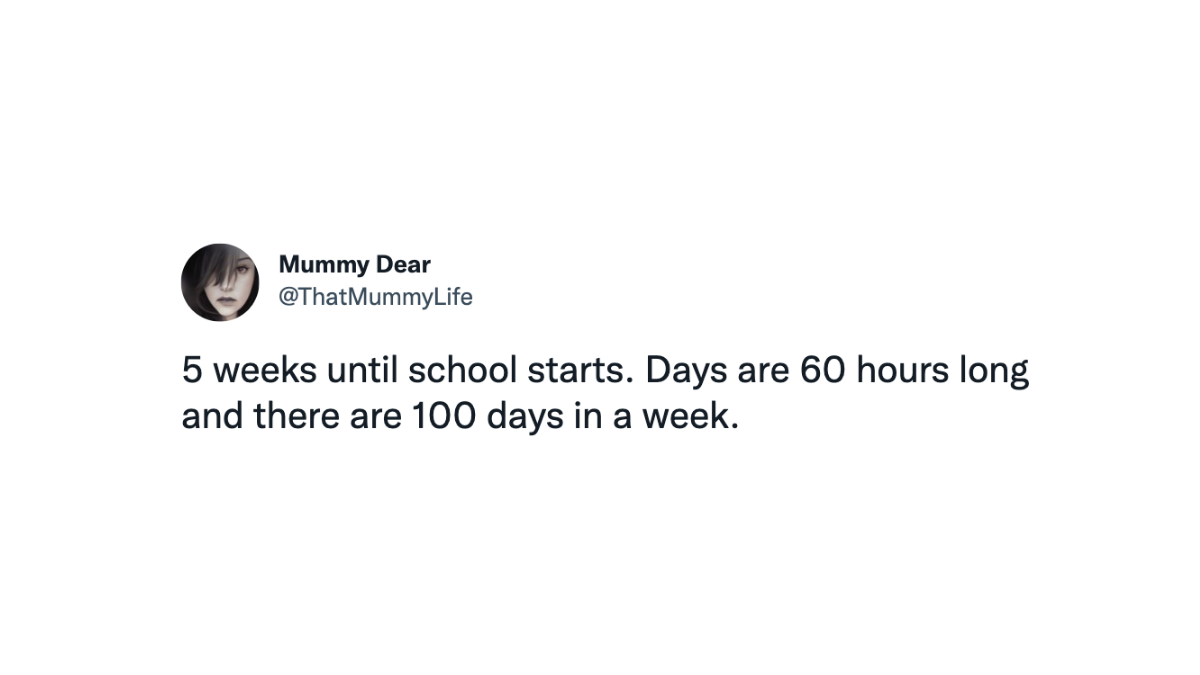 Ahhh, poletje. Čas, da se odvrnemo, odpovremo in tvitiramo o vseh načinih, kako vas vaši otroki ženejo v norost, ker OJ BOG IMETI OTROKE DOMA VSE ČAS JE NOREN. Če se počutite krivo, ker ne uživate vsake ene sekunde poletja zaradi #otroki, ste defini
-
 Ideje naključnih dejanj dobrote so vse okoli nas, od prostovoljenja v lokalni hranilnici hrane do pomaga staremu sosedu pri premiku pohištva. Ti majhni dejanji so odličen način, da učimo otroke pomembnosti dobrote in združimo družino okoli praznikov