Ce que le plan fiscal républicain signifie pour la garde d'enfants
(Mis à jour : 15 novembre)
Sur la campagne électorale et à la Maison Blanche, le Président Donald J. Trump a promis de fournir un « allègement fiscal pour les familles ayant des frais de garde d'enfants et de personnes à charge ». Et sa fille, conseillère à la Maison Blanche Ivanka Trump, a souligné que tout plan de réforme fiscale devrait aborder la garde d'enfants et le congé parental. Jusqu'à présent, ces plans restaient vagues.
Le 2 novembre, après des mois de négociations, les Républicains de la Chambre des Représentants des États-Unis ont publié les détails d'une refonte très attendue du code fiscal à 1,5 trillion de dollars — qui, si elle est adoptée, serait la plus grande révision du code fiscal depuis l'administration Reagan. Le plan, qui comprend des changements radicaux sur tout, des déductions d'intérêts hypothécaires aux taux d'imposition des sociétés, doit encore passer la Chambre. Les Républicains du Sénat ont suivi avec un plan distinct le 9 novembre. (Si les deux versions sont adoptées, la Chambre et le Sénat tenteront de trouver un compromis avant la fin de l'année.) Des initiés du Congrès ont souligné que les détails pourraient évoluer radicalement dans les semaines à venir — et ils ont déjà évolué. Mais, pour la première fois, le GOP a décrit sa vision pour rendre la garde d'enfants et de la famille plus abordable.
La pièce maîtresse de la proposition de la Chambre — le « Tax Cuts and Jobs Act » — est une expansion du crédit d'impôt pour enfants de 1 000 $ à 1 600 $ par an. Actuellement, le montant total du crédit d'impôt pour enfants n'est disponible que pour les individus gagnant 75 000 $ et moins, ou les couples mariés gagnant jusqu'à 110 000 $. Selon le plan de la Chambre, le crédit de 1 600 $ serait disponible pour les individus gagnant jusqu'à 115 000 $ et les couples gagnant jusqu'à 230 000 $.
Le plan de la Chambre introduit également un crédit d'impôt supplémentaire. Selon le Wall Street Journal, « Le projet de loi de la Chambre crée aussi un nouveau crédit de 300 $ pour chaque personne dans la famille d'un déclarant qui n'est pas un enfant, y compris le contribuable principal et les personnes à charge non-enfants comme les étudiants universitaires. » Les crédits de 300 $, qui pourraient aussi servir pour les soins aux personnes âgées, sont censés expirer en 2023. Le projet du Sénat inclut le même crédit, mais à 500 $ par personne.
Pourtant, l'ampleur de l'expansion est inférieure à ce que certains Républicains avaient proposé. « Le plan de #RéformeFiscale de la Chambre n'est qu'un point de départ », a tweeté le Sénateur Marco Rubio peu après le lancement du plan. « Mais l'augmentation de 600 $ du #CréditImpôtEnfants n'atteint pas notre objectif et celui du
Dans le plan du Sénat, le crédit d'impôt pour enfants passerait à 2 000 $ par enfant. Alors que le crédit actuel s'applique aux enfants jusqu'à 16 ans, le Sénat l'étendrait aux jeunes de 17 ans. De loin la plus grande différence dans le plan du Sénat, cependant, c'est qu'il rend le crédit de garde d'enfants disponible pour les familles gagnant jusqu'à 1 million de dollars par an. (La version de la Chambre le plafonne aux familles gagnant 110 000 $.) Si adopté, ce serait une vaste expansion du crédit que, selon les opposants, bénéficierait principalement aux riches. C'est parce que le crédit d'impôt pour enfants n'est que partiellement remboursable, donc les parents à faibles revenus ne qualifient généralement pas pour la pleine réduction. Le Baltimore Sun a écrit que le plan révisé du Sénat « augmente le crédit d'impôt pour enfants légèrement plus que le projet de loi original du Sénat, mais la façon dont la législation est rédigée exclut les familles pauvres d'une partie du bénéfice. Cela aide cependant ceux qui gagnent jusqu'à 1 million de dollars par an. »
Quel est le plan du GOP pour le Crédit d'Impôt pour la Garde d'Enfants et Personnes à Charge ?
Les plans de la Chambre et du Sénat conserveraient le Crédit d'Impôt pour la Garde d'Enfants et Personnes à Charge. Mais la Chambre a dans le viseur l'élimination des comptes d'épargne flexibles pour personnes à charge, qui permettent aux familles d'utiliser de l'argent pré-impôt pour le coût de la garde. Initialement, le Sacramento Bee a rapporté que les comptes d'épargne flexibles étaient éliminés dans le plan de la Chambre. Dans une version ultérieure du projet de loi, la Chambre a ajusté son plan pour que les comptes flexibles soient restaurés — mais seulement temporairement, pour une période de cinq ans, après quoi ils seraient éliminés.
Actuellement, le crédit d'impôt pour la garde d'enfants à charge (CDCTC) — à ne pas confondre avec le crédit d'impôt pour enfants — permet aux familles de déduire jusqu'à 2 100 $ de leur facture fiscale pour compenser le coût de la garde d'enfants. Pour être éligible au CDCTC, le déclarant (ou son conjoint) doit être employé, en recherche d'emploi, ou inscrit comme étudiant à temps plein. Si c'est le cas, ils peuvent détailler leurs dépenses liées à la garde jusqu'à 3 000 $ pour une personne à charge ou 6 000 $ pour deux ou plus. Les critiques soulignent souvent que le CDCTC n'est pas remboursable, ce qui signifie que les familles à faibles revenus payant peu ou pas d'impôt sur le revenu reçoivent un bénéfice limité.
Les comptes d'épargne flexibles pour personnes à charge, qui seraient éliminés après cinq ans selon le plan de la Chambre, permettent actuellement aux familles de mettre de côté jusqu'à 5 000 $ en revenus pré-impôt pour payer les frais de garde d'enfants — que ce soit en crèche ou chez une nounou, tant que vous suivez les lois fiscales applicables.
Le plan du Sénat conserve à la fois le crédit d'impôt pour la garde d'enfants à charge et les comptes d'épargne flexibles. Il apparaît que le plan du Sénat, contrairement à celui de la Chambre, ne contient pas de limite de cinq ans sur les comptes d'épargne flexibles.
Que signifie le plan du GOP pour les familles ?
Il est encore trop tôt pour affirmer définitivement si les familles de la classe moyenne et travailleuses bénéficieront du plan complet de réforme fiscale du GOP — en partie parce que les détails sont encore en flux, et en partie parce que les résultats dépendent des gains et pertes dans le code fiscal dus aux changements dans les déductions hypothécaires, exemptions, tranches d'imposition et autres changements majeurs. Cependant, les Républicains de la Chambre, dont le Président Paul Ryan et le Président de la Commission des Moyens et Revenus Kevin Brady, affirment que la famille américaine moyenne — c'est-à-dire une famille de quatre avec un revenu de 59 000 $ — économiserait 1 182 $ par an.
C'est confirmé par une analyse réalisée juste après la publication du plan de la Chambre par le Wall Street Journal :
Juste avant la publication du plan fiscal de la Chambre, le Center for American Progress, un think tank progressiste, a affirmé que « même une augmentation significative du [crédit d'impôt pour enfants] ne suffirait pas à compenser les pertes significatives que de nombreuses familles travailleuses subiraient sous le plan fiscal global de Trump. Et ce serait loin de ce qui est nécessaire pour que Trump tienne une autre promesse de campagne non tenue — rendre la garde d'enfants abordable pour les familles. » Le projet de loi de la Chambre, selon le Centre, « élimine aussi les déductions fiscales pour les entreprises qui fournissent une garde d'enfants sponsorisée par l'employeur. »
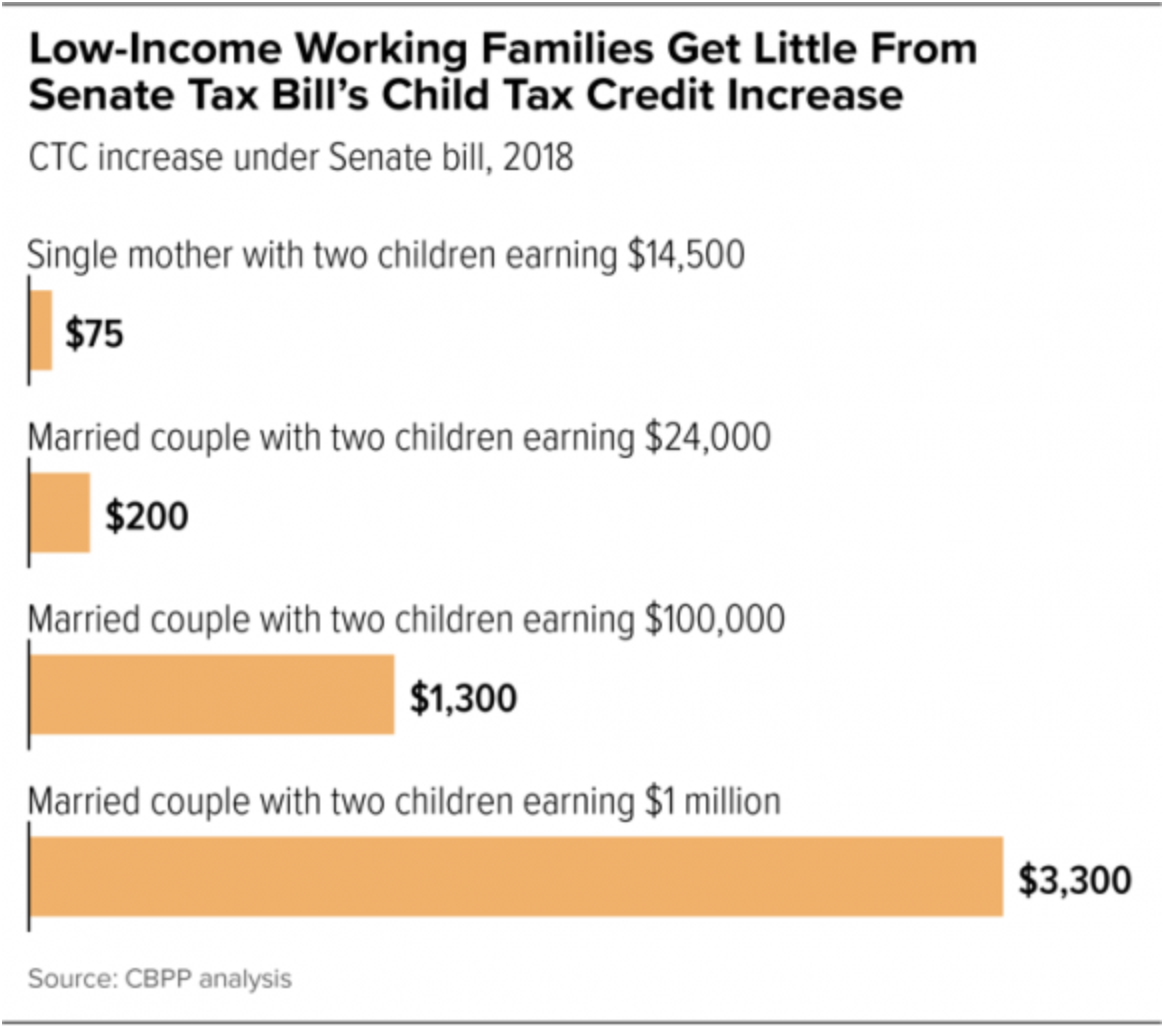
Selon une analyse du Center on Budget and Policy Priorities, un think tank progressiste, sous le plan fiscal proposé par le Sénat, une mère célibataire avec deux enfants gagnant le salaire minimum verrait une augmentation de seulement 75 $ grâce aux nouveaux crédits de garde, tandis qu'un couple marié avec deux enfants et des revenus de 1 million de dollars économiserait plus de 3 000 $ :
Y a-t-il un plan démocrate pour une garde d'enfants abordable ?
Selon les règles du Congrès, les Républicains pourraient être en mesure de faire adopter leur plan de réforme fiscale sans les voix des Démocrates. En septembre, les Démocrates du Sénat ont dévoilé un plan concurrent, le Child Care for Working Families Act, qui, contrairement à l'accent mis par les Républicains sur les crédits d'impôt, propose d'étendre le financement fédéral de la garde d'enfants via le Child Care Development and Block Grant. Cette proposition repose sur trois objectifs clés :
- Garantir qu'aucune famille gagnant 150 % du revenu médian de l'État ou moins ne paie plus de 7 % de son revenu familial pour la garde d'enfants.
- Soutenir l'accès universel à des programmes pré-scolaires de haute qualité pour tous les enfants de 3 et 4 ans, et augmenter le financement de Head Start pour que tous les fournisseurs puissent offrir le pré-K à temps plein et toute l'année.
- Améliorer la rémunération et la formation du personnel de la garde d'enfants.
Le plan démocrate rejoint un plan bipartite antérieur, publié en juillet 2017 par le Républicain du Kansas Kevin Yoder et la Démocrate de Floride Stephanie Murphy, appelé le Providing Affordable Child care for Everyone (PACE) Act. Comme le nouveau plan républicain, le PACE Act se concentre sur la réforme fiscale — mais adopte une approche très différente. PACE rendrait le Crédit d'Impôt pour la Garde d'Enfants et Personnes à Charge remboursable — un terme qui signifie qu'il pourrait entraîner un remboursement d'impôt pour les familles à faibles revenus avec peu ou pas de passif d'impôt sur le revenu. Il étendrait également la valeur du CDCTC en augmentant le taux de crédit — les familles pourraient déduire jusqu'à 50 % de leurs frais de garde d'enfants, contre 35 % actuellement. De plus, le PACE Act étendrait le programme des Comptes d'Épargne Flexibles pour Personnes à Charge en augmentant le montant que les familles peuvent y verser de 5 000 $ à 7 500 $. Yoder affirme que ce plan ferait un meilleur travail pour rendre la garde d'enfants plus abordable pour les familles à revenus faibles et moyens. « Les coûts de la garde d'enfants et de l'école maternelle ont presque triplé au cours des 25 dernières années », a-t-il noté dans une tribune récente pour The Hill, « pourtant la façon dont le code fiscal traite ces coûts est restée la même. »
La recherche a répété montré qu'il est à la fois intelligent et rentable d'investir dans l'amélioration de l'accès à une garde de qualité et abordable pour les jeunes enfants. Comme l'a écrit Clair Cain Miller plus tôt cette année dans le New York Times, le retour sur investissement dans une politique intelligente de garde d'enfants peut être mesuré de plusieurs façons : « Des études récentes montrent que de toute politique visant à aider les familles en difficulté, l'aide pour une garde de haute qualité a le plus grand retour économique pour les parents et leurs enfants — même leurs petits-enfants. Cela a le plus grand effet positif sur l'emploi et la rémunération des femmes. C'est particulièrement utile pour les familles à faibles revenus, car cela peut propulser des générations d'enfants vers des revenus accrus, de meilleurs emplois, une meilleure santé, plus d'éducation et une activité criminelle réduite à l'âge adulte. »
Mais la garde d'enfants continue d'être une dépense lourde pour les familles américaines. Notre dernière enquête sur le Coût de la Garde, citée par le Leader de la Minorité au Sénat Chuck Schumer, a révélé que près d'un tiers des familles (32 %) dépensent 20 % ou plus de leur revenu annuel familial en garde d'enfants. Pour mettre cela en perspective : le crédit d'impôt pour la garde d'enfants à charge plafonne actuellement les frais de garde à 6 000 $ par an. Mais les données de Care.com montrent que le coût moyen de la garde en crèche est d'environ 10 468 $ par an pour les nourrissons et 9 733 $ pour les tout-petits — avec des coûts près du double dans certaines grandes villes.
« La garde d'enfants est une nécessité, mais elle est si chère que, tout comme les frais de scolarité universitaire, elle laisse les familles éveillées la nuit à s'inquiéter : comment allons-nous payer pour ça ? », a déclaré Schumer, en ajoutant : « Les familles ne devraient pas avoir à se ruiner, sacrifier leur carrière ou renoncer à leurs économies pour l'avenir pour que leurs enfants aient accès à un apprentissage et une garde de qualité qui les mettront sur la voie de la réussite. »
Previous:La garde d'enfants coûte une fortune. De l'aide arrive-t-elle ?
Next:Ce que chaque famille doit savoir sur le plan de garde d'enfants d'Ivanka Trump
-
 Vous envisagez une garde partagée ? Faites vos devoirs : les gardes partagées et arrangements de soins partagés peuvent être soumis à diverses exigences de licence ou interdits dans certains États et juridictions. Renseignez-vous sur les lois et régl
-
 La parentalité peut être un sujet incroyablement clivant pour les personnes ayant des enfants. Mais une chose sur laquelle toutes les mamans et tous les papas saccordent, quelle que soit leur philosophie : la privation de sommeil, cest terrible. Et c
-
 Vous pensez travailler pour plusieurs familles en partage ? Faites vos devoirs : les partages de nounou et arrangements de garde partagée peuvent être soumis à diverses exigences de licence ou interdits dans certains États et juridictions. Renseignez