Yksityisen kollegialalainan vaarat: Miksi valtionlainat kannattaa käyttää ensin
Sivu 1
Yksityisen kollegialalainan vaarat: Miksi valtionlainat kannattaa käyttää ensin
Lähes 50 % yksityisen kollegialalainan ottaneista opiskelijoista epäonnistuu hyödyntämään edullisia valtionlanoja kollegiaalin rahoittamiseen.
--Consumers Union raportti
Alison Rabil, Barnard College'n rahoitusosiaston johtaja, huolestui yhtenä päivänä, kun tutki lukuja opiskelijoiden määrästä, jotka ottivat yksityislanoja naiskollegialla.
Rabil ja muut Barnardin rahoitusosastossa ymmärsivät varmasti, miksi yksityislanoja pitäisi olla viimeinen keino. Mutta koulun vanhemmat, vaikka monet olivat korkeakoulutettuja, eivät ymmärtäneet yksityislaidan potentiaalisia vaaroja, joka on nopeimmin kasvava opiskelijavelan lähde maassa.
Siksi koulu New Yorkissa päätti kylttää vanhempiaan. Kun Barnard oppii, että perhe on aikeissa ottaa yksityislaina, koulu järjestää puhelinhaastattelun vanhemmille. Keskusteluiden jälkeen Barnardin työntekijöiden kanssa perheet usein luopuvat yksityislaidan suunnitelmasta. Kiitos Barnardin aloitteelle, Inside Higher Ed -verkkolehden mukaan yksityislaiden määrä koulussa putosi 73 %.
Jos et ole varma, miksi yksityislanoja pitäisi olla viimeinen keino, lue lisää. Tässä on mitä sinun on tiedettävä:
Yksityislanoilla on vaihteleva korko. Kuka tahansa, jolla on vaihteleva korkolaina, tietää, miksi lainoja ilman ylärajaa voi olla vaarallisia. Laina, jonka maksut nousavat hallitsemattomasti, voi tuhota opiskelijan tai vanhempien budjetin. Monet eivät tiedosta, että yksityislaiden maksut, jotka aluksi saattavat vaikuttaa hallittavilta, muuttuvat, koska useimmat yksityislainat sisältävät vaihtelevan korkon ilman ylärajaa.
Yksityiset lainanantajat voivat syrjiä. Toisin kuin valtionlainaohjelmissa, yksityislanoja markkinoivat lainanantajat voivat valita asiakkaitaan. Erinomaisen luottokirjan perheet saavat paremmat alkukorkot kuin keskitasoisilla tai huonompilla luottokirjoilla. Vähän onnekkaammat lainaajat voivat joutua lainoihin, jotka ovat yhtä huonoja kuin alennusluotto, joka auttoi rikkouttamaan asuntopomun. Ero parhaiden asiakkaiden alkukorkon ja huonoimman saajan välillä voi olla 10 prosenttiyksikköä tai enemmän.
Lisäksi yksityislaiden korkot ja korot voivat vaihdella koulun mukaan. Jotkut lainanantajat ottavat huomioon koulun yleisen laina-antamattomuuden. Niin että vaikka sinulla on tilivaltainen luottokirja, voit silti rangaista.
Yksityislainat voivat olla hämmentäviä. Monet perheet, jotka päätyvät yksityislainaan, uskovat olleensa saaneet valtionlainat. Jotkus eivät edes tajua virhettään, ennen kuin yrittävät konsolidoida velan valtionlanoilla. Syitä on monia. Ensinnäkin laina-prosessi voi olla hämmentävä. Ja perheet, jotka selviävät kollegiaalalle "matchmaking" -prosessista, eivät ehkä ole mielenkiintoisia laina-vaihtoehtojen läpikäynnistä kevään ja kesän aikana ennen lapsen fresher-vuotta.
Vanhemmat ja opiskelijat haluavat vain rahaa, ja luulevat, että murehditaan takaisinmaksusta myöhemmin.
Jos harkitset yksityislainaa, tässä on mitä sinun pitäisi tehdä:
Sivu 2
Käytä valtionlanoja ensin. Perheet eivät pidä harkita yksityislanoja (joita kutsutaan myös vaihtoehtolainoiksi), ellei he ole käyttäneet valtionlanoja täysin, jotka tarjoavat parempia ehtoja ja joustavampia takaisinmaksuvaihtoehtoja. Valtionvakuutetut lainat tarjoavat kiinteitä korkoja, ja kaikki – riippumatta FICO-luottopisteistä – saavat saman kiinteän korkon.
Subsidioidut ja ei-subsidioidut valtion Stafford-lainat ovat parempia vaihtoehtoja opiskelijoille ja PLUS-laina on paras vanhemmille. Jos täytät tulovaatimukset, valtion Perkins-laina on halvin.
Monet perheet kieltäytyvät rutiininomaisesti valtionavusta. Institute for Higher Education Policy:n mukaan hämmästyttävän 20 % riippuvaisista opiskelijoista, joilla on yksityislainat, ei koskaan hyödyntänyt valtionlanoja. Toiset 19 % lainaajista ei koskaan maksimoinut valtionlanojaan ennen yksityisen vaihtoehdon omaksumista.
Valitettavasti ei ole tarpeeksi kouluja kuten Barnard, jotka kylvättävät vanhempia yksityislaiden vaaroista. Jotkut saattavat olettaa, että Barnard voi tehdä kylvystyksensä, koska se on pieni, mutta Colorado State University on todistanut, että suuret instituutitkin voivat levittää sanoman. Colorado Statessa n. 20 % yksityislaiden hakijoista joko epäonnistuu käyttämään valtionlainavaluutuksensa tai jättää FAFSA:n täyttämättä, joka on valtionlainojen saamiseksi vaadittu. Rahoitusosaston työntekijät soittavat jokaiselle perheelle, joka kuuluu johonkin näistä kahdesta kategoriasta, ja selittävät heidän vaihtoehtonsa.
Allekirjoita laina yhdessä. Koska lainaajan luottokirja on niin tärkeä yksityislainoissa, opiskelijat ovat epäedullisessa asemassa hakeessaan yksin. Vähäisellä tai ilman luottokäyttötietoa he voivat helposti saada keskitasoisia lainoja, jotka siirtävät korkeampia korkoja ja maksuja. Vanhempi, jolla on hyvä luotto, voi välttää ongelman ottamalla lainan itselleen tai allekirjoittamalla lainan. Useimmat lainanantajat harkitsevat vain korkeimman luottokoron med-lainanantajien keskuudessa. Lisäksi med-lainoiden korkokaavat ovat hieman parempia kuin ei-med-lainoiden samalla luottokorolla.
Älä anna sileiden markkinointien petkuttaa sinua. Jos sinulla on teini, joka lähti kollegiaalle pian, lainanantajat saattavat täyttää postilaatikkosi roskapostilla, joka tekee yksityislainan hankkimisen helpoksi kuin kiinalaisen nouto-annoksen.
Tässä utdrag kirjesta, jonka lähetti Sallie Mae, opiskelijalainojen teollisuuden "iso gorilla", joka sain pari kuukautta ennen kuin tyttäreni aloitti kollegiaa: "Luennot alkavat taas ennen kuin tiedät. Älä anna kollegiaalamenojen huoli tuhota kesäsi… Hakeminen on nopeaa, vapaata ja helppoa. Lainaa jopa 40 000 $ vuodessa."
Sallie Mae luvasi edelleen, että minun ja mieheni ei tarvitse huolehtia minkään valtion rahoituslomakkeen täyttämisestä! Monet vanhemmat saattavat pitää sitä plussana, mutta lainanantaja oli vaarallisesti antamassa perheille tavan uhata heidän mahdollisuuksiaan parhaaseen rahoitukseen. Vanhemmat pitäisi täyttää valtion lomake – FAFSA – koska ilman sitä he eivät voi saada valtionlanoja, jotka ovat huomattavasti edullisempia.
Kaikki roskapostit, jotka sain lainanantajilta, teki yksityislainoista näköjan näköisimmän lähestymistavan tarjoten, toisen lainanantajan sanoin, "nopea" luotopäätös, "nopea" uusiminen ja "helppo" verkkohakemus. Jos et ole saanut näitä mainoksia, lapsesi saattaa saada pop-up mainoksia näistä lainoista.
Lupaukset kuulostavat hyvältä, mutta hinta, jonka maksat, on korkea.
Älä anna brändattujen lainojen petkuttaa sinua. Kun opiskelijat saavat rahoituspaketit, joskus ne sisältävät lainat, jotka kantaa koulun nimeä. Varo yksityislanoja, jotka maskerautuvat koululainoiksi, jotka eivät ole muuta kuin markkinointikeinoja. Opiskelijat saattavat olettaa, että koulun brändätyt lainat ovat edullisempia, mutta nämä lainat ovat tyypillisesti samankaltaisia kuin muut yksityislainat, ja joissakin tapauksissa ne voivat olla pahempia.
Sivu 3
Kysy älykkäitä kysymyksiä. Ennen kuin sitoudut yksityislainaan, kysy nämä kysymykset:
- Voinko saada kiinteän korkolainan?
- Jos korko on vaihteleva, onko siinä yläraja siihen, kuinka korkealle se voi nousta?
- Mikä prosentti lainaajista saa parhaan korkon?
- Tarjoatteko korkoalennuksen tai päärähän vähennyksen, jos maksan ajoissa?
- Käynnistyykö alennus, kun aloin maksaa lainan takaisin?
- Jos alennus ei ole välitön, kuinka monen kuukauden ajoista maksuja minun on tehtävä?
- Jos missään maksu, onko mitään tapaa palauttaa alennus?
- Oletteko alennukset turvattuina vai voivatko ne kadota myöhemmin?
- Jos kohdan taloudellista vaikeutta, sallitteko minun lopettaa maksut väliaikaisesti ilman taloudellista rangaistusta?
- Onko ennakkolunastus-sakko?
- Mihin indeksi teidän lainojanne on sidottu?
Tarkista luottokirjasi. Jos harkitset yksityislainaan hakemista, tarkista luottoraporttisi. Lain mukaan sinulla on oikeus saada ilmainen luottoraportti vuosittain kunkin kolmesta suurista luottobyroista:
- Equifax (800) 685-1111, www.equifax.com
- Experian (888) 397-3742, www.experian.com
- TransUnion (800) 888-4213, www.transunion.com
Jos jotain on vialla, haluat korjata sen.
Valitettavasti mitä ilmaiset raportit eivät voi kertoa, on luottokorosi. FICO, lyhenne sen luojalle, Fair Isaac Corporation, on yleisin luottokorosi. FICO-pisteet vaihtelevat 300 (kauhea) - 850 (mahtava). Rahoituslaitokset yleensä vaativat minimipisteet 700–720 parhaiden lainakorkojen ja ehtojen saamiseksi. Noin 58 % amerikkalaisista on onnistunut saamaan FICO-pisteet vähintään 700.
Toimintasuunnitelma
Älä koskaan valitse yksityislainaa, ellei olet maksimoinut valtionlainasi.
Jos FICO-pisteesi on alle 620–650, et yleensä kelpaa yksityisiin opiskelijalainoihin. Useimmat lainanantajat viisi tai kuusi luottokategoriaa 650–850 välillä, joten 30–40 pisteen muutos luottokorossa voi olla suuri vaikutus lainan kustannukseen.
Jos luottokorosi ei ole hyvä, sinun pitäisi varmasti yrittää parantaa sitä. Tämä aloite voi lopulta säästää sinulle tuhansia dollareita, jos kelpaat vetävämmälle yksityislainalle. Löydät monia tapoja tehdä juuri sen lukemalla erinomaista kirjaa, Your Credit Score: How to Fix, Improve, and Protect the 3-Digit Number that Shapes Your Financial Future, 2. painos, Liz Pulliam Weston.
Maksa ajoissa. Et koskaan halua haastaa lainanantajaa, olipa se yksityinen instituutti tai valtionhallinto. Yksi parhaita tapoja välttää rangaistusmaksut maksamattomista maksuista on rekisteröityä automaattisiin maksuisiin tilisi tai säästötilisi kautta. Monet sekaisin, kun he muuttavat asumista ja epäonnistuvat saamaan laskunsa. Älä odota lainanantajien ymmärtävän.
Previous:Koulukausi-hakuprosessi: Vanhemman tarkistuslista
Next:Opiskelijalainan perusteet: Valtionlainat ensin, yksityislainat viimeisenä
-
 Kun vauva tai taapero löytää oman nenänsä, ei ole rajaa satunnaisille esineille, joita he saattavat yrittää pistää sisään. Vanhemmat voivat löytää itsensä kamppailemassa lapsistensa nenien tyhjentämisessä kaikesta herneistä ja rusinoista helmiin ja
-
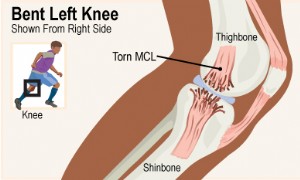 Mikä on sisäinen sivunapsiside? Sisäinen sivunapsiside (MCL) on yksi polven nivelsidoista. Nivelside on kova, joustava kudosnauha, joka pitää luut ja nivelrikot yhdessä. MCL on polven osassa, joka on lähimpänä toista polvea (mediaalinen puoli). Se li
-
 Useimmat täysipäiväisen nannyni päivät alkoivat samalla tavalla: heräsin, suihkkuin, annoin kahvia ja menin ulos oven. Pääsin töihin, menin perheen kotiin garagen kautta ja tervettiin lapset, todennäköisesti edelleen pyjamaissaan sohvalla. Vaikeutin