Opciones no tradicionales para ahorrar para la universidad
Opciones no tradicionales para ahorrar para la universidad
Bonos y cuentas UGMA
Los métodos tradicionales de ahorro para la universidad siguen siendo populares, pero hay métodos más nuevos y creativos.
Deberías sentarte con un asesor financiero, que evaluará tu situación y recomendará el plan que mejor se adapte. Para que sepas de qué habla, aquí tienes información sobre otras opciones de ahorro.
Bonos EE
Bocado financiero
Para beneficiarse de la exención fiscal de los bonos EE, solo pueden usarse para gastos educativos tuyos, de tu cónyuge o hijos dependientes. Los bonos pagan matrícula, alojamiento, manutención y libros.
Un método de ahorro que gana popularidad es usar bonos EE. Son especiales porque los intereses se devengan desde la compra hasta el canje, y los rendimientos usados para universidad están exentos de impuesto federal. Herramienta beneficiosa, pero no disponible para todos.
Una persona mayor de 24 años debe comprar los bonos a nombre de los padres del niño para quien va destinado el dinero —no a nombre del niño. Y los bonos deben mantenerse al menos cinco años antes de usarlos para gastos universitarios. No puedes comprarlos cuando tu hijo tiene 17 y esperar usarlos para la universidad.
Al canjearlos para gastos educativos, todos los intereses son libres de impuestos si vuestra renta conjunta es inferior a 79.650 $. La cantidad se prorratea hasta un máximo de 109.650 $ de renta familiar; por encima, los intereses devengados tributan.
Los bonos EE pueden ser un buen complemento al ahorro universitario, pero no un medio práctico para financiar toda la carrera. Si tu hijo no va a la universidad, los bonos quedan a tu nombre.
Cuentas Uniform Gifts to Minors Act (UGMA)
Son cuentas de estilo antiguo creadas para reducir la carga fiscal de los fondos a nombre de los hijos. Fondos apartados para universidad o regalados a vuestros hijos se colocan en cuenta a nombre del niño bajo la Ley de Donaciones Uniformes a Menores. Los fondos pertenecen al niño. Al ser menor, deben tener un custodio —normalmente un padre. Los fondos se acumulan e invierten, generando rendimientos para el niño. Lo bueno: los primeros 750 $ de rendimientos no tributan, los siguientes 750 $ tributan al tipo más bajo. Después, el tipo sube y se paga al tipo marginal de los padres. Tras los 14 años, siempre tributa al tipo del niño.
¡No vayáis ahí! El seguro de vida no es buena inversión para cuenta universitaria. Tampoco las sociedades comanditarias o anualidades con impuestos diferidos. Son inversiones a largo plazo no aptas para ahorro universitario. Si vuestro asesor recomienda cualquiera, huid y buscad otro.
Un posible inconveniente: el dinero pertenece a vuestro hijo. Si Rob decide comprarse una moto y recorrer Europa en vez de ir a la universidad, mientras ya no sea menor, no podéis impedirle que se lleve "su" dinero universitario. Buena idea invertir solo lo necesario para la ventaja fiscal y poner el resto en otro sitio.
El custodio de una cuenta UGMA puede montarla como cuenta de ahorro en el banco local y cambiarla a cuenta de valores conforme crece. Incluso podéis comprar acciones o bonos con el dinero, pero solo si sabéis lo que hacéis.
Las limitaciones del impuesto de donaciones dictan que máximo 10.000 $ al año pueden ingresarse en una cuenta UGMA. Esa cantidad puede duplicarse si una pareja dona.
IRAs educativos y créditos fiscales
IRAs educativos
El reciente cambio fiscal elevará el límite anual de aportación a un IRA educativo de los actuales 500 $/año a 2.000 $/año. ¡Menos mal! Con 500 $ apenas valía la molestia de abrir la cuenta. Con límite de 2.000 $, podéis alcanzar o acercaros a vuestra meta universitaria si empezáis a ahorrar al nacer vuestro hijo.
Como en todos los IRAs, rentas y plusvalías se difieren dentro del IRA educativo hasta que se retiran para la universidad.
Los IRAs educativos tienen límites de renta para los padres, pero podéis cambiar el beneficiario a otro hijo si el primero decide no ir a la universidad. Un problema: solo podéis usar los fondos para vuestros hijos, así que si ninguno va a la universidad, los fondos se vuelven gravables para el último beneficiario al cumplir 30 años. Por desgracia, no podéis traspasar el IRA educativo no usado a un IRA personal; las ganancias y rentas acumuladas tributan al beneficiario.
Créditos fiscales para padres de universitarios
Bocado financiero
Si calificáis (asistiendo a universidad o pos-secundaria al menos media jornada), podéis usar el crédito HOPE para 1º y 2º año, y el Crédito de Aprendizaje Permanente para 3º y 4º.
Hay dos créditos fiscales disponibles mientras vuestros hijos estén en la universidad. Como tanto del código fiscal, no son simples, dependen de vuestra renta anual y otras condiciones.
Sabéis que hay deducciones fiscales y créditos fiscales. La diferencia es dónde se usan en la declaración. Una deducción va en el Anexo A; si vuestras deducciones superan la deducción estándar, restáis la suma deducible de vuestra renta bruta ajustada. Tras restar exenciones, esta cifra es vuestra renta imponible para calcular el impuesto.
Un crédito fiscal suele ser mejor porque no tenéis que detallar deducciones para usarlo. Podéis declarar con deducción estándar y seguir usando el crédito. Una vez calculado vuestro impuesto, el crédito se resta de este para reducir lo que debéis a Hacienda.
El crédito HOPE (Higher Opportunities for Performance in Education) está disponible desde 1998. Es un crédito por matrícula y gastos relacionados durante los dos primeros años de universidad. El estudiante debe asistir al menos media jornada.
El crédito es del 100% de los primeros 1.000 $ de gastos cualificados pagados en el año, más 50% de los siguientes 2.000 $, máximo 3.000 $.
El Crédito de Aprendizaje Permanente es para gastos que no califican para HOPE. Disponible para cualquier año académico en cursos para adquirir/mejorar habilidades laborales. Puede ser para grado, posgrado o formación profesional.
El Crédito de Aprendizaje Permanente equivale al 2% de gastos hasta 5.000 $, máximo 1.000 $/año. Tras 2003, subirá al 20% de 10.000 $, máximo 5.000 $/año.
El Crédito de Aprendizaje Permanente es para vosotros, cónyuge, hijos u otros dependientes. Para matrícula y tasas relacionadas —no alojamiento, transporte u otros gastos. Y, por supuesto, hay límites de renta.
Lo que Hacienda da, Hacienda quita. El crédito empieza a reducirse con renta bruta ajustada>80.000 $/año y desaparece si>100.000 $/año (para declarantes conjuntos; para solteros, las cifras se dividen a la mitad). No hablamos de 80.000 $ en renta imponible, sino renta bruta ajustada —total de ingresos con algunos ajustes.
Planes de matrícula estatales
Planes de matrícula estatales cualificados
Hay dos tipos de planes estatales cualificados, ambos son planes 529. Eso significa que caen bajo la sección 529 del código fiscal, que permite invertir para universidad en un vehículo con impuestos diferidos. Un tipo es Plan de Matrícula Prepagada o Plan de Asistencia a Matrícula. El otro se llama simplemente Plan 529.
El Plan 529 se revisó en 1997 y 2001. Es la forma más nueva de ahorrar para la universidad de un hijo. Básicamente, es una cuenta apartada para educación del niño, con impuestos diferidos hasta su uso. El dinero, sin embargo, no puede ser accedido por el niño. Si Rob compra la moto y se va a Europa, no puede llevarse el dinero de la cuenta.
Sumando Renta diferida se genera pero no tributa hasta que se usa. Renta libre nunca tributa.
El Plan 529 es aún más atractivo bajo la última Ley Fiscal, que en 2002 hizo que todas las ganancias dentro de un Plan 529 sean libres de impuestos, no solo diferidas. Y hasta 50.000 $ pueden aportarse anualmente por individuo, o 100.000 $ por pareja. Las aportaciones se consideran donaciones. Quien abre la cuenta y aporta se llama donante y mantiene el control del dinero. Si el niño no va a la universidad, el dinero puede pasarse a otro beneficiario (dentro de la unidad familiar amplia —sobrinos/as, no solo hermanos como en IRA educativo), o retenerlo el donante.
En ese caso, si el donante retiene el dinero, se volvería gravable y habría penalización del 10%. La penalización pretende disuadir de usar Plan 529 como forma conveniente de guardar dinero libre de impuestos sin intención de usarlo para universidad.
El Plan de Matrícula Prepagada solo cubre gastos de matrícula. El dinero no puede usarse para prepagar alojamiento, manutención, libros, tasas, etc. Estrictamente matrícula. Probablemente necesitaréis otro vehículo de inversión universitaria.
Los gobiernos estatales suelen montar estos Planes de Matrícula Prepagada, garantizados contra pérdidas en bolsa. Probablemente necesitéis ser residentes del estado donde abrís el plan.
Un Plan de Matrícula Prepagada garantiza que vuestros créditos de matrícula pagarán la matrícula de vuestro hijo. Pase lo que pase con el coste de la matrícula, vuestra compra "bloquea" el coste futuro. El plan puede usarse en cualquier universidad pública/privada acreditada o escuela técnica en EE. UU.
Este plan puede manteneros elegibles para ayuda financiera, ya que solo cubre matrícula. Seguiréis necesitando dinero para alojamiento y manutención.
Los fondos que aportéis compran créditos de matrícula equivalentes a horas-crédito pagadas en distintos tipos de instituciones. Necesitaréis más créditos para universidad de 4 años que para community college. Más créditos si vuestro hijo quiere universidad, menos si prefiere community college.
Si vuestro hijo no usa todos los créditos comprados, quizás podáis obtener reembolso.
-
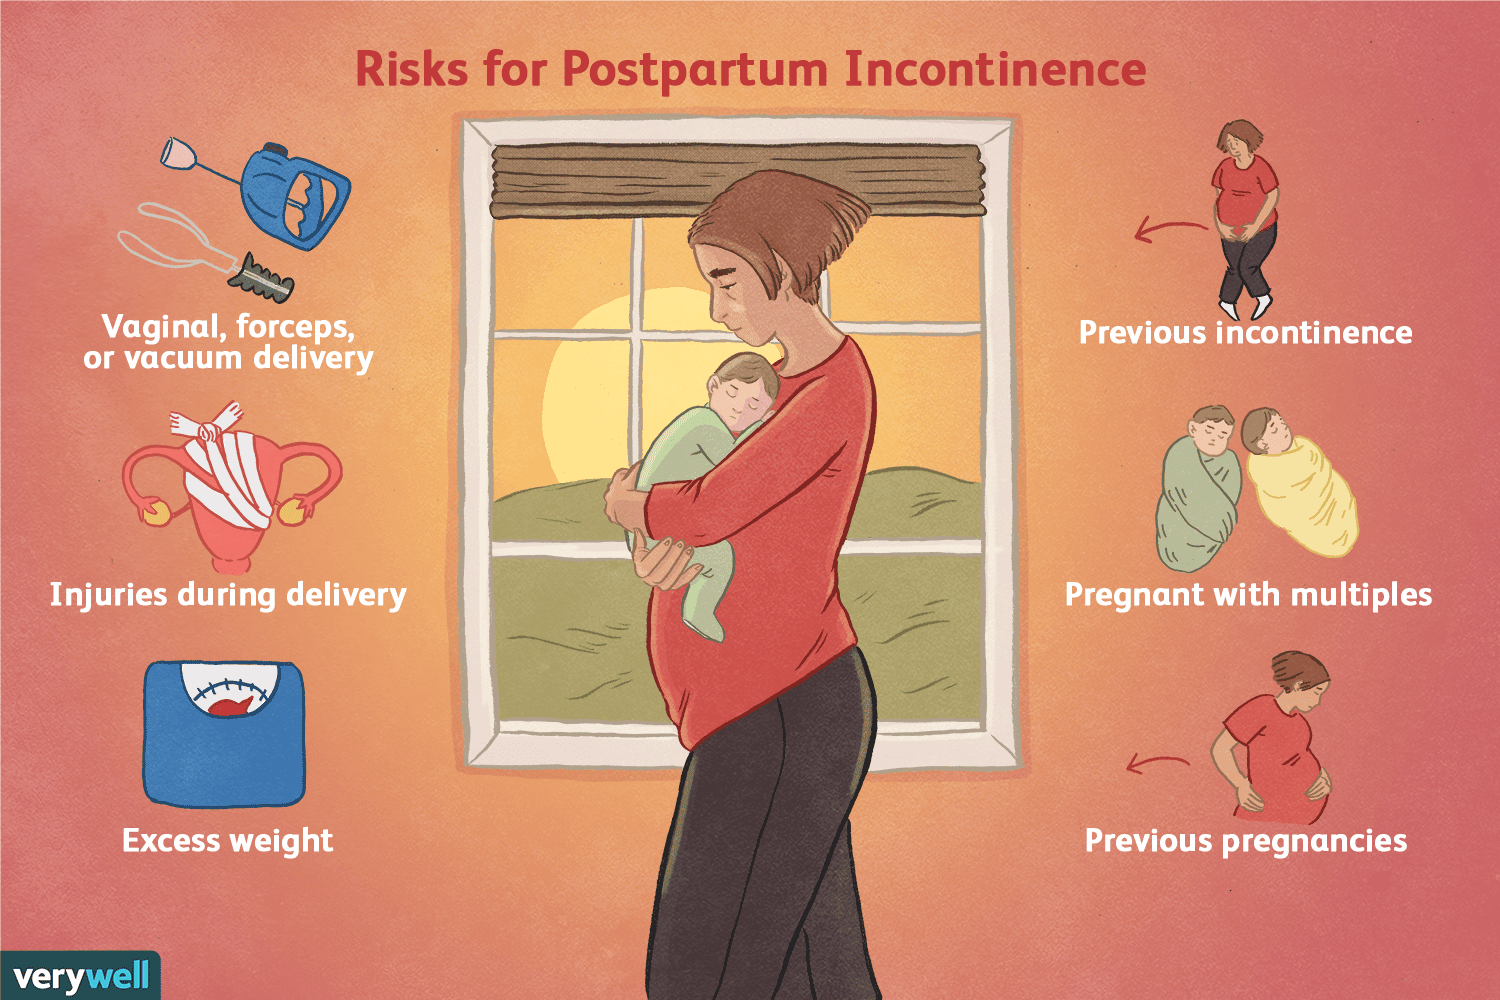 Es posible que hayas escuchado bromas sobre madres que se orinan en los pantalones después de tener hijos, pero, ¿la incontinencia posparto es realmente algo de lo que reírse? Es una condición seria y frustrante, pero no tiene que descarrilar tu vida
-
 Tras haber iniciado a tres bebés en la alimentación complementaria en los últimos 5 años, leí estas nuevas recomendaciones y salté de alegría por todas las mamás primerizas. La introducción de alimentos parecía una ciencia terrorífica que podía arrui
-
 Al buscar cuidado infantil, algunas familias recurren a abuelos u otros parientes. Y aunque algunos familiares pueden ser grandes niñeras, no siempre es la solución perfecta. Pueden surgir problemas, como filosofías de crianza dispares. Aquí cinco c