Basisprincipes van Ziektekostenverzekering
Let op: Sommige onderdelen van de Affordable Care Act ("Obamacare") worden gewijzigd of afgeschaft door overheidsbeleid en wetgeving. Het is waarschijnlijk dat sommige regels en voorschriften die de markt voor ziektekostenverzekeringen beïnvloeden, zich blijven veranderen. Om op de hoogte te blijven van Obamacare en andere kwesties rond ziektekostenverzekering, bezoek healthcare.gov en de website van de zorgcommissaris in uw staat.
Wat is ziektekostenverzekering precies?
Ziektekostenverzekering is een plan dat mensen afsluiten als tegenprestatie voor dekking van allerlei medische zorg. De meeste plannen dekken huisartsbezoeken, spoedeisende hulp, ziekenhuisopnames en medicijnen.
Het idee achter verzekering is simpel: Medische zorg kan duur zijn. De meeste mensen kunnen het niet allemaal uit eigen zak betalen. Maar als een groep mensen samenkomt, en iedereen een vast bedrag per maand betaalt (of ze nu op dat moment medische zorg nodig hebben of niet), wordt het risico verspreid over de hele groep. Iedereen is beschermd tegen hoge gezondheidszorgkosten omdat de lasten door velen worden gedeeld.
Heeft u het echt nodig?
U bent jong, u doorbrengt meer tijd in de sportschool dan een olympisch atleet, u krijgt zelden erger dan een verkoudheid, en uw overgrootouders zijn nog levendig op 99-jarige leeftijd. Waarom geld uitgeven aan verzekering? Zijn de kansen niet best goed dat u nooit ernstig ziek wordt?
We hopen het. Maar elke dag breken duizenden volkomen gezonde mensen botten, hebben hechtingen nodig, raken in auto-ongelukken, ontdekken dat ze ziekten hebben, of horen dat ze operaties nodig hebben.
U bent misschien nooit een van hen. Maar wat als u wel bent? Medische rekeningen van zelfs een klein autongeluk kunnen uw financiën in de war schoppen. Een ernstige ziekte kan de spaargeld van uw familie opteren. Verzekering kan duur zijn, maar het niet hebben kan nog veel duurder uitvallen.
Ziektekostenverzekering is nu voor iedereen in de Verenigde Staten verplicht. Mensen zonder verzekering moeten boetes betalen die elk jaar duurder worden. Uw ouders kunnen u op een gezinsplan houden tot u 26 bent. Daarna moet u zelf een ziektekostenverzekering afsluiten of via uw werk.
OK, misschien heb ik het wel nodig. Hoe kan ik het krijgen?
Er zijn veel verschillende manieren om ziektekostenverzekering te kopen, en de kosten en voordelen variëren sterk per optie. U moet bekijken welke opties voor u beschikbaar zijn, gegeven uw gezondheidsbehoeften, leeftijd en werkstatus. U zult waarschijnlijk door veel gezondheidszorg-jargon moeten waden.
Hier zijn enkele manieren waarop u verzekering kunt krijgen:
- Oudersplan. In de VS kunnen kinderen tot 26 jaar op het ziektekostenverzekeringsplan van hun ouders blijven. Dit geldt zelfs als u getrouwd bent, ergens anders woont, en een baan heeft.
- COBRA. COBRA staat voor de Consolidated Omnibus Budget Reconciliation Act van 1985. Het is ontworpen om mensen te beschermen tegen verlies van hun ziektekostenverzekering door hen toe te staan hun huidige plan voor een beperkte tijd voort te zetten te kopen.
- Kortdurend beleid. Veel verzekeringsmaatschappijen laten u korte, of "studenten", verzekeringen kopen om de kloof tussen school en uw eerste baan te overbruggen. Deze plannen lijken op COBRA, maar zijn meestal basaler en betaalbaarder.
- Werkgeversplannen. Dit is de manier waarop de meeste Amerikanen hun ziektekostenverzekering krijgen. Het is meestal ook de minst dure optie, omdat werkgevers vaak een deel van de premie betalen. Sommige werkgevers bieden dekking vanaf de eerste werkdag. Andere laten u een wachttijd doorlopen (30, 60 of 90 dagen).
- Individueel beleid. Ziektekostenverzekering op eigen houtje kopen kan duurder zijn dan risico's delen met een grotere groep (zoals andere studenten of werknemers). U moet misschien meer betalen als u als hoger risico wordt gezien – bijvoorbeeld als u rookt.
- De Ziektekostenverzekeringsmarktplaats. Deze optie stelt mensen die verzekering op eigen houtje moeten kopen in staat de beste verzekering te kiezen die aan hun behoeften voldoet. Het heet soms ook Ziektekostenverzekeringsbeurs.
- Gesubsidieerd staatsprogramma. Als u onder de 19 bent, onverzekerd, en uw gezinsinkomen onder een bepaald niveau ligt, kunt u mogelijk staatshulp krijgen via SCHIP (State Children's Health Insurance Program). Voordelen verschillen per staat, dus u moet controleren bij de afdeling Gezondheid en Menselijke Diensten van uw staat.
- Medicaid. Medicaid wordt soms ook "medische bijstand" genoemd. Het is een ander type door de overheid gefinancierde ziektekostenverzekering die alleen beschikbaar is voor bepaalde groepen, zoals laaginkomensvolwassenen en mensen met een handicap. Controleer het HHD-programma (Department of Health and Human Development) van uw staat om te zien of u in aanmerking komt voor Medicaid.
Wat als ik een gezondheidsprobleem heb?
Als u al met een ziekte leeft, zoals astma of diabetes, noemen verzekeringsmaatschappijen dat een "pre-bestaande aandoening." Verzekeringsmaatschappijen mogen niet langer dekking weigeren aan iemand vanwege een pre-bestaande aandoening.
Welk type verzekering heb ik nodig?
Elk verzekeringsplan verschilt in wat gedekt is, wat niet, en hoeveel dingen kosten. Uitzicht krijgen op wat voor u geschikt is, is een beetje een balansact: u wilt de meeste voordelen tegen de laagste kosten.
Begin met kijken naar alle onderdelen van het plan, niet alleen de prijs die u betaalt. Een plan met een lage maandelijkse is niet noodzakelijk het goedkoopste – uw eigen bijdrage kan erg hoog zijn of u betaalt misschien meer voor recepten. Als u geen gezondheidsproblemen heeft, kan dat OK zijn. Maar als u vaak naar de huisarts gaat of regelmatig receptmedicijnen gebruikt, kan een duurder plan dat meer van de kosten dekt, eigenlijk goedkoper uitvallen.
U moet ook kijken of uw plan dingen dekt die voor u belangrijk zijn. Veel plannen dekken bijvoorbeeld geen tandarts- of oogzorg, advisering, of alternatieve therapieën zoals chiropractie of acupunctuur.
De drie grote planvormen waar u waarschijnlijk uit moet kiezen zijn: schadeverzekeringsplannen, beheerde zorgplannen, of consumentengedreven gezondheidsplannen.
Schadeverzekeringsplannen (Indemnity Plans)
Schadeverzekeringsplannen heten ook fee-for-service of terugbetaling plannen. Met dit type plan kunt u naar elke arts gaan die u wilt, wanneer u wilt. U betaalt de arts direct en stuurt uw declaratie naar uw verzekeringsmaatschappij. De maatschappij betaalt u een deel van de totale kosten terug. (Bijvoorbeeld: als uw arts $100 in rekening brengt, krijgt u misschien 80%, of $80, terug.)
Schadeverzekeringsplannen betalen doorgaans niet voor preventieve zorg, zoals jaarlijkse check-ups. Omdat ze u de meeste keuzevrijheid bieden, is de maandelijkse premie meestal hoger dan bij andere typen gezondheidsplannen.
Beheerde Zorgplannen (Managed Care Plans)
Als u verzekering via een werkgever krijgt, is dat vaak via een beheerd zorgplan. Bij beheerde zorg onderhandelt een ziektekostenverzekeraar een contract met bepaalde zorgverleners, ziekenhuizen en laboratoria om zorg te leveren aan leden tegen lagere kosten.
De vier basistypen beheerde zorgplannen zijn:
- HMO (Health Maintenance Organization). Bij aansluiting bij een HMO kiest u een eerste-lijsarts. Deze arts coördineert al uw medische zorg, van jaarlijkse check-ups tot ziekenhuisopnames. Hoewel de eigen bijdrage voor deze diensten meestal laag is, is de afdwing dat u alleen artsen en ziekenhuizen mag gebruiken die door uw plan goedgekeurd zijn. Ook kunt u geen specialist zien zonder schriftelijke verwijsbrief.
- PPO (Preferred Provider Organization). Een PPO lijkt op een HMO, maar met meer flexibiliteit. In plaats van een eerste-lijsarts te kiezen, kunt u naar elke arts gaan die u wilt. Als u echter een arts kiest die deelneemt aan uw plan, betaalt u minder.
- POS (Point of Service). Bij een POS-plan kiest u doorgaans een netwerkarts voor het gros van uw zorg, maar u mag buiten het netwerk gaan als u een specialist nodig hebt. Als u buiten het netwerk gaat, betaalt u waarschijnlijk meer.
- EPO (Exclusive Provider Organization). Een EPO lijkt op een PPO, maar het netwerk van deelnemende artsen is kleiner.
Consumentengedreven Gezondheidsplan (CDHP)
Dit type plan is redelijk nieuw. Het laat u een bepaald bedrag apart zetten in een speciaal spaarrekening voor gezondheidszorg. U bepaalt hoe u dit geld gebruikt om uw gezondheidszorgkosten te dekken. De eigen risico die u moet halen is echter meestal hoger dan bij de andere typen plannen.
Het kan vreemd lijken om iets te kopen dat u misschien nooit nodig heeft. Zie ziektekostenverzekering als een investering in uw vrede van geest. Omdat vrede van geest minder stress betekent, begint u meteen de gezondheidsvoordelen te genieten!
-
 Eenmaal Halloween voorbij is, vliegen de weken tot Thanksgiving voorbij in een wazig. Als je op zoek bent naar feestelijke Thanksgiving knutselideeën om de kinderen in de Turkey Day stemming te krijgen — of om ze gelukkig en afgeleid te houden terwi
-
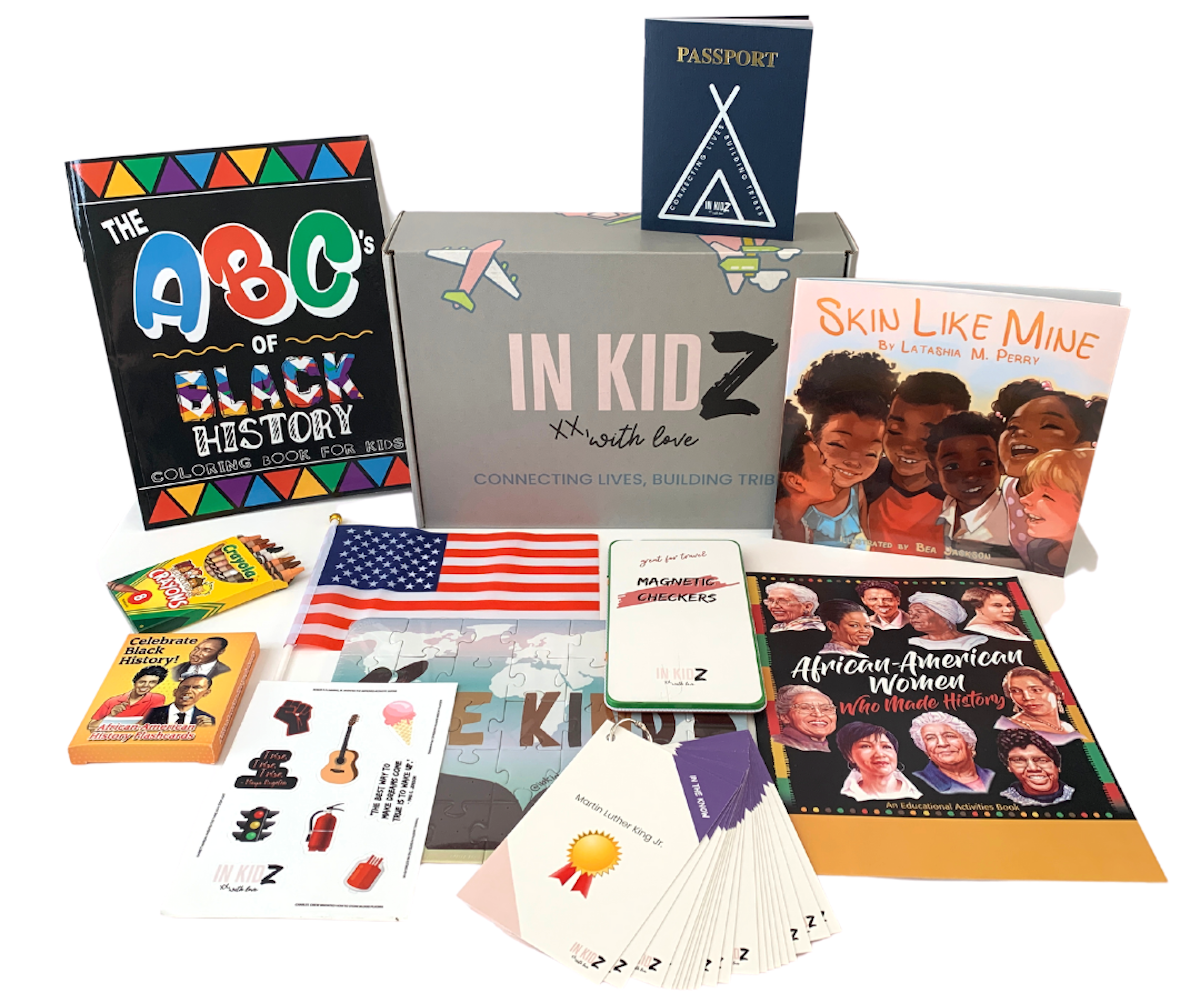 Abonnementsboxen bestaan voor alles van maaltijdvoorbereiding tot katten speelgoed, maar leuke maandelijkse verrassingen per post ontvangen is niet alleen een ding voor volwassenen. Abonnementsboxen kunnen het ook makkelijk maken om kindvriendelijke
-
 De meeste volwassenen behandelen kinderen goed, maar sommige volwassenen maken kinderen kapot in plaats van hen te helpen. Een ander woord voor iemand kwetsen is mishandeling. Kindermishandeling (uitspraak: ah-BYOOS) kan alle soorten kinderen treffe