

Risico's van particuliere studienerfeningen
Risico's van particuliere studienerfeningen
Bijna 50% van de studenten die een particuliere studielening aangaan, halen hun voordelige federale studieleningen niet volledig uit om hun college-opleiding te financieren.
--Consumers Union rapport
Alison Rabil, de directeur van studiefinanciering aan Barnard College, werd op een dag bezorgd toen ze cijfers bekeek over het aantal studenten op de vrouwencollege die particuliere leningen aflopen.
Rabil en anderen in het studiefinancieringsbureau van Barnard begrepen zeker waarom particuliere leningen een laatste redmiddel zouden moeten zijn. Maar de ouders van de school, zelfs velen met een college-diploma, waardeerden de potentiële gevaren van een particuliere lening niet, de snelst groeiende bron van studieschuld in het land.
Daarom besloot de school in New York City haar ouders te educeren. Wanneer Barnard leert dat een gezin op het punt staat een particuliere lening aan te gaan, regelt de school een telefooninterview met ouders. Na gesprekken met Barnard-medewerkers geven gezinnen vaak hun plan om te vertrouwen op een particuliere lening op. Dankzij Barnard's initiatief, volgens Inside Higher Ed, een online vakpublicatie, daalde het volume particuliere leningen op de school met 73%.
Als je niet zeker weet waarom particuliere leningen een laatste redmiddel zouden moeten zijn, lees dan verder. Dit is wat je moet weten:
Particuliere leningen hebben variabele rente. Iedereen met een variabele hypotheek weet al waarom leningen zonder plafonds gevaarlijk kunnen zijn. Een lening met ontspoorde betalingen kan havoc wreken op het budget van een student of ouders. Veel mensen realiseren zich niet dat de betalingen van particuliere leningen, die aanvankelijk beheersbaar lijken, zullen veranderen omdat de meeste particuliere leningen variabele rente hebben zonder een plafondkap.
Particuliere leners kunnen discrimineren. In tegenstelling tot federale leningprogramma's, kunnen leners die particuliere leningen markten, hun klanten uitkiezen. Gezinnen met uitstekende kredietwaardigheid kunnen betere startrenten krijgen dan die met gemiddelde of slechtere kredietgeschiedenissen. De minder gelukkige leners kunnen vastzitten met leningen zo slecht als de subprime hypotheken die de woningbubbel deden imploderen. Het verschil tussen de startrente voor topklanten versus die vastzitten met de slechtste rente kan 10 procentpunten of meer bedragen.
Bovendien kunnen de rente en kosten van particuliere leningen variëren van school tot school. Sommige leners houden rekening met het algehele defaultrisico van een school. Zelfs als je een zuivere kredietgeschiedenis hebt, kun je nog gestraft worden.
Particuliere leningen kunnen verwarrend zijn. Veel gezinnen die met een particuliere lening uitkomen, geloven dat ze een federale lening hebben bevestigd. Soms realiseren ze de fout pas wanneer ze proberen de schuld te consolideren met federale leningen. Er zijn veel redenen voor de verwarring. Ten eerste kan het leningproces verwarrend zijn. En gezinnen, na het doorstaan van het college-matchproces, zijn misschien nauwelijks in de stemming om in de lente en zomer voor aanvang van het eerstejaar van hun kind door leningmogelijkheden te scharrelen.
Ouders en studenten willen gewoon het geld, en ze denken dat ze zich later zorgen maken over hoe ze het terugbetalen.
Als je een particuliere lening overweegt, is dit wat je zou moeten doen:
Gebruik eerst federale leningen
Gebruik eerst federale leningen. Gezinnen zouden particuliere leningen, ook wel alternatieve leningen genoemd, niet moeten overwegen tenzij ze de federale leningen hebben uitgeput, die betere voorwaarden en flexiblere aflossingsopties bieden. Federale gewaarborgde leningen bieden vaste rente, en iedereen – ongeacht hun FICO-kredietscores – ontvangt dezelfde vaste rentetarieven.
Veel gezinnen negeren echter routinematig federale hulp. Volgens het Institute for Higher Education Policy, een verbazingwekkende 20% van de afhankelijke studenten die particuliere leningen hebben, nooit gebruikmaakten van federale leningen. Nog eens 19% van de leners haalde nooit hun federale leningen maximaal uit voordat ze de particuliere alternatief omarmden.
Helaas zijn er niet genoeg scholen zoals Barnard die ouders opvoeden over de gevaren van particuliere leningen. Sommigen kunnen aannemen dat Barnard zijn educatieve inspanning kan doen omdat het klein is, maar Colorado State University heeft bewezen dat zelfs grote instellingen het woord kunnen spreiden. Bij Colorado State vallen ongeveer 20% van de aanvoerders voor particuliere leningen ofwel niet hun federale leningrechten uit, of slaan het invullen van de FAFSA over, wat een vereiste is voor het verkrijgen van federale leningen. Medewerkers van het studiefinancieringsbureau bij Colorado State bellen elk gezin dat in een van deze twee categorieën valt en leggen hun opties uit.
Onderteken de lening mee. Omdat het kredietrecord van een lenzer zo belangrijk is voor particuliere leningen, zijn studenten in een nadeel wanneer ze solo aanschaffen. Met weinig of geen geschiedenis van het verstandig gebruiken van krediet, kunnen ze gemakkelijk vastzitten met mediocre leningen die hogere rente en kosten doorberekenen. Een ouder met goed krediet kan dit probleem voorkomen door de lening zelf aan te gaan of door de lening mee te ondertekenen. Meeste leners kijken alleen naar de hoogste kredietscores onder medeleners. Bovendien zijn de renteformules voor gemeenschappelijke leningen iets beter dan die voor niet-gemeenschappelijke leningen met dezelfde kredietscore.
Laat je niet voor de gek houden door gladde marketeers. Als je een tiener hebt die binnenkort naar college gaat, vullen leners waarschijnlijk je brievenbus met junkmail die het verkrijgen van een particuliere lening zo makkelijk lijken te maken als Chinees bestellen.
Hier is een uittreksel uit een brief verstuurd door Sallie Mae, de grote gorilla in de studentlening-industrie, die ik een paar maanden voor mijn dochter college begon ontving: "Lessen beginnen weer voordat je het weet. Laat zorgen over collegekosten je zomer niet bederven… Aanvragen is snel, gratis en makkelijk. Leen tot $40.000 per jaar."
Sallie Mae beloofde verder dat mijn man en ik ons geen zorgen hoeven te maken over het invullen van federale financiële hulpvormulieren! Veel ouders zouden dat een plus vinden, maar de lener was onverantwoordelijk voorzien in een manier voor gezinnen om hun kansen op de beste financiële hulp in het geding te brengen. Ouders moeten het federale formulier – FAFSA – invullen, omdat ze zonder dat geen federale leningen kunnen verkrijgen, die ver te prefereren zijn.
Al de junkmail die ik van leners ontving, maakte particuliere leningen de beste benadering lijken door te bieden, in de woorden van één lener, "snelle" kredietbeslissingen, "vlotte" verlengingen, en "makkelijke" online aanvragen. Als je nietgebombardeerd bent met deze promoties, kan je kind wel overstroomd worden door internet pop-up advertenties die deze leningen aanprijzen.
De beloften klinken geweldig, maar de prijs die je betaalt zal hoog zijn.
Laat je niet misleiden door gebrande leningen. Wanneer studenten hun financiële-hulpakketten ontvangen, bevatten ze soms leningen die de naam van de school dragen. Wees op je hoede voor particuliere leningen die verschuild gaan als schoolleningen die niets meer zijn dan marketingtrucs. Studenten kunnen aannemen dat de schoolgebrande leningen gunstiger zijn, maar deze leningen zijn meestal net zo slecht als elke andere particuliere lening, en in sommige gevallen kunnen ze erger zijn.
Stel intelligente vragen
Stel intelligente vragen. Voordat je je vastlegt op een particuliere lening, stel deze vragen:
- Kan ik een vast rentepercentage krijgen?
- Als de rente variabel is, is er een kap op hoe hoog hij kan oplopen?
- Wat is het percentage leners dat de beste rente krijgt?
- Bied je een rentekorting of een vermindering van de hoofdsom als ik tijdig betaal?
- Treedt de korting in werking wanneer ik begin met aflossen?
- Als de korting niet direct is, hoeveel maanden tijdige betalingen moet ik dan maken?
- Als ik een betaling mis, is er een manier om de korting terug te krijgen?
- Zijn jullie kortingen gegarandeerd of kunnen ze later verdwijnen?
- Als ik in financiële moeilijkheden kom, sta je me toe om tijdelijk te stoppen met betalen zonder financiële straf?
- Is er een boete voor vroege aflossing?
- Welke index zijn jullie leningen gekoppeld aan?
Controleer je krediet. Als je overweegt een particuliere lening aan te gaan, controleer je kredietrapport. Bij federale wet heb je recht op een gratis kredietrapport per jaar van elk van de drie grote kredietbureaus:
- Equifax (800) 685-1111, www.equifax.com
- Experian (888) 397-3742, www.experian.com
- TransUnion (800) 888-4213, www.transunion.com
Als er iets fout is, wil je het corrigeren.
Helaas kunnen de gratis rapporten je niet vertellen wat je kredietscore is. FICO, een afkorting voor zijn schepper, Fair Isaac Corporation, is de meest voorkomende kredietscore. FICO-scores lopen van 300 (afschuwelijk) tot 850 (fenomenaal). Financiële instellingen vereisen doorgaans minimumaantal van 700 tot 720 om in aanmerking te komen voor de beste leningrente en voorwaarden. Ongeveer 58% van Amerikanen behaalde recent een FICO-score van ten minste 700.
Actieplan
Kies nooit een particuliere lening tenzij je je federale leningen hebt uitgeput.
Als je FICO-score lager is dan 620 tot 650, kwalificeer je je doorgaans niet voor particuliere studieleningen. Meeste leners hebben vijf of zes kredietniveaus van 650 tot 850, dus een verandering van 30 tot 40 punten in een kredietscore kan een grote impact hebben op de kosten van een lening.
Als je kredietscore niet geweldig is, moet je het zeker proberen te verbeteren. Deze initiatief kan je uiteindelijk duizenden dollars besparen als je kwalificeert voor een aantrekkelijkere particuliere lening. Je kunt veel manieren ontdekken om dat te doen door een uitstekend boek te lezen, Your Credit Score: How to Fix, Improve, and Protect the 3-Digit Number that Shapes Your Financial Future, 2e editie, door Liz Pulliam Weston.
Betaal tijdig. Je wilt nooit ruzie met een lener, of het nu een particuliere instelling is of de federale overheid. Een van de beste manieren om strafboetes voor gemiste betalingen te vermijden is om je aan te melden voor automatische betalingen via je betaal- of spaarrekening. Veel mensen maken fouten wanneer ze verhuizen en hun rekening niet ontvangen. Verwacht niet dat leners sympathiek zullen zijn.
-
 Gezinnen die samen spelen, bij elkaar blijven, of tenminste zo gaat het gezegde. Als je de tijd neemt om samen plezier te beleven, kan het stress en spanning tussen gezinsleden verminderen. Kies een activiteit die iedereen kan genieten. Heb je de ge
-
 Terwijl een goed gepast pak en hemd de verwachte kleding is bij een sollicitatie voor een baan bij een investeringsbank, is dat niet de norm bij een zorgfunctie. Bij het kiezen van je outfit voor een sollicitatiegesprek zijn er een paar dingen om rek
-
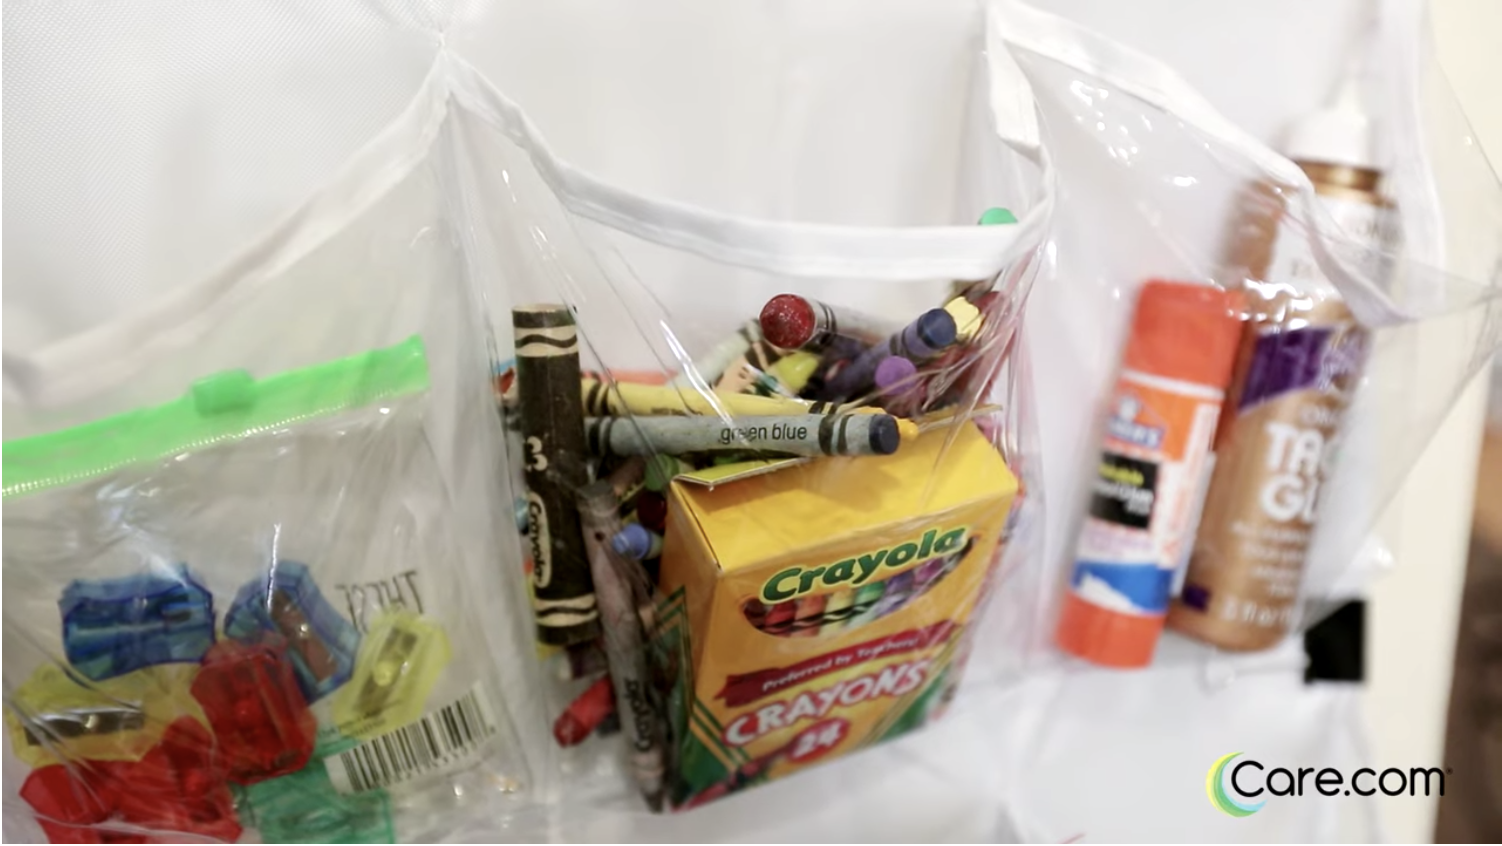 Papieren. Mappen. Notitieboekjes. Toetsen. Boeken. Studiegidsen. Tablets. Knutselsullen. Hoe houd je al het schoolwerk en deullen onder controle tijdens het schooljaar? Hier zijn drie eenvoudige en goedkope manieren om schoolsullen te organiseren en


