Co vědět o životním pojištění, když očekáváte miminko
Pokud očekáváte miminko, něco jako životní pojištění pravděpodobně není přesně na vašem radaru. Nakonec máte spoustu okamžitých životních změn, o kterých uvažujete, a hodně velkých událostí, na které plánujete (jako, ummmm, porod a vítání miminka!). Ne jen to, ale většina z nás nemá ráda myšlenky jako životní pojištění, protože uvažování o tom, co by se stalo s našimi rodinami, kdybychom zemřeli, je nepříjemná myšlenka.
Avšak životní pojištění je něco, co my všichni potřebujeme zvážit, a stanut se rodičem malého nového člověka je velmi dobrý čas to udělat. Mít životní pojištění – které zaručuje, že vaše rodina bude mít finanční polštář, pokud zemřete – vám dá obrovský pocit bezpečí. Plus, na rozdíl od toho, co jste mohli myslet, životní pojištění je obecně levné a snadné získat.
Co je životní pojištění?
Způsob, jak životní pojištění funguje, je poměrně přímočarý. Zaregistrujete se pro polisu, obvykle buď přes nezávislého pojistitele, nebo přes své místo práce. Každý měsíc platíte pojistné, abyste udrželi pojištění. Když se zaregistrujete, vyberete benefitiéra, typicky svého manžela, který obdrží pojištění výhodu, pokud zemřete.
Kdo by měl získat životní pojištění?
Mnoho lidí myslí, že životní pojištění je jen pro lidi, kteří jsou zaměstnání, ale to není pravda, zejména když jste rodič, který má děti, které jsou na vás závislé a budou po dalších 18+ letech.
Když uvažujete o finančním složení vašeho domova, vezměte v úvahu celkový finanční obraz. Pokud vy i váš manžel pracujete, budete chtít zajistit, aby každý z vašich finančních příspěvků byl pokryt, pokud by jeden z vás zemřel dřív, než vaše děti opustí hnízdo.
Ale i pokud jeden z vás pracuje jen částečně nebo plánuje být rodičem zůstavajícím doma, jakmile se vaše miminko narodí, potřebujete životní pojištění. Zde je důvod: dětská péče, kterou poskytuje rodič zůstavající doma, ve skutečnosti má cenovku, i když většina z nás o tom nemyslí tak. Kdybyste zemřeli, zatímco vaše děti stále potřebují dětskou péči, váš manžel by pravděpodobně musel platit za vnější dětskou péči – což může být drahé.
To je důvod, proč se obvykle doporučuje, aby obě rodiče koupily životní pojištění, nejen ten rodič, který pracuje.
Životní pojištění není jen pro manželské páry, buď. Samotní rodiče si mohou koupit životní pojištění také. Koho pojmenovat jako benefitiéra v tomto případě? No, můžete pojmenovat své dítě, ale pojišťovny nemohou vyplatit výhody přímo nezletilým. Takže budete muset pojmenovat kurátora v tomto případě, který může obsluhovat peníze pro vaše dítě a pak převést zbytek vašemu dítěti, až dosáhne dospělosti.
Kolik životního pojištění potřebuji?
Výhody životního pojištění jsou obvykle určeny k nahrazení jakéhokoli příjmu, který byste přispěli k vaší rodině, kdybyste nezemřeli. Takže, když uvažujete o množství životního pojištění, které chcete koupít, počítáte věci jako:
- Vaše měsíční rodinné finanční příspěvky (pokud jste rodič zůstavající doma nebo plánujete být jedním, můžete vypočítat, kolik dětské péče by bylo potřeba k nahrazení práce, kterou děláte).
- Kolik očekáváte ušetřit pro vzdělávání a college výdaje vašich dětí.
- Další výdaje, které očekáváte, že vzniknou, zatímco vaše děti zůstanou na vás závislé, jako jsou tábory, mimoškolní aktivity, atd.
- Většina lidí přidává daň z dědictví a pohřební výdaje do svých výpočtů.
- Můžete také chtít vypočítat věci jako potenciální mzdové nárůsty v práci, a započítat ekonomickou inflaci v odnosu k vašim účtům a dalším výdajům.
Jaký druh životního pojištění potřebuji?
Typicky existují dva různé druhy životního pojištění: dočasné životní pojištění a trvalé životní pojištění. Většina zdravých mladších rodičů koupí dočasné životní pojištění, protože je obecně dostupnější než trvalé životní pojištění. A protože jste v tomto případě zaměřeni na nastavené období, kdy vaše děti budou potřebovat finanční podporu (řekněme, jejich prvních 18–22 let), nákup pojištění s datem expirace může dávat smysl pro vaši rodinu.
Dočasné životní pojištění vs. trvalé životní pojištění
Dočasné životní pojištění:
- Je dočasné a pokrývá jen nastavený počet let.
- Většina podmínek jsou 10-, 20-, nebo 30leté periody.
- Pokud zemřete v libovolném čase před skončením doby, váš benefitiér obdrží vaši úmrtní výhodu.
Trvalé životní pojištění:
- Trvalé životní pojištění trvá celý život.
- Trvalé životní pojištění je obvykle dražší než dočasné životní pojištění.
- Vaši benefitiéři obdrží výplatu, když zemřete, ale existuje také „hotovostní hodnota“ přiřazená k penězům, a můžete si půjčit proti této částce, pokud je to potřeba.
Náklady na životní pojištění
Většina z nás, kdo se zaregistruje pro dočasné životní pojištění, zjistí, že polisy jsou ve skutečnosti mnohem dostupnější, než očekávají. Pokud jste pod přibližně 40 lety (prémiové ceny stoupají, jak starší jste, takže je moudré koupit plán, když jste ve svých 20ti nebo 30ti!) a jste v dobrém zdraví, jste méně náchylní k tomu, že zaplatíte částku, která rozbije banku.
Většina z nás, kdo kupuje životní pojištění, najde naše prémiové být mezi $100–$550 ročně, což se rovná poměrně malé měsíční poplatku.
Jak najít životní pojištění?
Většina lidí kupuje životní pojištění přes svého zaměstnavatele. V některých případech můžete koupit pojištění pro sebe i svého manžela přes vašeho zaměstnavatele. Můžete také koupit životní pojištění přes pojišťovacího agenta, přes profesní organizaci, ke které patříte, nebo občanskou organizaci. Veteráni mohou mít možnost koupit životní pojištění přes VA životní pojištění program.
Když uvažujete o tom, kde koupit své životní pojištění, zde jsou pár věcí, na které pamatovat:
- Zkontrolujte, že pojišťovna je licencovaná a je pokrytá vaším státním garančním fondem. To zajišťuje, že váš stát pokryje vaši výhodu, by pojišťovna bankrotovala nebo selhala.
- Vyšetřete stížnosti společnosti a získejte jejich kreditní hodnocení.
- Přečtěte si recenze od zákazníků a zeptejte se přátel a členů rodiny na osobní recenze.
- Přečtěte si celou polisu své pojišťovny a ujistěte se, že rozumíte všem podmínkám polisy. Měli byste obdržet polisu do 60 dnů od registrace.
- Důvěřujte svému citu: pokud se společnosti politiky a sazby zdají příliš dobré, aby byly pravda, pravděpodobně to tak je.
Kdy koupit životní pojištění
Čím dřív koupíte své životní pojištění, tím lépe, protože jak starší jste, sazby životního pojištění stoupají. Mnoho rodin se rozhodne koupit životní pojištění, zatímco jsou těhotné, aby měly klid ducha z vědomí, že jejich dítě bude chráněno od narození. Plus, pohotové období bude zaneprázdněné, a dává smysl odcestovat koupi životního pojištění ze seznamu, zatímco máte čas.
Pokud už máte životní pojištění, možná budete chtít zvážit, zda budete muset udělat úpravy vaší polisy, včetně výhodových částek, teď, když přidáváte dítě do směsi. Můžete kontaktovat svou životní pojišťovnu pro více informací o tom.
Přidání vašeho miminka do vašeho zdravotního pojištění
Jelikož máte pojištění na mysli, pravděpodobně se také ptáte, jak přidat své miminko do vašeho zdravotního pojištění. To také je něco, co dává smysl zvážit, zatímco jste těhotná.
Zde je krátký přehled toho, co o tom vědět:
- Měli byste se obrátit na svou zdravotní pojišťovnu před narozením vašeho miminka, abyste porozuměli jejich protokolům pro přidání vašeho miminka do vašeho pojištění.
- Pokud dostáváte zdravotní pojištění přes svou práci, budete muset kontaktovat své oddělení lidských zdrojů pro více informací o registraci vašeho dítěte.
- Po narození vašeho miminka budete muset poskytnout rodný list vašeho miminka (a pravděpodobně i jejich sociální bezpečnostní číslo) pro přidání k vašemu pojištění.
- Nebuďte zlé – pokud vaše dítě potřebuje lékařskou pozornost dřív, než jsou „oficiálně“ na vašem pojištění, budou pokryti, protože jakmile jejich pokrytí začne, je retroaktivní k jejich narození.
Slovo od Verywell
Před zahájením rodiny jste mohli projít bez toho, abyste moc nemysleli na životní pojištění. Ale jakmile rodičovství vstupuje do obrazu, životní pojištění je určitě něco, co budete silně chtít zvážit. Nakonec, život nejde vždy podle plánu, ale poskytování pro naše děti není něco, co bychom kdy chtěli riskovat.
Vědět, že vaše děti budou poskytnuty finančně, by se cokoliv stalo vám nebo vašemu manželi, může být extrémně ulevou. Většina z nás myslí na životní pojištění jako na tu velkou strašnou věc s tunou byrokracie, ale pravda je, že je snadné se zaregistrovat, a náklady nejsou prohibitivní pro většinu rodin.
Myslete o tom takto: Měsíční náklady na životní pojištění pro většinu z nás je ekvivalentní pár drahým kávovým běhům nebo jedné nebo dvou nocím objednání jídla. Ale klid ducha, který něco jako životní pojištění vám dá – a skutečná výhoda, kterou může mít pro vaši rodinu, by se něco katastrofálního stalo – je skutečně neocenitelný.
-
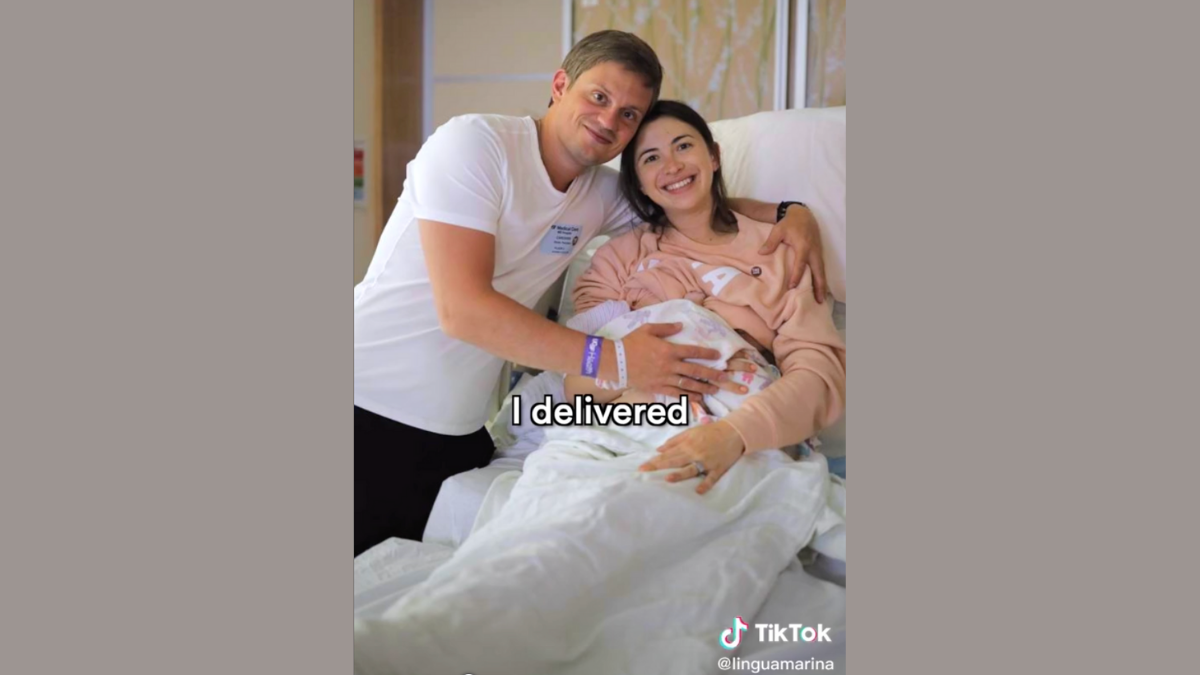 Není to tajemství, že výchova dětí je drahá, ale jedné mamince upřímný příspěvek o ceně porodu stále otáčí hlavami. Marina Mogilko, populární YouTube osobnost a maminka, která žije v Californii, nedávno sdílila na TikToku účet, který dostala po poro
-
 01 z 08: Čtěte dítěti Čtěte, čtěte, čtěte a pak čtěte ještě víc! Hovořte o ilustracích, když se díváte do knih společně. Požádejte ho, aby ukázal na konkrétní předměty na stránce. Čtěte abecední knihy, abyste položili základy pro učení se abecedy. 0
-
 Mít dítě je jedním z nejužasnějších, zázračných a životem měnících momentů života. A přesto, se vším fanfárami zaměřenými na porod a vaši novou hromádku radosti, je snadné zapomenout, že vaše tělo právě prošlo velmi intenzivním fyzickým a emocionální