Qué saber sobre el seguro de vida cuando esperas un bebé
Si estás esperando un bebé, algo como el seguro de vida probablemente no esté exactamente en tu radar. Al fin y al cabo, tienes muchos cambios de vida inmediatos en qué pensar y muchos eventos importantes que planear (¡como, ejem, dar a luz y recibir a un bebé!). No solo eso, sino que a la mayoría no nos gusta pensar en cosas como el seguro de vida, porque considerar qué pasaría con nuestras familias si morimos es un pensamiento incómodo.
Sin embargo, el seguro de vida es algo que todos debemos considerar, y convertirte en padre de un pequeño nuevo humano es un muy buen momento para hacerlo. Tener un seguro de vida —que garantiza que tu familia tendrá un colchón financiero si falleces— te dará una enorme sensación de seguridad. Además, contrario a lo que puedas haber pensado, el seguro de vida es generalmente económico y fácil de obtener.
¿Qué es el seguro de vida?
El funcionamiento del seguro de vida es bastante sencillo. Te suscribes a una póliza, normalmente ya sea a través de una compañía independiente o tu lugar de trabajo. Cada mes, pagas una prima para mantener el seguro. Al suscribirte, eliges un beneficiario, típicamente tu cónyuge, que recibirá la prestación del seguro si falleces.
¿Quién debería contratar un seguro de vida?
Mucha gente piensa que el seguro de vida es solo para personas que trabajan, pero no es así, especialmente cuando eres un padre con hijos que dependen de ti y lo harán durante los próximos 18 años o más.
Al considerar la composición financiera de tu hogar, ten en cuenta el panorama financiero completo. Si tú y tu cónyuge trabajáis ambos, querréis asegurar que las contribuciones financieras de cada uno estén cubiertas si uno de los dos fallece antes de que vuestros hijos dejen el nido.
Pero incluso si uno de los dos trabaja a tiempo parcial solo o planea ser padre/madre a tiempo completo una vez nazca el bebé, necesitáis seguro de vida. Aquí el porqué: el cuidado infantil que un padre/madre a tiempo completo proporciona en realidad tiene una etiqueta de precio, aunque la mayoría no lo pensemos así. Si fallecieras mientras tus hijos aún necesitan cuidado infantil, tu cónyuge probablemente tendría que pagar por cuidado infantil externo —lo cual puede salir caro.
Por eso se suele recomendar que ambos padres contraten seguro de vida, no solo el que trabaja.
El seguro de vida no es solo para parejas casadas, tampoco. Los padres solteros también pueden contratar seguro de vida. ¿A quién nombrar como beneficiario en este caso? Bueno, puedes nombrar a tu hijo, pero las compañías de seguros no pueden pagar beneficios directamente a menores. Así que necesitarás nombrar un custodio en este caso, que pueda gestionar el dinero para tu hijo y transferir el resto a tu hijo cuando alcance la mayoría de edad.
¿Cuánto seguro de vida necesito?
Las prestaciones del seguro de vida suelen destinarse a reemplazar cualquier ingreso que habrías aportado a tu familia si no hubieras fallecido. Así que al considerar la cantidad de seguro de vida que quieres comprar, calculas cosas como:
- Tus contribuciones financieras familiares mensuales (si eres padre/madre a tiempo completo o planeas serlo, puedes calcular cuánto cuidado infantil se necesitaría para reemplazar el trabajo que haces).
- Cuánto esperas ahorrar para la educación y gastos universitarios de tus hijos.
- Otros gastos que esperas que surjan mientras tus hijos sigan dependiendo de ti, como campamentos, actividades extraescolares, etc.
- La mayoría añade impuestos de sucesión y gastos funerarios a sus cálculos.
- También puedes querer calcular cosas como posibles subidas de sueldo, e incorporar la inflación económica respecto a tus facturas y otros gastos.
¿Qué tipo de seguro de vida necesito?
Normalmente hay dos tipos de seguro de vida: seguro de vida a término y seguro de vida permanente. La mayoría de padres jóvenes y sanos comprarán seguro de vida a término, ya que generalmente es más asequible que el permanente. Y porque en este caso te enfocas en un período determinado cuando tus hijos necesitarán apoyo financiero (digamos, sus primeros 18-22 años), comprar un seguro con fecha de caducidad puede tener sentido para tu familia.
Seguro de vida a término vs. permanente
Seguro de vida a término:
- Es temporal y cubre solo un número determinado de años.
- La mayoría de plazos son períodos de 10, 20 o 30 años.
- Si falleces en cualquier momento antes de que termine el plazo, tu beneficiario recibirá tu beneficio por fallecimiento.
Seguro de vida permanente:
- El seguro de vida permanente dura toda la vida.
- El seguro de vida permanente suele ser más caro que el de término.
- Tus beneficiarios reciben un pago cuando falleces, pero también hay un «valor en efectivo» asignado al dinero, y puedes pedir prestado contra esta cantidad si lo necesitas.
Costes del seguro de vida
La mayoría de nosotros que nos suscribimos a un seguro de vida a término encontramos que las pólizas son en realidad mucho más asequibles de lo que esperamos. Si tienes menos de unos 40 años (¡los precios de las primas suben cuanto mayor eres, así que es sabio comprar un plan cuando estás en tus 20 o 30!) y gozas de buena salud, es menos probable que pagues una cantidad que rompa el banco.
La mayoría que compramos seguro de vida encontramos nuestras primas entre 100-550 dólares al año, lo que equivale a una cuota mensual relativamente pequeña.
¿Cómo encuentro un seguro de vida?
La mayoría compra seguro de vida a través de su empleador. En algunos casos, puedes comprar seguro tanto para ti como para tu cónyuge a través de tu empleador. También puedes comprar seguro de vida a través de un agente de seguros, una organización profesional a la que perteneces, o una organización cívica. Los veteranos pueden comprar seguro de vida a través del programa de seguro de vida del VA.
Al considerar dónde comprar tu seguro de vida, aquí hay algunas cosas a tener en cuenta:
- Verifica que la compañía de seguros esté licenciada y cubierta por el fondo de garantía de tu estado. Esto asegura que tu estado cubrirá tu beneficio si la compañía quiebra o incumple.
- Investiga las quejas de la compañía y obtén sus calificaciones crediticias.
- Lee reseñas de clientes y pide opiniones personales a amigos y familiares.
- Lee la póliza completa de tu compañía de seguros y asegúrate de entender todos los términos. Deberías recibir la póliza dentro de los 60 días de suscribirte.
- Confía en tu instinto: si las pólizas y tasas de la compañía parecen demasiado buenas para ser verdad, probablemente lo sean.
Cuándo comprar un seguro de vida
Cuanto antes compres tu seguro de vida, mejor, porque a medida que envejeces, las tarifas aumentan. Muchas familias eligen comprar seguro de vida mientras están embarazadas para tener la tranquilidad de saber que su hijo estará protegido desde el nacimiento. Además, el período posparto será un momento ajetreado, y tiene sentido tachar la compra del seguro de vida de la lista mientras tienes tiempo.
Si ya tienes seguro de vida, puede que quieras considerar si necesitas hacer ajustes a tu póliza, incluyendo importes de prestación, ahora que estás añadiendo un hijo a la ecuación. Puedes contactar a tu compañía de seguro de vida para más información sobre eso.
Añadir a tu bebé a tu seguro médico
Como tienes el seguro en mente, probablemente también te preguntes cómo añadir a tu bebé a tu seguro médico. Eso también es algo que tiene sentido considerar mientras estás embarazada.
Aquí tienes un breve resumen de lo que debes saber al respecto:
- Debes contactar a tu compañía de seguro médico antes de que nazca tu bebé para entender sus protocolos para añadir a tu bebé a tu seguro.
- Si obtienes seguro médico a través de tu trabajo, necesitarás contactar a tu departamento de recursos humanos para más información sobre matricular a tu hijo.
- Tras el nacimiento de tu bebé, necesitarás proporcionar el certificado de nacimiento de tu bebé (y probablemente su número de seguridad social también) para que le añadan a tu seguro.
- No te preocupes —si tu hijo necesita atención médica antes de estar «oficialmente» en tu seguro, estará cubierto, porque tan pronto como empiece su cobertura, es retroactiva a su nacimiento.
Una palabra de Verywell
Antes de formar una familia, quizás te las arreglaste sin pensar mucho en el seguro de vida. Pero una vez que la paternidad entra en escena, el seguro de vida es definitivamente algo que querrás considerar seriamente. Al fin y al cabo, la vida no siempre sale como se planea, pero proveer para nuestros hijos no es algo en lo que nunca queramos arriesgarnos.
Saber que tus hijos serán provistos financieramente si algo te pasara a ti o a tu cónyuge puede ser extremadamente tranquilizador. La mayoría pensamos en el seguro de vida como algo grande y aterrador con montones de burocracia, pero la verdad es que es fácil suscribirse y el coste no es prohibitivo para la mayoría de familias.
Piénsalo así: el coste mensual del seguro de vida para la mayoría de nosotros equivale a unas pocas carreras de café fancy o una o dos noches de comida para llevar. Pero la tranquilidad que algo como el seguro de vida puede darte —y el beneficio real que puede tener para tu familia si ocurre algo catastrófico— es verdaderamente incalculable.
Previous:20 ventajas sorprendentes del embarazo que debes conocer
Next:Qué saber sobre los antojos en el embarazo: causas, tipos y consejos
-
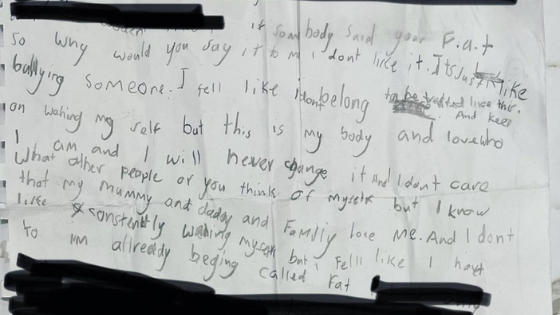 Cuando la hija de 8 años de Mel Watts, Ivie, se sintió herida por una amiga del colegio que le dijo que era gorda, la maestra de la niña tuvo una solución creativa. Pidió a Ivie y a su amiga que cada una escribiera una carta expresando todo lo que l
-
 Tus hijos pueden volver al cole con estilo con estos increíbles materiales y accesorios escolares nuevos. ¡Los deberes y la hora del almuerzo nunca han sido tan divertidos! Grapadora mini panda Grapadora mini panda Usa esta grapadora decorativa pan
-
 Mientras los padres llevan décadas guardando los dientes de leche en cajas de recuerdos, guardarlos para células madre es una práctica relativamente nueva. No tan popular (ni científicamente respaldada) como la conservación de sangre de cordón umbili