Gerçek Çocuk Bakımı Maliyeti: Dallas, Texas'ta 1.5 Çocuklu Çift Ebeveyn
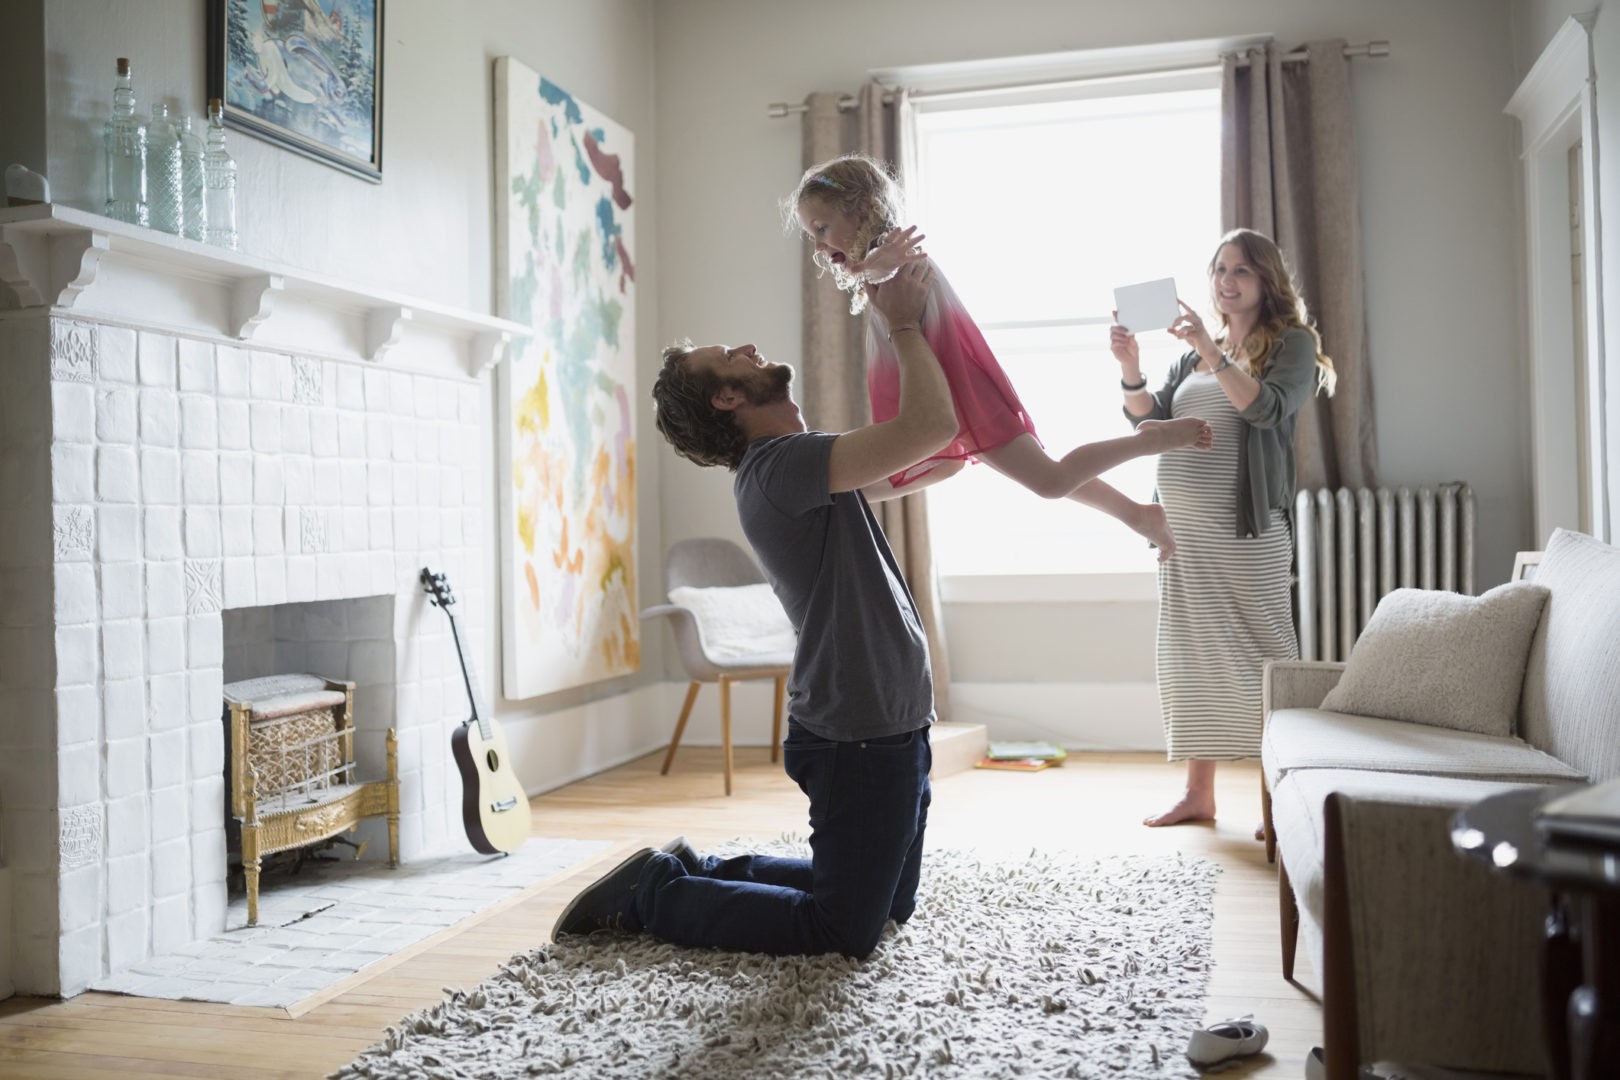
Çocuk bakımı her aile için gereklidir. Tüm ebeveynler kendilerine özel duruma uyan bir çözüm bulmak zorundadır ve maliyet genellikle karar vermeyi yönlendiren en büyük faktördür. Aslında ailelerin %40'dan fazlası hane gelisinin %15'inden fazlasını bakıma harcıyor. Farklı Amerikalı ailelerin bakım maliyetleriyle nasıl başa çıktığını görmek için, ebeveynlerden her ay paralarını nasıl harcadıklarını - ve özellikle bu kritik çocuk bakımı giderleri için nasıl bütçelendirdiklerini ve biriktirdiklerini soruyoruz. Tüm cevaplar anonimdir. Mali uzmanımız da her ailenin genel stratejisi üzerine yorum yapıyor.
Dallas'tan iki çalışan ebeveynle konuştuk. Çift ikinci çocuklarını beklerken, Anne uzun bir süre işten ayrılıp evde kalma anne olmayı planlıyor. Bu aile şu an görece yüksek bir aylık gelire sahip; ancak bu, Anne'nin ikinci çocukuyla işini bırakmasını mümkün kılmak için dikkatli bütçeleme - You Need A Budget (YNAB) uygulamasını kullanıyorlar - ve kariyer ilerlemeleri gerekti.
"Çocuk bakımı maliyeti karmaşık bir konu. Ebeveynlik süresince her ikimiz de tam zamanlı çalıştığımız için bizim için çok büyük bir giderdi," diyor anne. "İlk çocuğumuzu sahiplendiğimizde, henüz kariyerlerine başlayan genç ebeveynler olarak, çocuk bakımı ödemesinden kaçınmak için bizden birinin iş gücünden ayrılması cazip geldi. Ancak ne kadar uzun çalıştıysak, maaşlarımız o kadar iyi oldu, bu yüzden yük toplam gelirimizin daha az bir yüzdesi haline geldi."
Aile yapısı: İki ebeveyn, 6 yaşında çocuk, yolda ikinci bebek
Konum: Dallas, Texas
Ebeveyn #1:
- Yaş: 33
- Meslek: Tıbbi Dernek Müdürü
- Aylık brüt gelir: $14,166
Ebeveyn #2:
- Yaş: 31
- Meslek: Öğretmen
- Aylık brüt gelir: $4,000
Çocuk bakım türü: Okul öncesi/sonrası bakım
- Tam zamanlı mı yarı zamanlı mı: Yarı zamanlı
- Haftada saat: 20
Bu aile çocuk bakımını planlamak ve ödemek için izlediği stratejiler ve o ulu masraftan sonra paralarının nereye gittiği şöyle:
Strateji #1: Çocuklarınızı aralıklarla sahiplenin
Her aile için bir seçenek olmasa da, bu ailin giderleri ve gelecekteki çocuk bakım planları, Anne ve kocasının çocuklarını birkaç yıl aralıkla sahiplenmeye istekli ve القادر olmaları sayesinde önemli ölçüde kolaylaştı. "İlk neredeyse yedi yıl sadece bir çocuğumuz vardı, bu yüzden sadece bir anaokul ödemesi, birden fazla çocuk yakın aralıkla olsaydı dayanması çok daha zor olacakti," açıklıyordu.
Strateji #2: Ödemeye başlamadan ÖNCE çocuk bakımı için bütçe ayırın
Şu an toplam çocuk bakım maliyetleri daha düşük olsa da, ilk çocukları bebeklikten anaokuluna başlayana kadar tam zamanlı bir anaokuluna yazdırmışlardı - anne buna "ikinci bir ipotek" diye benziyordu. Kızlarını haftada beş gün tam zamanlı bir anaokuluna göndermek için ayda $950 ödüyorlardı.
Bu gider için hazırlanmak adına, çift en büyükleri doğmadan çok önce çocuk bakımı için para ayırmaya başladı. "Zaten bütçemizde anaokul ödemesi varmış gibi 'denedik', ona alıştık ve o parayı her ay birikimimize koyduk," açıklıyordu.
Strateji #3: Çift tam zamanlı iş = çift gelir sihirbazlığı yapar
Anne, çocuk bakımını karşılayabilmeleri için en büyük tek faktörün, ilk çocuğunu büyütürken iki istikrarlı gelire sahip olmaları ve tam zamanlı çalışmaya devam etmeleri olduğunu söylüyor.
"İki gelir girdiği için," diyor, "borçsuz kaldık, hem geleceğimiz için (emeklilik), hem de kızımız için (kolej birikimi) yatırım yaptık. İki gelir, bir ebeveyn işini kaybederse de çok daha fazla güvenlik sağlıyor."
Mali uzmandan ipuçları:
Los Angeles'taki mali planlayıcı ve Pathway Financial Services sahibi Jen Mulder, bu çiftin yaklaşımının artılarını gösteriyor: "Çocukların doğumlarını anaokulda ikisi birden olmamak için aralıklarla yapmaları sonuçlanmış. Kolayca Ebeveyn No. 1'in geliriyle yaşayabilirler ve Ebeveyn No. 2'yi evde kalmaya izin verebilirler."
Aynı anda, "bu stratejinin dezavantajı, Ebeveyn No. 2'nin ücretli iş gücünde yıllar kaybetmesi, bu yüzden kariyer ilerlemesi ve ömür boyu kazançları, tam zamanlı çalışmaya devam etselerdi olacaklardan daha az olacak," diyor Mulder. Bu nedenle, "Ebeveyn No. 2'nin emeklilik ve Sosyal Güvenlik'e katkılarındaki kaybedilen ekleri telafi etmek için ara yıllarda emekliliğe daha fazla katkı sağlamalarını" öneriyor.
Aylık bütçe
Aylık brüt gelir
Aylık net gelir
GELİR:
Ebeveyn #1
$14,166
$10,500
Ebeveyn #2
$4,000
$3,200
$18,166
$13,700
YATIRIM/BİRİKİM KATKILARI:
Yatırımlar
$350
Kolej birikimi
$450
Emeklilik
$775
Şirket eşleşmesi
$125
Roth IRA
$916
Kişisel birikim
$500
Toplam yatırımlar/birikim
$3,116
GİDERLER:
Çocuk bakımı
$450
Kira/ipotek
$1,100
Toplam faturalar
$200
Sağlık, diş ve görme sigortası
$600
Cep telefonları
$50
Market
$500
Kredi kartları
$0
Araba kredileri
$0
Araba sigortası
$150
Benzin
$150
Toplu taşıma/otopark ücretleri
$200
Çocuk aktiviteleri
$80
Kablo TV veya eşdeğeri
$50
Öğrenci kredileri
$0
Eğlence
$200
Kıyafet
$50
Toplam giderler
$3,780
Aylık net gelir
$13,700
Toplam yatırımlar/birikim
-$3,116
Toplam giderler
-$3,780
Kalan nakit akışı
$6,804
Diğer 2019 Gerçek Maliyet Mülakatları Ailelerle:
- Thornton, Colorado'daki iki ebeveyn, 1 çocuk
- Minneapolis banliyösündeki iki ebeveyn, 2 çocuk
- Los Angeles'taki iki ebeveyn, 2 çocuk
Previous:Gerçek Çocuk Bakımı Maliyeti: Thornton, Colorado'da 1 Çocuklu Çift Ebeveyn
Next:Hamile Arkadaşı Cinsiyet Açılım Partisi İçin $20 Giriş Ücreti İstedi ve Herkes Şok Oldu
-
 Dikkat! (Burs Dolandırıcılıkları Hakkında Uyarı) İhtiyaçlarınızı karşılayan bursları aramanız için büyük veritabanlarına erişim sağlayan birçok yer vardır, ama dikkatli olmalısınız. Bunlardan bazıları meşru değilse ve dikkatli olmazsanız paranızı ala
-
 2 yaşınızdaki çocuk oyun parkında bir tavır boku atarsa veya sadece dinlemezse, bağırıp çağırmak mı istiyorsunuz? Bazı günler, çocuğunuzun davranışı sizi sınırlarınıza zorlayabilir. Ama, sakin kalmak ve soğukkanlığınızı korumak önemlidir. Bağırmanın
-
 Kimin ödevden daha çok korktuğunu bilmek zor: Çocuklar mı, ebeveynleri mi? Uzun bir günün ardından, çok sayıda aile evde, çocukların daha iyi öğrenci olmalarına yardımcı olacaklarını düşündükleri bir yığın çalışma kağıdı ve okuma ödeviyle karşılaşıyo