Guia Básico de Empréstimos Estudantis
Guia Básico de Empréstimos Estudantis
Nossos pais sempre nos disseram que trabalho duro era o único caminho para o sucesso, mas se eles são tão "bem-sucedidos" por que estamos presos com todos esses empréstimos estudantis?
--Estudante da Wake Forest University, CollegeHumor.com
No verão de 2007, o Departamento de Educação dos EUA enviou cartas a 721 faculdades, universidades e escolas técnicas onde as práticas de empréstimos estudantis pareciam suspeitas. O governo determinou que a fonte da maioria dos empréstimos estudantis em cada uma dessas escolas vinha de um único credor sortudo. Em todas essas escolas, um único credor detinha pelo menos 80% do volume de empréstimos federais estudantis da instituição. Em alguns campi, um único credor presidia um monopólio.
Como muitos credores estão ansiosos para fornecer empréstimos a estudantes universitários, você tem que se perguntar por que qualquer escola permitiria que um concorrente dominasse. Algumas escolas explicaram que um credor era claramente a escolha superior, então seus alunos gravitaram para ele. Mas a descoberta certamente parecia zombar da noção de comparação de preços.
Em sua carta, o governo federal não acusou as escolas de ilegalidade, mas a lista inflamou os piores medos dos críticos da indústria de empréstimos estudantis que observaram uma escola após outra ser pega com a mão no pote de biscoitos. Investigações revelaram que algumas faculdades e universidades — ninguém sabe o número exato — têm vendido seus mutuários estudantes e pais para seu próprio ganho.
Se você precisa pegar emprestado, existem maneiras comprovadas de reduzir seus custos. Tão importante quanto, você precisa saber quais empréstimos valem a pena buscar. Aqui está o que você precisa entender para se proteger:
Use empréstimos federais primeiro. Empréstimos federais são a escolha superior para famílias. Ao contrário de empréstimos privados, empréstimos federais oferecem taxas de juros mais baixas e pagamentos mensais fixos. Além disso, empréstimos federais oferecem planos de reembolso baseados na renda do graduado, adiamentos para dificuldades financeiras e cláusulas de cancelamento se o mutuário morrer ou ficar total e permanentemente incapacitado.
Aqui estão os principais empréstimos federais:
Empréstimos Stafford. Estes vêm em dois tipos — subsidiados e não subsidiados. O Stafford subsidiado, reservado para estudantes mais necessitados, é mais atraente porque o governo paga os juros enquanto o estudante permanece na escola. Para ter uma ideia de quem se qualifica, cerca de dois terços dos estudantes com empréstimos subsidiados têm rendas familiares ajustadas abaixo de $50.000, enquanto um quarto tem rendas familiares até $100.000. Menos de 10% dos estudantes com Staffords subsidiados têm rendas familiares que excedem $100.000. Em contraste, o Stafford não subsidiado está disponível para estudantes independentemente da renda dos pais.
Infelizmente, muitas famílias não conseguirão pegar tudo o que precisam através de um empréstimo Stafford. O governo recebeu muitas críticas por manter um teto de empréstimo Stafford baixo. A maioria dos calouros e sophomores só pode pegar até $3.500 e $4.500, respectivamente, enquanto juniors e seniors podem obter $5.500 por ano.
Empréstimos PLUS
Empréstimos PLUS. Enquanto Staffords são reservados para estudantes mutuários, o empréstimo Parent PLUS, que também é garantido federalmente, é projetado para pais. Os pais podem pegar o suficiente para cobrir o custo de frequência de uma escola que não é coberto pelo pacote de ajuda financeira do filho. Diferente de um Stafford, não há limite de empréstimo definido. Enquanto empréstimos Stafford fornecem um período de carência antes que pagamentos sejam exigidos, os pais devem começar a reembolsar a dívida PLUS até 60 dias após o empréstimo ser totalmente liberado.
Pais que possuem casas devem comparar a taxa fixa de um PLUS, junto com suas taxas, com outra alternativa — uma linha de crédito de equidade residencial. Eles também precisam considerar potenciais benefícios fiscais nesta equação. Pais podem deduzir juros de equidade residencial de seus impostos se detalham, mas também podem se qualificar para uma dedução fiscal acima da linha para juros de empréstimos universitários mesmo se não detalham.
Para pais que não possuem casa ou têm pouca equidade residencial, o Empréstimo PLUS é uma escolha óbvia comparado a assinar um empréstimo privado, que deve ser seu último recurso.
Deixe os estudantes pegarem empréstimos primeiro. Mesmo que os pais pretendam pegar empréstimos para a faculdade, é sempre melhor que o estudante pegue um empréstimo federal em seu próprio nome primeiro. Por quê? Empréstimos Stafford oferecem taxa de juros mais baixa que os empréstimos federais PLUS. A taxa máxima para um Stafford era recentemente 6.8% versus 8.5% para um PLUS. A partir do verão de 2008, a taxa tornou-se ainda menor para Staffords subsidiados e as taxas de juros continuarão a encolher para esses mutuários de graduação.
Reduções de Taxa de Juros para Empréstimos Stafford Subsidiados
| Primeiro Desembolso de um Empréstimo Feito Em ou Após | Taxa de Juros sobre o Saldo Devedor |
|---|---|
| 1 de julho de 2008 | 6.0% |
| 1 de julho de 2009 | 5.6% |
| 1 de julho de 2010 | 4.5% |
| 1 de julho de 2011 | 3.4% |
Embora seu filho ou filha seja responsável pelos pagamentos, você pode reembolsar a criança. Jovens graduados são mais propensos que seus pais a serem elegíveis para deduzir juros de empréstimos estudantis de suas declarações anuais de imposto de renda.
Olhe além da lista preferida. Para tornar a compra de empréstimos mais gerenciável, muitas escolas compilam uma lista de credores preferidos. Uma escola pode manter uma lista de credores para empréstimos Stafford, PLUS, privados e de consolidação. Espera-se que as faculdades selecionem credores para essas listas que ofereçam aos estudantes as melhores ofertas em taxas de juros e/ou serviço ao cliente ou outros fatores.
Até agora, você provavelmente pode apreciar por que não deve assumir automaticamente que essas listas preferidas estão cheias de ofertas tremendas. Pergunte a um administrador de ajuda financeira da escola por que os credores entraram na lista e use esses nomes apenas como ponto de partida, pois você pode pegar emprestado de qualquer credor. Você vai querer perguntar sobre taxas de juros, taxas, serviço ao cliente e quaisquer descontos de taxa de juros. A partir de julho de 2008, regulamentos federais começaram a exigir que as faculdades coloquem pelo menos três credores em suas listas preferidas.
Entenda as diferenças dos empréstimos federais
Entenda as diferenças dos empréstimos federais. Nem todas as faculdades geram listas preferidas porque participam de um programa federal de empréstimos diretos. Cerca de 20% das escolas oferecem a seus estudantes empréstimos federais garantidos diretamente do Departamento de Educação dos EUA através do Programa Federal de Empréstimos Diretos para Estudantes. Todos os outros estudantes recebem empréstimos federais garantidos através de credores privados via Programa Federal de Empréstimos para Educação Familiar.
Plano de Ação
Sempre escolha empréstimos federais primeiro e evite empréstimos privados.
Sua escolha será fácil se a escola que você frequenta participa apenas do programa federal de empréstimos diretos. Nessas escolas, há uma opção de empréstimo, que é a mesma para todos que pegam empréstimos dessa forma. (Cerca de 30% das escolas de empréstimos diretos também participam do Programa Federal de Empréstimos para Educação Familiar.) Nos primeiros dias do programa de empréstimos diretos, muitas mais escolas participavam, e essa competição preocupava os credores privados. Para proteger seu território, os credores externos começaram a oferecer vantagens às escolas para encorajá-las a evitar o programa direto, e funcionou. Se uma escola está no programa FFEL, seus estudantes podem pegar dinheiro de inúmeras instituições financeiras que participam do programa.
Empréstimos diretos tornaram-se disponíveis nos anos 1990 quando o Presidente Bill Clinton e outros concluíram que economizaria muito dinheiro dos contribuintes se o governo emprestasse o dinheiro aos estudantes sem um intermediário. Custa mais ao governo quando estudantes pegam empréstimos de credores externos, mas obviamente as famílias estão preocupadas com seus próprios custos, não com os problemas financeiros do governo federal.
Muitos estudantes podem preferir ficar com empréstimos federais diretos por uma razão convincente: Apenas empréstimos diretos fornecem uma válvula de segurança financeira que permite que mutuários que escolhem carreiras com salários mais baixos façam pagamentos mensais baseados em sua renda, o que pode valer seu peso em ouro.
Além disso, um recurso chamado reembolso contingente à renda permite que os pagamentos mensais sejam calculados com base no tamanho do empréstimo, bem como no salário do ex-estudante e tamanho da família. Esses empréstimos não podem durar mais de 25 anos porque, se não tiverem sido pagos até então, a dívida é cancelada. Se a dívida for perdoada, você deverá impostos de renda sobre o valor perdoado, mas isso é obviamente muito distante.
A partir de julho de 2009, no entanto, mutuários de empréstimos Stafford e Grad PLUS, que são estritamente para estudantes de pós-graduação, também podem escolher um recurso mais novo chamado reembolso baseado na renda. Embora seja semelhante ao plano contingente à renda, a nova alternativa resulta em pagamentos mensais mais baixos. Ao escolher reembolsos baseados na renda, os mutuários limitarão seus reembolsos a 15% de sua renda discricionária anual, definida como o valor pelo qual a renda bruta ajustada excede 150% da linha da pobreza. Além disso, mutuários de empréstimos diretos que trabalham em tempo integral por pelo menos uma década em empregos de serviço público terão seu empréstimo perdoado após pagá-lo por 10 anos. Outros mutuários podem se qualificar para perdão de empréstimo de serviço público consolidando seus empréstimos no programa de empréstimos diretos.
Embora credores externos possam oferecer reembolsos baseados na renda, não está claro quantos o farão. Se um credor privado não o fizer, no entanto, um mutuário tem direito a obter um empréstimo de consolidação federal direto com base no fato de que seu credor não forneceu o novo recurso.
Avalie planos de reembolso
Avalie planos de reembolso. Empréstimos estudantis normalmente oferecem algumas alternativas para reembolsar a dívida. A maneira tradicional exige que o mutuário comece a escrever cheques que cubram o principal e os juros do empréstimo logo após o empréstimo ter sido feito. Geralmente, você pode capturar as taxas de juros mais baixas com esta opção.
Outra alternativa é simplesmente fazer pagamentos de juros até depois da formatura. Mutuários que estão sobrecarregados com as taxas e taxas mais altas são aqueles que atrasam o pagamento de qualquer coisa até se formarem. Os pagamentos mensais também serão mais altos porque os juros não pagos que foram acumulando serão jogados de volta no empréstimo.
Seja realista. Isso pode soar cruel, mas se você aspira a ser um assistente social ou pintor, provavelmente não deveria pegar emprestado tanto quanto um futuro dermatologista ou banqueiro de investimento. Aqui está uma regra prática útil: Não pegue emprestado mais do que seu salário inicial previsto após a formatura. Se você pegar emprestado mais que o dobro do seu salário inicial, é provável que você tenha extrema dificuldade financeira e lute para fazer os pagamentos mensais. Pegar emprestado demais para uma educação pode ser ainda mais perigoso para estudantes que acabam em escolas técnicas.
-
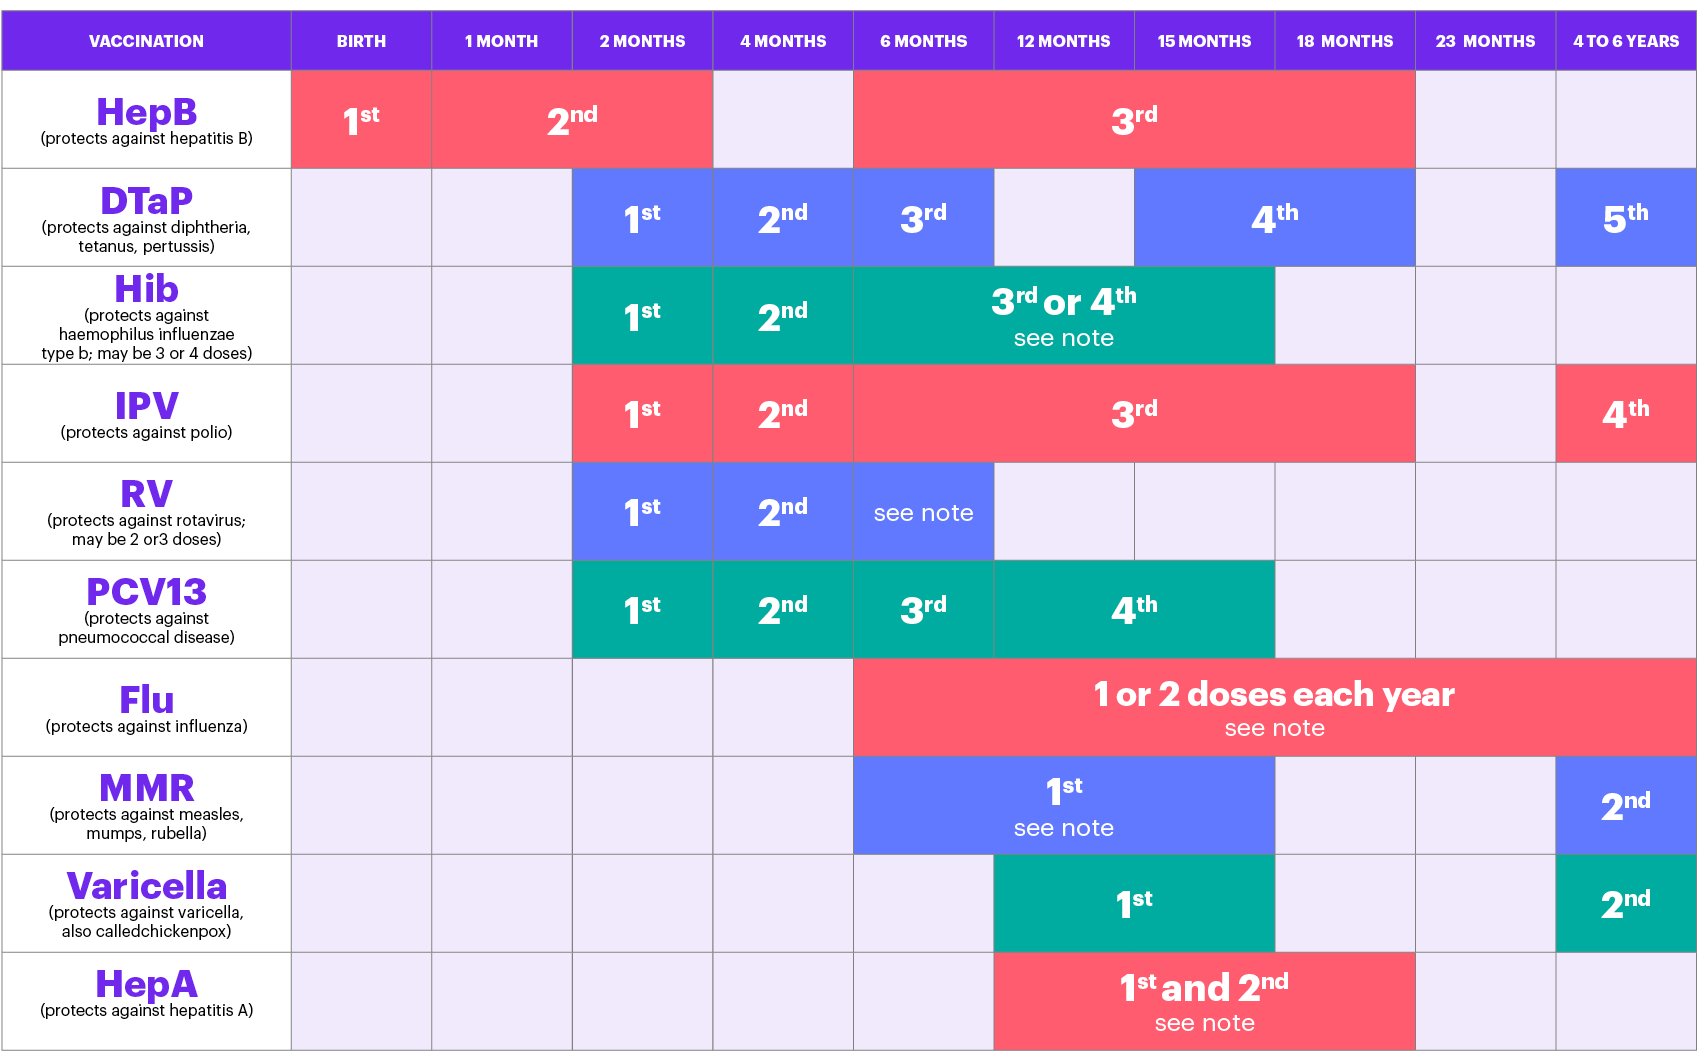 O que são vacinas e por que seu bebê precisa delas? Vacinas dão imunidade contra certas doenças. Se você tem imunidade contra uma doença, você tem proteção contra essa doença. Você pode se perguntar por que seu bebê precisa de vacinas para doenças qu
-
 Ouvir sobre os efeitos negativos da parentalidade solo nas crianças, desde dificuldades econômicas até questões de confiança relacionadas ao abandono, pode ser avassalador. Mas e os efeitos positivos de ser criado por um pai solteiro? No meio de cria
-
 Seu filho fica maravilhado e inspirado por histórias? Expressou interesse em criar suas próprias histórias ou escrever sobre sua vida? Pergunte ao seu pré-adolescente se ele quer começar um blog. Explique o que é e como pode compartilhar ideias e his