Tipps für Studenten: Die Suche nach Studienfinanzierung
Tipps für Studenten: Die Suche nach Studienfinanzierung
Sie haben sich bereits verschiedene Hochschulen angesehen und wissen wahrscheinlich, wo Sie sich bewerben möchten. Bei teuren Universitäten kann einem schon mulmig werden, aber keine Sorge – es gibt finanzielle Unterstützung, und wir helfen Ihnen dabei, diese zu erhalten.
Eines ist sicher: Um finanzielle Hilfe zu bekommen, müssen Sie sich anstrengen. Es wäre schön, wenn alles von selbst klappen würde und jemand mit einem Vollstipendium an Ihrer Tür klopft, aber so läuft es nicht. Sie müssen Formulare ausfüllen, Fristen im Blick behalten, Essays schreiben und Dutzende von Ressourcen prüfen – und das nicht nur vor dem Studium, sondern auch währenddessen. Es ist mühsam und anstrengend, aber Beharrlichkeit zahlt sich aus.
Plan der Vorgehensweise
"Machen Sie Ihre Hausaufgaben und informieren Sie sich zumindest ein wenig über Studienfinanzierung. Sie können sich mit Ihrem Finanzierungsberater treffen, Fragen stellen und verstehen, wie das System funktioniert. Je besser informiert Sie sind, desto besser!"
Die Suche nach Geld für das Studium ist zeitaufwendig und oft frustrierend. Eine gute Organisation vorab hilft, den Verstand zu bewahren und stellt sicher, dass Sie keinen wichtigen Schritt oder keine Frist verpassen, die Sie Geld kosten könnte.
Hier ist ein Überblick über die drei Hauptaufgaben bei der Finanzierungssuche:
- Erforderliche Finanzierungsformulare ausfüllen: FAFSA und PROFILE sind die gängigsten. Sie müssen sie ausfüllen, wenn Sie irgendeine Art von finanzieller Unterstützung beantragen wollen – einschließlich Darlehen und bedarfsbasierter Stipendien. Dazu benötigen Sie Ihre und die Steuererklärungen Ihrer Eltern des letzten Jahres.
- Nach Stipendien suchen: Dies ist der zeitaufwendigste, aber potenziell lohnendste Teil. Planen Sie die Suche und Bewerbung für lokale, nationale und spezielle Stipendien ein.
- Kreditoptionen kennenlernen: Es gibt viele verschiedene Darlehensarten, für die Sie infrage kommen könnten. Nehmen Sie sich Zeit, um jede Option zu recherchieren und zu verstehen.
Frühzeitig beginnen
Es ist nie zu früh
Je früher Sie mit der Suche nach Studienfinanzierung beginnen und Anträge sowie Formulare ausfüllen, desto besser. Wenn Sie und Ihre Eltern die Steuererklärung früh im Jahr einreichen statt im April, haben Sie die aktuellsten Informationen über die finanzielle Situation Ihrer Familie für FAFSA und PROFILE. Frühzeitiges Schreiben von Stipendien-Essays lässt Sie entspannter arbeiten und gibt Zeit für Korrekturen durch Familie, Freunde oder Lehrer. Manche Stipendien haben frühe Fristen – verpassen Sie kein Geld nur wegen mangelnder Information.
Beginnen Sie idealerweise im vorletzten Schuljahr (Junior Year), sich über alle Finanzierungsmöglichkeiten zu informieren, und seien Sie bereit, Essays zu schreiben und Anträge im ersten Semester des letzten Schuljahres (Senior Year) einzureichen. Es schadet nicht, schon im Sommer nach dem vorletzten Jahr einige Essays zu verfassen – Material für College-Essays lässt sich oft wiederverwenden. FAFSA und PROFILE füllen Sie zu Beginn des zweiten Semesters des letzten Schuljahres aus, und die Finanzierungszusagen treffen etwa zeitgleich mit den Zulassungsbescheiden im Frühjahr ein.
Sprechen Sie mit Absolventen des Vorjahres. Erfahren Sie, wer die größten Stipendien erhielt, und bitten Sie um Rat oder Korrektur Ihrer Essays. Nicht jeder will helfen, aber fragen kostet nichts, und jeder Tipp ist wertvoll.
Beratung nutzen
Führen Sie mich, weiser Ratgeber
"Ich sprach oft mit meinem Studienberater über die Angst meiner Familie, das Studium nicht finanzieren zu können. Das muss hängengeblieben sein, denn sie erzählte mir ständig von Stipendien und empfahl mich sogar für einige."
Es ist die Aufgabe Ihres Studienberaters, Sie bei der Studienplanung und Finanzierung zu unterstützen. Berater verfügen über Listen lokaler und nationaler Stipendien sowie Ressourcen zur Suche. Aus Erfahrung mit vielen Studenten wissen sie, welche Hochschulen gute Finanzierungspakete schnüren, und können weitere Finanzierungsquellen empfehlen.
Vereinbaren Sie im vorletzten Schuljahr ein Treffen, um Ihren Finanzierungsplan zu besprechen, und bleiben Sie in Kontakt. Je öfter Sie sprechen, desto mehr bleibt Ihr Name im Gedächtnis – und desto mehr wird der Berater Ihre Entschlossenheit erkennen. Das kann helfen, wenn er mit lokalen Stipendienkomitees spricht.
Falls Ihr Berater nicht hilfreich ist – was vorkommt –, suchen Sie andere Ratgeber: Lehrer, Schulleiter, andere Berater. Gute Beratung ist essenziell, und Sie müssen sich darum bemühen.
FAFSA meistern
FAFSA meistern
"Jeder sollte finanzielle Unterstützung beantragen, egal wie hoch das Familieneinkommen ist. Füllen Sie die Formulare aus und lassen Sie sich sagen, dass Ihre Familie zu viel verdient – wenn Sie nicht beantragen, werden Sie für keinerlei Unterstützung berücksichtigt: Leistungsstipendien, Work-Study, Hochschuldarlehen."
"Meine Eltern füllten die meisten Finanzierungsformulare aus, aber ich wünschte, ich hätte mehr gemacht. Jetzt zahle ich monatlich hunderte Dollar für die Rückzahlung der Darlehen – ich fühle mich wie die Band, die das Kleingedruckte nie las und einen schlechten Plattenvertrag unterschrieb."
Auch wenn Sie glauben, nicht förderberechtigt zu sein: Beantragen Sie Unterstützung. Es schadet nicht, und ohne Antrag gibt es keine Chance. Man muss nicht arm sein, um Hilfe zu erhalten. Viele Familien verschenken tausende Dollar an Darlehen und Stipendien, weil sie glauben, zu viel zu verdienen. Lassen Sie sich diese Unterstützung nicht entgehen.
Der wichtigste Schritt: Füllen Sie den Free Application for Federal Student Aid (FAFSA) aus.
- Dies ist das Fundament aller Finanzierungsformulare – ohne FAFSA gibt es gar keine Hilfe. Füllen Sie es fristgerecht und korrekt aus. Es gibt keine Gebühr, und Sie können es online unter fafsa.ed.gov einreichen. Online erhalten Sie den Student Aid Report schneller, und eingebaute Prüfungen vermeiden Flüchtigkeitsfehler. Die Papierversion erhalten Sie an Ihrer Schule oder unter 1-800-4-FED-AID.
- Sie müssen die FAFSA jedes Studienjahr neu einreichen, um für Bundeshilfen (Zuschüsse, Darlehen, Work-Study) berücksichtigt zu werden. Viele Hochschulen nutzen sie auch für nicht-bundesliche Hilfen. Eine veränderte finanzielle Situation kann die Förderhöhe ändern – auch wenn Sie ein Jahr nichts bekamen, kann es im nächsten klappen.
- Reichen Sie die FAFSA früh im zweiten Semester des letzten Schuljahres ein. Einreichen ist ab dem 1. Januar möglich (Sie brauchen das vollständige Finanzbild des letzten Steuerjahres), aber tun Sie es so bald wie möglich. Das Bildungsministerium bearbeitet Formulare das ganze Jahr, aber die meisten Hochschulmittel werden nach dem Windhundprinzip vergeben – früh bewerben lohnt sich. Jede Hochschule hat eigene Prioritätsfristen, oft schon im Februar oder März. Sie müssen diese einhalten, um Ihr volles Potenzial an Hilfe zu erhalten. Die Steuererklärung muss nicht beim IRS eingereicht sein, bevor Sie die FAFSA abschicken, aber da Sie Daten daraus benötigen, erledigen Sie sie am besten vorher.
- Die FAFSA fragt Ihre und die Finanzen Ihrer Eltern ab, aber Sie müssen die eigentlichen Steuerformulare nicht einreichen. Zur Ehrlichkeitssicherung führen Hochschulen jedoch Stichprobenprüfungen durch: Stimmt Ihre FAFSA-Angabe nicht mit der Steuererklärung überein, riskieren Sie den Verlust aller Hilfen.
Die Bearbeitung dauert ca. sechs Wochen. Dann erhalten Sie den Student Aid Report (SAR). Der wirkt zunächst verwirrend, ist es aber nicht. Auf der ersten Seite stehen Datum und der Expected Family Contribution (EFC) – ein Dollarbetrag, den Ihre Familie jährlich zum Studium beitragen soll. Je niedriger der Betrag, desto mehr Hilfe erhalten Sie wahrscheinlich. Vereinfacht:
Finanzieller Bedarf = Studienkosten – Erwarteter Eigenbeitrag
Ein niedriger EFC garantiert aber keine volle Finanzierung. Bei EFC 500 $ und Studienkosten von 20.000 $ decken die Hilfen nicht unbedingt die Differenz.
"Meine Eltern bekamen fast einen Schock beim erwarteten Eigenbeitrag – der schien absurd hoch. Es war eine Weile panisch, aber wir sprachen mit meiner Wunschhochschule, erklärten unsere Situation, und sie konnten mir einige Darlehen geben. Nicht ideal, aber eine Lösung."
Prüfen Sie Ihren SAR sorgfältig auf Fehler. Korrigieren Sie diese auf Teil 2 des Formulars und schicken Sie es umgehend zurück – Sie erhalten einen neuen SAR. Der Bundesprozessor sendet eine Kopie an jede auf der FAFSA genannte Hochschule, die damit Ihr Finanzierungspaket berechnet.
Manche Hochschulen verlangen zusätzliche Formulare: ein eigenes Formular oder das PROFILE (verwaltet vom College Board), das viele private Hochschulen für nicht-staatliche Darlehen (z. B. hauseigene) nutzen. PROFILE ist detaillierter als FAFSA und nutzt eine andere Berechnungsmethode. Online unter profileonline.collegeboard.com. Prüfen Sie bei jeder Hochschule, ob PROFILE oder weitere Formulare nötig sind.
Viele High Schools bieten Informationsveranstaltungen zur Studienfinanzierung und zum Ausfüllen der Formulare an. Nutzen Sie diese – am besten mit Ihren Eltern. Es macht nicht den meisten Spaß, aber je mehr Hilfe Sie bekommen, desto besser.
Stipendien suchen
Gratis-Geld, jemand?
"Beginnen Sie die Stipendiensuche im vorletzten Schuljahr und führen Sie sie bis ins vorletzte Studienjahr fort. So sind Sie vorbereitet und wissen rechtzeitig, wofür Sie infrage kommen."
Bewerben Sie sich auf so viele Stipendien wie möglich, wenn Sie das Studium schuldenfrei oder mit wenig Schulden abschließen wollen. Wahrscheinlich werden Sie einige Darlehen brauchen, aber je mehr Stipendien, desto weniger lastet die Schuld nach dem Abschluss auf Ihnen. Stipendien sind die beste Finanzierung – sie müssen nicht zurückgezahlt werden.
Jährlich werden Milliarden Dollar an Stipendien an Bachelor-Studenten vergeben. Gründe gibt es unzählige: gute Noten, bestimmter Essay, Sport, Sprache, ethnischer Hintergrund, Familienangehöriger im Militär, geplanter Studiengang u. v. m. Jedes Jahr vergeben nationale Stiftungen und Unternehmen tausende Dollar, die Ihnen zustehen könnten.
"Ich bewarb mich auf VIELE Stipendien. Das Problem: Ich bewarb mich auf die allgemeinen – 'für Oberstufenschüler' oder 'Frauen unter 35 mit Führungsqualitäten'. Jeder hat etwas Einzigartiges – Interesse an gemeinnütziger Arbeit, Religion, Sport, Ethnie oder anderes. Suchen Sie danach – es gibt wahrscheinlich ein Stipendium dafür!"
Wir listen keine Stipendien auf, da es hervorragende Suchressourcen gibt. Unser Favorit – der größte und beliebteste – ist FastWeb (fastweb.com). Sie können nach Profil und Hintergrund suchen und passende Stipendien finden. Weitere gute Suchseiten finden Sie im Ressourcenverzeichnis am Ende dieses Buches. Auch lokale Unternehmen und Organisationen vergeben Stipendien. Fragen Sie Ihren Studienberater oder Finanzierungsbeauftragten nach Bewerbungsmöglichkeiten und bewerben Sie sich.
Bewerben Sie sich auf jedes Stipendium, für das Sie auch nur entfernt infrage kommen – egal wie klein der Betrag. Jeder Betrag hilft, und bei kleineren Stipendien ist die Konkurrenz oft geringer. Und: Suchen Sie auch während des Studiums weiter nach Stipendien. Oft ist man während der Bewerbungsphase motiviert, lässt dann aber nach. Es lohnt sich.
Melden Sie jeden erhaltenen Stipendienbetrag den Hochschulen, bei denen Sie sich beworben haben, und derjenigen, die Sie besuchen. Diese werden Ihre Darlehen entsprechend reduzieren – je weniger Darlehen, desto besser.
Der Darlehens-Dschungel
Der Darlehens-Dschungel
"Der schwierigste Teil an der Finanzierung war zu verstehen, was mein Vater mit Festzinsen, subventionierten Darlehen und der Ökonomie von Krediten meinte – hätte ich gewusst, dass diese Begriffe tausende Dollar bedeuten, hätte ich mich mehr eingelesen."
Auch wenn niemand gerne mit Schulden ins Berufsleben startet: Mehr als zwei Drittel der Bachelor-Studenten nehmen irgendein Darlehen auf, im Durchschnitt ca. 16.000 $ Schulden bei Abschluss. Das klingt viel, aber Millionen vor Ihnen haben diese Darlehen zurückgezahlt.
Es gibt drei Hauptkategorien von Darlehen. Machen Sie sich damit vertraut und prüfen Sie, welche zusätzlichen Formulare (neben FAFSA) nötig sind. (FAFSA bleibt der erste und wichtigste Schritt.)
Studentendarlehen (Student Loans)
Diese werden vom Staat vergeben oder verbürgt und sind die besten Darlehen – sie haben extrem niedrige Zinsen.
Die zwei gängigsten: Stafford Loan und Perkins Loan.
- Stafford Loan: Entweder subventioniert (Staat zahlt Zinsen während des Studiums) oder nicht subventioniert (Sie tragen die Zinsen, können Zahlung aber meist bis nach dem Abschluss aufschieben). Für subventionierten Stafford müssen Sie Förderberechtigung nachweisen. Für 2004-2005: max. 2.625 $ im 1. Jahr, 3.500 $ im 2. Jahr, 5.500 $ für jedes weitere Jahr. Viele nutzen beide Varianten für das Maximum.
- Perkins Loan: Für Studenten mit außergewöhnlichem Finanzbedarf. Die Hochschule verwaltet das Darlehen, Mittel kommen vom Staat. Bestes Darlehen: vollständig subventioniert, Staat zahlt Zinsen während des Studiums und 9 Monate nach Abschluss (Karenzzeit). 2003-2004: bis zu 4.000 $ pro Jahr, max. 20.000 $ gesamt.
"Rückblickend hätte ich nicht so viele verschiedene Darlehen aufgenommen. Ich nahm alles, was man mir gab, ohne laufende Zinsen während des Studiums. Gute Strategie, aber jetzt habe ich vier separate monatliche Zahlungen."
Bei Stafford- oder Perkins-Darlehen geht das Geld direkt an die Hochschule pro Semester – Sie erhalten keinen Scheck. Bei Stipendien erhalten Sie meist einen Scheck des Stifters – außer es ist ein Hochschulstipendium, dann geht es direkt an die Kasse.
Parent Loan for Undergraduate Students (PLUS)
Eltern können ein PLUS-Darlehen für Ihre Ausbildung aufnehmen. Sie können so viel leihen, wie nötig, um Ihr Finanzierungspaket zu ergänzen, aber nicht mehr. Dieses Darlehen liegt in der Verantwortung der Eltern, während Stafford und Perkins Ihre Verantwortung sind.
Private Darlehen (Private Loans)
Reichen Stafford, Perkins, PLUS, Stipendien und Work-Study nicht aus, müssen Eltern eventuell private Kreditgeber in Anspruch nehmen. Es gibt viele Quellen, aber die Konditionen sind nicht so gut wie bei staatlichen oder staatlich unterstützten Darlehen.
Schatzsuche: Alle Ressourcen nutzen
Schatzsuche
"Ich hätte nie gedacht, dass die lokale Feuerwehr-Gewerkschaft ein 1.000-$Stipendium für einen Abiturienten unserer Schule vergibt – bis ich es bekam. Ich wünschte, ich hätte mehr Ressourcen geprüft statt nur auf nationale Stipendien zu fokussieren."
Es gibt unzählige Geldquellen fürs Studium – prüfen Sie alle. Groß oder klein, lokal oder national: Die jährlich vergebenen Milliarden an Finanzhilfen helfen Ihnen, aber sie kommen nicht von allein auf Sie zu.
Suchen Sie überall: Arbeitgeber Ihrer Eltern bieten evtl. Studienzuschüsse. Der lokale Gewerbeverband hat vielleicht ein Stipendium für BWL-Studenten. Das Militär bietet Optionen wie ROTC (Reserve Officer Training Corps): Studiengebühren, Gebühren, Bücher plus monatliches Taschengeld gegen Dienstverpflichtung. Es gibt unzählige Essay-Wettbewerbe zu Themen oder Büchern – auch wenn Sie das Thema nicht kennen: recherchieren, Buch lesen, Essay schreiben.
Eine hervorragende Anlaufstelle für alle Finanzierungsquellen ist finaid.org – klare Erklärungen, Links zu Suchmaschinen, Programmen, Behörden.
Fristen sind Gesetz
"Lesen Sie die Hochschulpublikationen für die ABGABEFRISTEN der Finanzierungsunterlagen. Die Mittel, besonders an privaten Hochschulen, sind begrenzt – späte Einreicher können allein wegen verpasster Fristen abgelehnt werden."
Schlimmer als die ganze Arbeit (Essays, Anträge) zu machen und dann eine Frist zu verpassen? Alles hat eine Frist: FAFSA, jedes Stipendium. Notieren Sie alle Fristen in Ihrem Kalender/Organizer.
Ein bewährter Trick: Wenn ein Antrag am 1. März fällig ist, tragen Sie den 15. Februar ein – so schicken Sie ihn rechtzeitig ab. Bei jedem neuen Stipendium sofort Frist notieren. Prüfen Sie, ob Frist = Poststempel oder tatsächlicher Eingang. Nie am Vortag der Frist abschicken – die Post ist unberechenbar. Fristen ändern sich jährlich – nutzen Sie nicht die Vorjahresdaten.
-
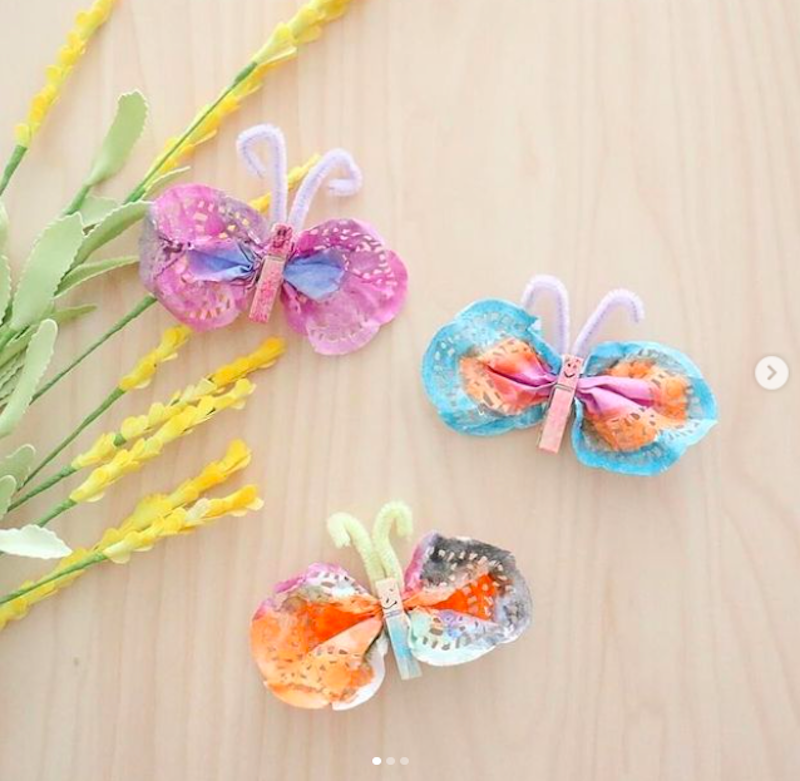 Der Frühling ist nicht nur die perfekte Zeit, um an die frische Luft zu gehen, sondern auch ideal zum Basteln – besonders weil viele Materialien für Frühlingsbasteleien bei einem kurzen Spaziergang durch die Nachbarschaft oder den Park gefunden werd
-
 Familien mit Neugeborenen haben ganz besondere Bedürfnisse. Nachdem Sie Referenzen geprüft und Hintergrund-Checks durchgeführt haben, sind hier fünf essenzielle Fragen, die Sie potenziellen Betreuungspersonen für Ihr Neugeborenes stellen sollten: 1.
-
 Die Betreuung eines Neugeborenen ist schon überwältigend genug, da kann es schier unmöglich erscheinen, ein zweites Baby hinzuzufügen. Aber mit Geduld und einigen bewährten Tricks und Tipps können Sie Säuglingszwillinge erfolgreich betreuen und Ihre