Získání zdravotního pojištění: možnosti, Marketplace a finanční pomoc
Zdravotní pojištění (těž zdravotní pokrytí nebo zdravotní plán) vám pomáhá platit za lékařskou péči. Je naprosto zásadní pro vás a vaši rodinu.
Můžete mít několik možností zdravotního pojištění podle toho, kde bydlíte a kolik vyděláváte. Např. můžete dostat pojištění od zaměstnavatele (kde pracujete) nebo partnerova zaměstnavatele. Nebo od vlády nebo si ho koupíte sami.
Můžete chtít vybrat zdravotní plán podle toho, co se děje ve vašem životě. Pokud jste těhotná nebo plánujete těhotenství, chcete se ujistit, že plán pokrývá prenatální péči a péči o dítě po narození. Možná budete muset plánovat dopředu pro nejlepší volbu pro vás a rostoucí rodinu.
Kde můžete získat zdravotní pojištění?
V závislosti na množství peněz, které vyděláváte ročně (roční příjem), můžete získat pojištění z:
- Vašeho zaměstnavatele nebo partnerova zaměstnavatele
- Soukromé pojišťovny
- Vládních programů jako Medicaid a Children's Health Insurance Program (CHIP). Medicaid = bezplatné/nízkonákladové pojištění pro lidi s nízkým příjmem. CHIP = pojištění pro někteří děti a těhotné ženy v rodinách, které vydělávají příliš na Medicaid, ale nemohou si soukromé pojištění.
Informace o různých typech pojištění najdete na Health Insurance Marketplace vašeho státu (těž Health Insurance Exchange). To je online zdroj, který vám pomůže najít, srovnat a koupit zdravotní plány ve vašem státě. Odpovíte na základní otázky a Marketplace vám ukáže možnosti pojištění a cenu každého. Také vám řekne, zda můžete získat daňový úlevu k zaplacení pojištění. Pak si můžete vybrat plán, který vám vyhovuje, a vyplnit žádost.
Pro pomoc s výběrem plánu můžete mluvit s Navigátorem. To je osoba trénovaná k pomáhání porozumět vašim volbám pojištění. Může vám říct o plánech, na které se díváte, a co každý nabízí. Také vám může pomoci vyplnit formuláře a zjistit, zda můžete získat pomoc s platbou plánu. Navigátoři jsou k dispozici 24/7 (každý den, celý den i noc) na www.healthcare.gov/contact-us nebo (800) 318-2596.
Pokud vy nebo partner pracujete, musíte mít pojištění přes zaměstnavatele?
Záleží. Mnoho lidí dostává pojištění přes zaměstnavatele. Fakticky to může být vaše nejlepší volba, pokud je dostupná. Podle Affordable Care Act (ACA nebo Obamacare) „dostupná“ znamená, že stojí méně než 9,5 % vašeho domácího příjmu. Domácí příjem = celkový příjem všech, kdo s vámi bydlí, včetně kdokoliv, kdo podává daňové přiznání.
Pokud je zdravotní plán zaměstnavatele dostupný, můžete si vybrat pojištění z Marketplace, ale nemůžete dostat daňový úlevu (slevu) k zaplacení. Příklad: Pokud je váš domácí příjem 40 000 USD ročně a plán zaměstnavatele stojí méně než 3 800 USD ročně, to může být nejlepší plán pro vás. Pokud se rozhodnete nebrat tento plán, můžete si stále koupit plán z Marketplace, ale nemůžete dostat daňový úlevu.
Pokud je domácí příjem 40 000 USD a plán zaměstnavatele stojí více než 3 800 USD ročně, můžete mít nárok na daňový úlevu pro plány z Marketplace. Můžete se rozhodnout, co je pro vás lepší – plán zaměstnavatele nebo z Marketplace.
Pro zjištění nákladů na plán zaměstnavatele můžete:
- Podívat se na informace o plánu, které dostanete od zaměstnavatele.
- Promluvit s někým z oddělení lidských zdrojů ve vaší práci.
Pokud dostáváte pojištění přes zaměstnavatele, může být omezené, pokud pracujete na částečný úvazek. A ne všichni zaměstnavatelé nabízejí pokrytí pro rodinu. Pokud zaměstnavatel nemá pokrytí pro rodinné příslušníky, můžete hledat pokrytí pro ně na Marketplace. U.S. Department of Labor má více informací o pojištění přes zaměstnavatele.
Co když je pojištění zaměstnavatele příliš drahé, nebo jste bez práce/OSVČ?
Když použijete online Marketplace pro pojištění, on vám řekne množství finanční pomoci, kterou můžete dostat. Mnoho Američanů může dostat pomoc s platbou pojištění. Množství pomoci závisí na:
- Kolik vyděláváte ročně (roční příjem)?
- Kolik lidí je ve vaší domácnosti (bydlí s vámi)?
- Nabízí zaměstnavatel dostupný zdravotní plán?
Marketplace používá vaše odpovědi k výpočtu pomoci s platbou pojištění. Příklad:
- Pokud jste mladší 65 let a vyděláváte méně než ~15 000 USD ročně, můžete kvalifikovat pro Medicaid. Medicaid = zdravotní pokrytí od vašeho státu. Příjmová hranice pro Medicaid se liší podle státu.
- Pokud vyděláváte více než ~15 000 USD ročně, můžete dostat pomoc s platbou zdravotnictví, včetně pojišťovného, deduktibilit a copay. Ale pokud váš příjem dosáhne určité úrovně, nekvalifikujete se pro tuto pomoc. Např. pokud jste rodina 3 lidí a roční příjem alespoň 73 000 USD, nemůžete dostat daňový úlevu na pojištění. Podívejte se na kalkulačku pro odhad daňového úlevu.
Informace z Marketplace můžete použít k výběru plánu, který si můžete dovolit a který splňuje potřeby vás a vaší rodiny.
Další informace
- Centers for Disease Control and Prevention (CDC)
- Show Your Love Preconception Health
Poslední revize: srpen 2014
Previous:Genetické poradenství: kdo by mělo jít a co očekávat
Next:Zajištění těhotenství: příznaky, ovulace, po zastavení kontracepce
-
 Když očekáváte miminko, může to vypadat, jako by celý svět chtěl nabídnout vám rodičovské rady. Není neobvyklé být podrážděná náhlou vlnou tipů, triků a starých babčích pověří hurtnutých na vás rodinou a přáteli. Ale jedinečný důvod, proč jedna matk
-
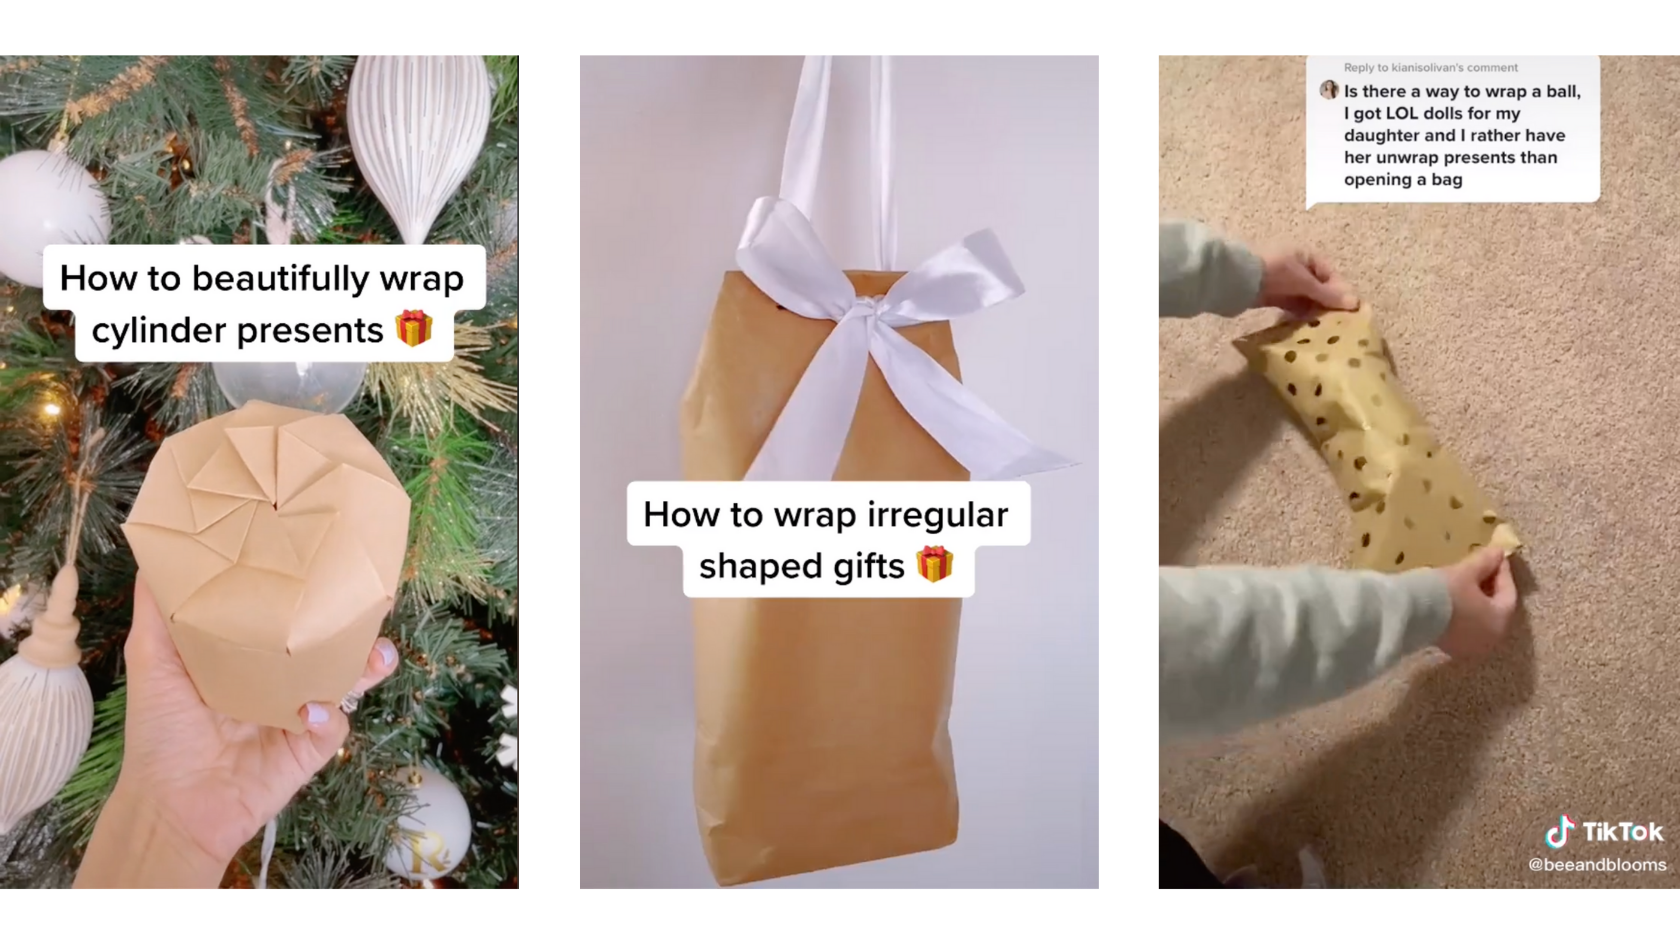 Málo věcí je zábavnější než sledovat, jak se děti radostně rozbalují dárky, ale být osobou, která má za úkol ty dárky zabalit, je jiný příběh. Pokud se díváte na hromu svátkových dárek s příliš mnoha úhly a ptáte se, zda by bylo v pořádku prostě všec
-
 Varianta omikron způsobila rekordní počet COVID infekcí na začátku roku, a děti nebyly vyňaty. Děti byly hospitalizovány vyšší mírou během omikronové vlny než vrcholu detové vlny, ale nová studie ukazuje, že vakcíny hraly důležitou roli v tom, aby se