

Child Trust Fund spiegati: risparmi esentasse UK per il futuro dei bambini
Il Child Trust Fund (CTF) era un'iniziativa del governo UK che forniva conti risparmio esentasse per bambini nati tra 1 settembre 2002 e 2 gennaio 2011. Sebbene chiuso a nuovi conti, i CTF esistenti continuano a maturare — e capirli importa per milioni di giovani adulti che ora accedono ai loro fondi.
Scopo e struttura core
- Crescita esentasse: Interessi, dividendi, plusvalenze — tutti esenti da tasse UK.
- Accesso esentasse a 18 anni: Prelievo completo senza penalità fiscale.
- Avvio governativo: Voucher iniziale £250 (£500 famiglie basso reddito); aggiuntivi £250/£500 a 7 anni (fase out 2010).
- Limite contributo annuo: £9.000 (2024/25) da famiglia/amici.
Tipi conto
- Cash CTF: Conto risparmio — capitale sicuro, rendimenti minori
- Stakeholder CTF: Investimento borsa con commissioni massimali (1,5%), default lifecycling a rischio inferiore dopo 13 anni
- Shares CTF: Investimenti autodiretti — potenziale rischio/rendimento maggiore
CTF vs Junior ISA (JISA)
I CTF furono sostituiti da Junior ISA (2011) — vantaggi fiscali simili ma:
- Nessun contributo governativo
- Maggiore flessibilità: trasferimento tra provider, switch cash↔azioni
- Disponibili per tutti bambini residenti UK <18 (non limitati data nascita)
- Possibile trasferimento CTF → JISA (sola andata, irreversibile)
Azioni attuali per detentori CTF (ora 13-22 anni)
- Localizzate il vostro CTF: Usate tool HMRC "Find a Child Trust Fund" (login Government Gateway richiesto).
- Valutate performance: Confrontate rendimenti, commissioni, strategia investimento vs mercato JISA attuale.
- Decidete: Mantenere, Trasferire, o Prelevare: A 18+, accesso completo. Considerate trasferimento ISA per status esentasse continuato.
- Momento educazione finanziaria: Usate CTF come esperienza gestione asset insegnabile.
Se siete genitore di un bambino nato 2002-2011
Verificate se un CTF fu aperto (molti furono automatici se genitori non scelsero). Fondi non reclamati rimangono investiti — tracciabili via HMRC.
Il CTF rappresenta un esperimento politico unico: asset-building universale dalla nascita. La sua eredità continua in ogni giovane adulto che ora decide come impiegare il proprio capitale iniziale £1.000-£50.000+.
Previous:Migliori enti benefici per bambini: Come scegliere dove la tua donazione fa più impatto
Next:Quanto Guadagnano i Modelli Bambini? Tariffe, Fattori e Realtà
-
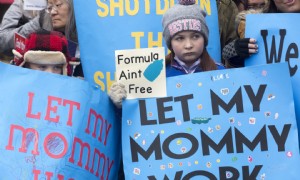 Kerry A., mamma casalinga di due, non è in modalità panico totale per lo shutdown del governo — almeno non ancora. Suo marito, dipendente dellEnvironmental Protection Agency, è uno degli 800.000 lavoratori federali (e circa 4 milioni di appaltatori)
-
 Quando Ashley Zinton, mamma di due da Tarrytown, New York, ha visto assorbenti mestruali, super assorbenti sulla sua lista post-parto, non pensava che avrebbe mai avuto bisogno di assorbenti così pesanti. Quello che capiva ancora meno era quanto velo
-
 In tutto il paese, le famiglie aspettano di sapere cosa proporranno le scuole per lanno scolastico 2020-2021. I bambini frequenteranno a tempo pieno, faranno di nuovo didattica a distanza, o un modello ibrido con elementi online e in presenza? Nessu


