Abzugsfähiges Kind mit Sozialversicherungs-Invalidenrente (SSDI)
SSDI (Social Security Disability Insurance) zahlt Einkommen an erwerbsunfähige Personen mit anerkannter Behinderung. „Einkommen“ ist irreführend: SSDI gilt steuerlich NICHT als Einkommen. Wenn ein berechtigter Angehöriger ausschließlich von SSDI lebt, können Sie ihn unter Umständen als abhängigen Angehörigen (Dependent) in Ihrer Steuererklärung geltend machen.
Voraussetzungen prüfen
- Dependent-Status. Kinder <19 (Studenten <24) gelten generell als abhängig, da sie <50 % Selbstunterhalt leisten. Allgemein: Sie tragen ≥ 51 % zum Unterhalt bei. Eltern, Großeltern, in manchen Staaten auch Partner (hetero/homo) qualifizieren, wenn sie> 6 Monate im Jahr im Haushalt lebten und> 50 % Unterstützung von Ihnen erhalten.
- Einkommensgrenze. Der Angehörige muss aus allen Quellen (Arbeit, Dividenden, Zinsen, Vermögen) weniger verdienen als der steuerliche Freibetrag (jährlich wechselnd – aktuelle IRS-Richtlinien prüfen). SSDI NICHT einrechnen.
- SSDI deckt nicht> 50 % des Eigenunterhalts. SSDI zählt nicht als Einkommen, aber für Dependent-Status. Beispiel: 6.000 $ SSDI, Sie zahlen nur 5.000 $ → kein Dependent-Abzug.
- Als „Head of Household“ veranlagen. Wenn Dependent-Status gegeben – auch wenn Angehöriger älter ist. Sie gelten als Haushaltsvorstand, weil Sie tragen.
- SSDI nirgends als Einkommen eintragen. Sie beziehen die Leistung nicht; der Angehörige tut es. Auch wenn Scheck an Sie geht (für Kind/Verwandten): Geld dient dessen Unterhalt.
Previous:Enkelkind in Krankenversicherung aufnehmen: Wege & Voraussetzungen
Next:Finanzielle Hilfe für behinderte Kinder: Überblick der Optionen
-
 Nanny-Suche nach dem Umzug: So gelingt der Neustart Eine Nanny-Suche ist immer ähnlich – aber wenn Sie die Gegend nicht kennen, wird sie schnell stressig. „Sie kennen Verkehrswege, Sicherheitsfragen, lokale Parks nicht – Sie haben kein vollständiges
-
 Anzeichen | 37 Beispiele gaslightender Eltern | Auswirkungen auf das Kind | Ist Gaslighting Missbrauch? | Wie man damit umgeht Was ist ein gaslightendes Elternteil? Gaslighting ist eine Form psychologischen Missbrauchs: wiederholte Versuche, jemanden
-
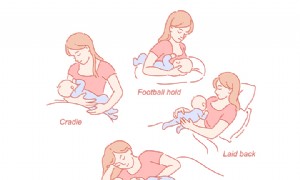 Welche Herausforderungen bringt Stillen mit großer Brust?Bedeutet große Brust mehr Milch?Leichtere Stillpositionen für große BrüsteTipps für das Stillen mit großer BrustKann ich stillen nach Brust-OP (Verkleinerung/Vergrößerung)? Stillen funktioniert